エアビー、AIが作るコードは6割 収益面はまだ「借用書」のまま
エアビーアンドビー(Airbnb)の「AIネイティブ」再建について、メタでAIモデル「Llama」の開発を率いたアフマド・アルダフレ(Ahmad Al-Dahle)氏が初めて裏付けのある数字を示した。同じ週には金融機関2社が同社株の評価を引き上げている。同社株には今、三つのAI仮説が乗っているが、11月5日の決算で白黒つくのはコストの話だけだ。
 Vincent Jiang · 3 min read
コストの帳簿にはすでに数字が並ぶ
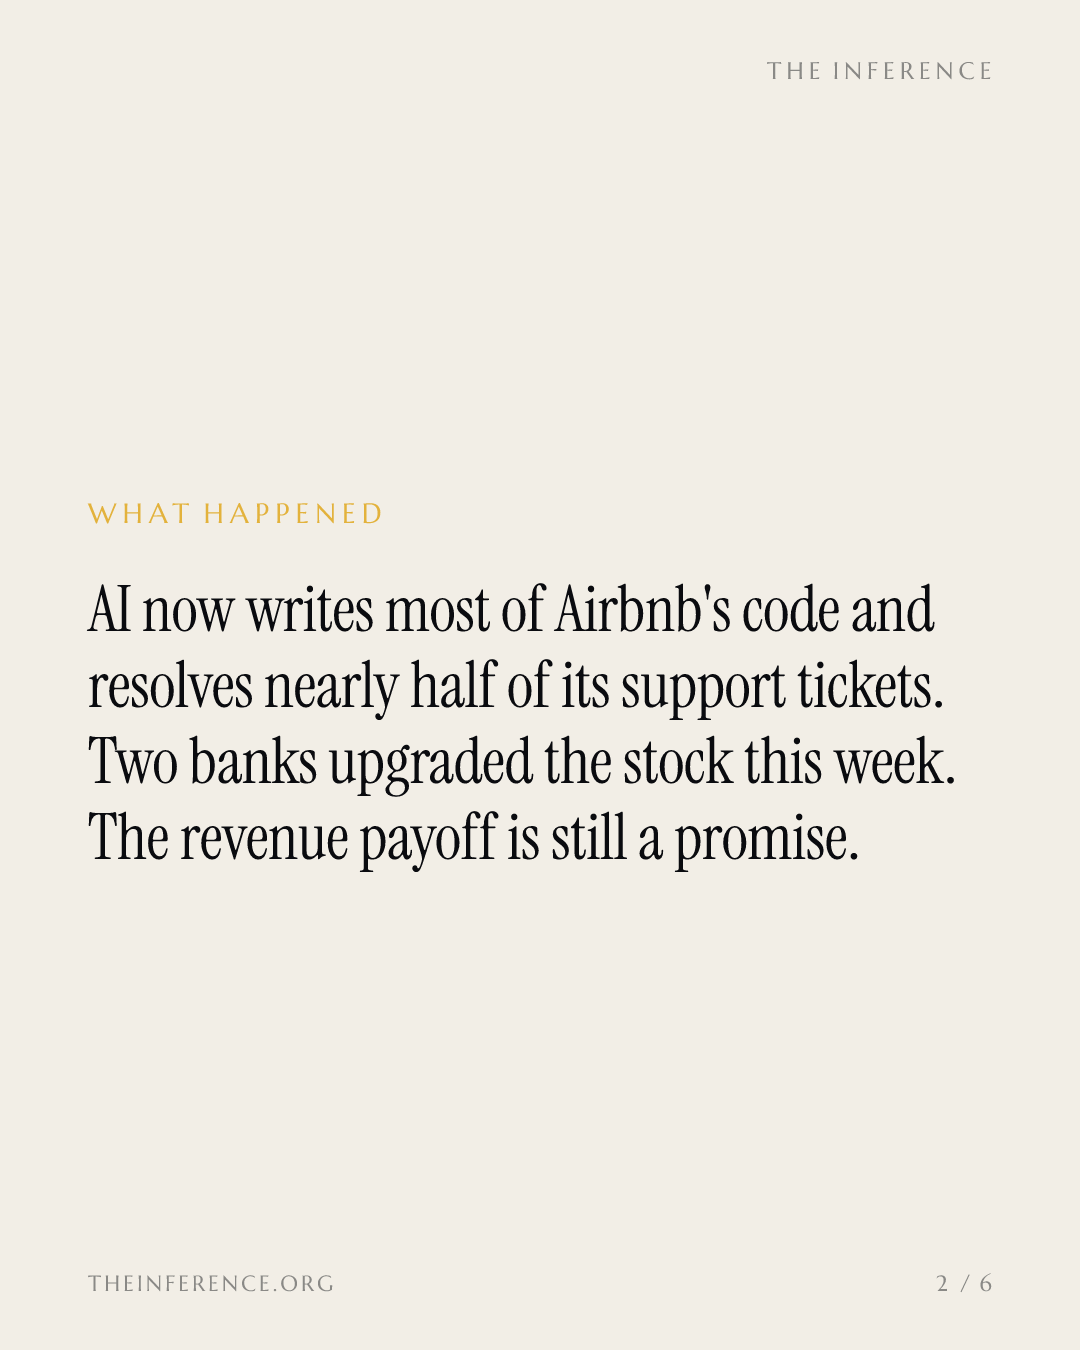
アフマド・アルダフレ氏は2023~2025年、メタのAIモデル「Llama」のリリースを主導し、2026年1月にエアビーアンドビーへ移って最高技術責任者(CTO)に就任した1。「AIネイティブ」再構築について初めて数字で語った説明によれば、エアビーのコードの60%はAIが書いたもので、機能の産出量は前年比でほぼ8割増、エンジニア1人が出すプルリクエスト(コード変更の提案)は平均で約1.6倍になるという1。蓄積の複利効果は開発期間に表れている。最初に投入した食料品サービスの開発には8~9か月かかったが、そこで得た知見を社内のコンテキストグラフ「エベレスト」に蓄積したことで、空港送迎サービスのチームは約6週間で世に出せた1。
その効果は損益計算書にも出始めている。2026年第2四半期(4~6月)の収益は36億1000万ドルの前年同期比16.5%増。営業利益率は1年前の19.8%から21%に上がった2。コスト面でAIの効き目が最も直接的なのはサポート業務だ。人手を介さずに解決したチケット(問い合わせ)は、2025年末の約3分の1から第2四半期には45%近くまで増え、CTOの数え方では現在約半分に達する。予約1件当たりのサポート費用は前年同期比で16%減った134。
人が介さない問い合わせ解決、9か月で3分の1から半分近くへ
Data
| AIが人手を介さず解決したチケットの割合(%) | |
|---|---|
| 2025年末 | 33% |
| 2026年第2四半期 | 45% |
| 現時点(CTO) | 50% |
5四半期で6%から18%へ
売上高の伸びも同時に方向を変えた。前年同期比の成長率は2025年1~3月期に6.1%まで鈍化した後、2026年1~3月期に17.9%、4~6月期に16.5%と再び加速した2。経営陣はこの転換をAIを基盤にしたインフラの成果としている4が、SEC提出書類にはその効果の切り分けは盛り込まれていない。
売上高成長率、25年初に6%の底を付けた後、26年は再加速
Data
| 売上高成長率(前年同期比、%) | |
|---|---|
| 23年7~9月期 | 17.8% |
| 23年10~12月期 | 16.6% |
| 24年1~3月期 | 17.8% |
| 24年4~6月期 | 10.6% |
| 24年7~9月期 | 9.9% |
| 24年10~12月期 | 11.8% |
| 25年1~3月期 | 6.1% |
| 25年4~6月期 | 12.7% |
| 25年7~9月期 | 9.7% |
| 25年10~12月期 | 12% |
| 26年1~3月期 | 17.9% |
| 26年4~6月期 | 16.5% |
広告収入はまだ『約束手形』のまま
コストの物語を除く強気論の足場は、エアビーがまだ投入していない製品、スポンサードリスティング(広告掲載)だ5。米ジェフリーズのアナリスト、ジョン・コランツォーニ氏はAI検索の提供開始を「スポンサードリスティングの提供開始に近づいている」ことの証拠と読む。広告は長期でテイクレート(受取率)を3ポイント超押し上げ、増分EBITDAマージンはほぼ100%に上るとみており、目標株価は215ドルを維持した5。ブライアン・チェスキー氏はこれを「高利益率の追加収益10億ドルまでの、かなり容易な一直線だ」と評している6。ただし落とし穴がある。エージェントは意に介さないかもしれないのだ。報道ベースで評価額25億ドルとされる予約エージェント「インスティンクト(Instinct)」は、有料掲載は選択の判断材料にならないと明かしている6。
メタはキーバンクの格上げでは値付けできないリスク
同じ週、キーバンク(KeyBanc)も投資判断をオーバーウェイト(強気)へ引き上げ、目標株価を191ドルとした。根拠は、中核事業の持続的な成長、第2のエンジンとしてのホテル、そして「AIの恩恵を受ける」企業としてのエアビーだ。2028年のEV/EBITDA倍率は14.1倍で、過去3年の中央値16.7倍を下回る7。重しになっているのは、アルダフレ氏の古巣メタだ。ミューズ(Muse)は旅行を予約し、ユーザーに代わって買い物もする8。旅行や決済のコネクター機能を通じてマックやスマートグラスにも広がっており9、メタは普及の種まきとして端末「ホームリンク(Home Link)」5千台の無償配布や、中小企業への無償アクセス提供まで行っている8。ミューズが単独で予約を完了できるとの報道を受け、エアビー株は9月23日に約7%下落した。ミューズが最終的に奪い得る予約の5~10%という数字は、アナリストの予測であって観測された動きではない4。
決算で検証されるのは一つの説だけ
コスト説は、11月5日の米市場引け後に発表される第3四半期(7~9月)決算のたった一行の数字で決着がつく10。広告収入と競争優位の堀は、決算を経ても目標株価付きの意見にとどまり続ける。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.