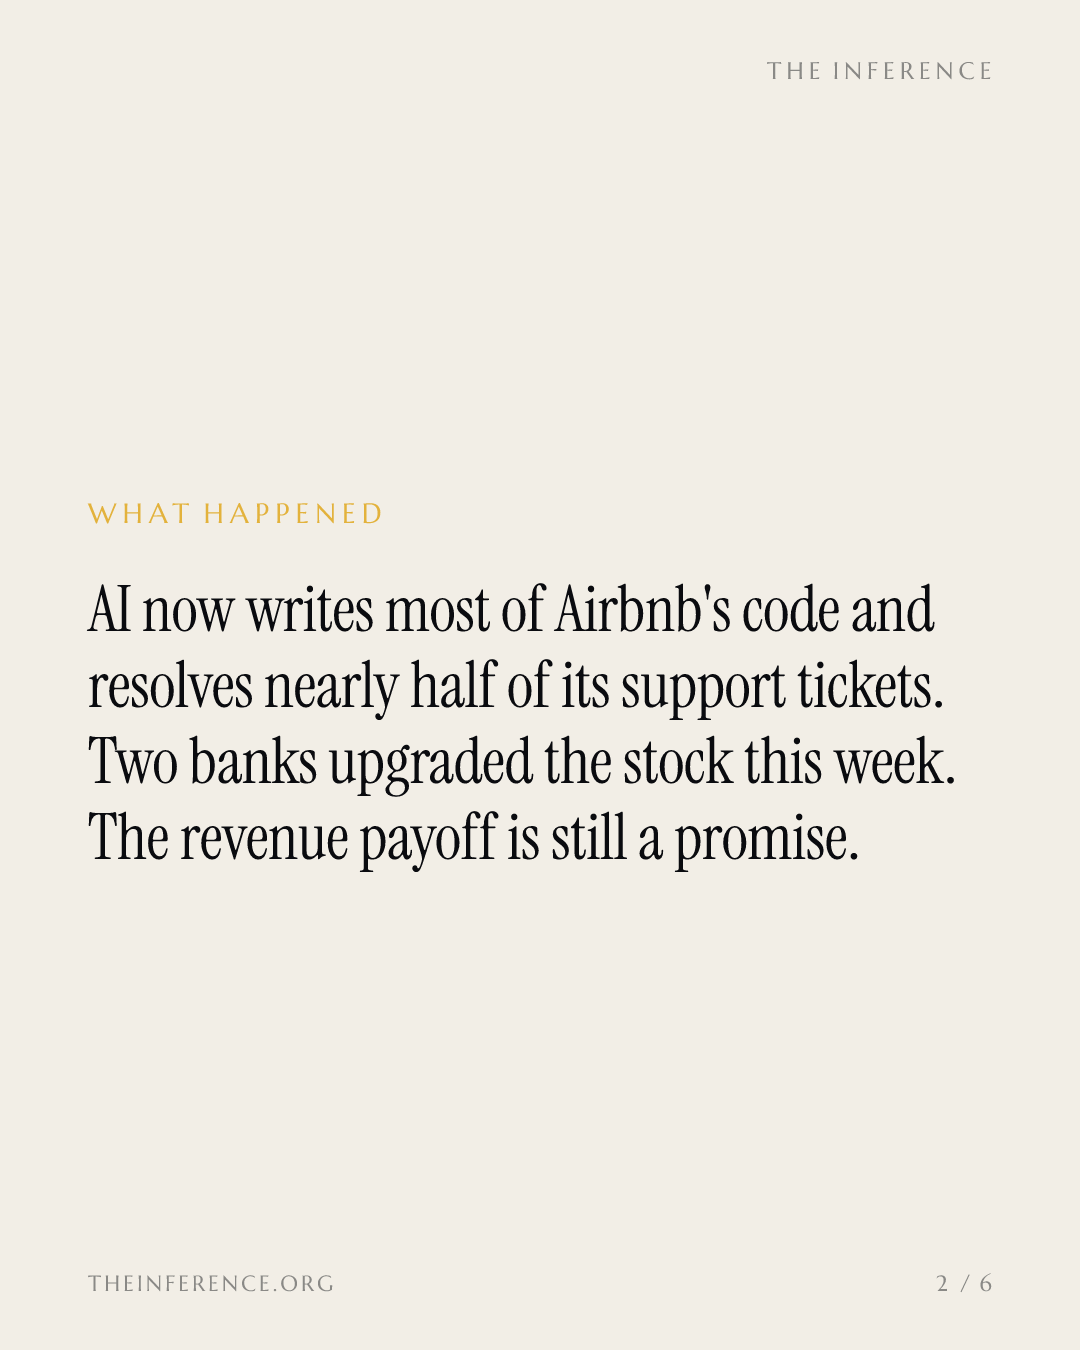
AI已写下爱彼迎60%的代码,收入端仍是一纸欠条
前Meta Llama负责人艾哈迈德·达勒(Ahmad Al-Dahle)首次披露了爱彼迎(Airbnb)"AI原生"重构的硬数据,同一周便有两家投行重估该股。眼下寄托在这只股票上的三种AI理论中,只有成本故事将在11月5日迎来一次干净利落的检验。
 Vincent Jiang · 3 min read
成本这本账上,已经有了实打实的数字
艾哈迈德·达勒在2023年至2025年间主持推出Meta旗下Llama系列模型,今年1月转投爱彼迎,出任首席技术官 1。他首次以数字交代这场"AI原生"重构:爱彼迎60%的代码由AI写成,功能产出同比增长近80%,工程师人均提交的拉取请求(pull request)约为原先的1.6倍 1。复利效应体现在交付周期上。杂货配送服务率先上线,前后耗时八到九个月;这些经验存入名为"Everest"的内部上下文图谱后,机场接机团队只用约六周便完成上线 1。
这些变化开始落到损益表上。二季度营收36.1亿美元,同比增长16.5%;营业利润率由上年同期的19.8%升至21% 2。客服是AI作用于成本最直接的环节:全程无需人工处理的工单占比,从2025年底的约三分之一升至二季度的近45%,按首席技术官的说法目前已接近一半;单笔预订的客服支出同比下降16% 134。
九个月内,无需人工的工单占比从三分之一升至近一半
Data
| 由AI解决、无需人工的工单占比(%) | |
|---|---|
| 2025年底 | 33% |
| 2026年二季度 | 45% |
| 当前(据CTO) | 50% |
增速从6%回到18%,只用了五个季度
营收增速也在同期掉头向上。2025年一季度增速放缓至6.1%,2026年一季度重新加速至17.9%,二季度为16.5% 2。管理层将这一转变归功于AI驱动的基础设施 4;但SEC申报文件并未单独拆分出这一影响。
营收增速在2025年初触及6%后,2026年持续回升
Data
| 营收同比增速(%) | |
|---|---|
| 2023Q3 | 17.8% |
| 2023Q4 | 16.6% |
| 2024Q1 | 17.8% |
| 2024Q2 | 10.6% |
| 2024Q3 | 9.9% |
| 2024Q4 | 11.8% |
| 2025Q1 | 6.1% |
| 2025Q2 | 12.7% |
| 2025Q3 | 9.7% |
| 2025Q4 | 12% |
| 2026Q1 | 17.9% |
| 2026Q2 | 16.5% |
广告这笔钱,仍是一张白条
成本故事之外,看多爱彼迎的逻辑押在一款尚未推出的产品上:赞助房源 5。杰富瑞(Jefferies)分析师约翰·科兰图奥尼将AI搜索的上线解读为公司“距离推出赞助房源更近了”的证据;在他看来,这项业务长期可带来300多个基点的抽成率(take rate)扩张,增量EBITDA利润率接近100%,他并重申215美元的目标价 5。布莱恩·切斯基则称之为“一条通往10亿美元增量高利润率收入的坦途” 6。但麻烦在于:智能体未必买账。据报道估值达25亿美元的预订智能体Instinct表示,付费置顶在其选择中不占任何权重 6。
KeyBanc上调评级,却无法为Meta风险定价
同一周,KeyBanc也将爱彼迎评级上调至“增持”,目标价191美元,依据是核心业务增长持久、酒店业务有望成为第二增长引擎,以及爱彼迎是“AI受益者”;当前股价对应2028年EV/EBITDA为14.1倍,低于16.7倍的三年中位数 7。真正的悬顶之忧,来自达勒的老东家。Muse能为用户预订旅行、代为购物 8,正借助旅行和支付连接器扩展至Mac和智能眼镜 9;Meta还免费送出5000台Home Link设备,并向小企业免费开放接入,以此为Muse培育生态 8。Muse可自行完成预订的消息传出后,爱彼迎股价9月23日下跌约7%;至于Muse最终可能分流的5%至10%预订量,那只是分析师的预测,并非实际观察到的行为 4。
只有一种说法,要过财报这道关
11月5日盘后发布的三季度财报,能让成本故事在报表科目上见分晓 10。至于广告收入与护城河,届时仍只是挂着目标价的观点。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.