«ألكوا» تعلن نتائجها الليلة وسط توقعات بتخفيض أرباحها 22% وبعد اكتمال تمويل صفقة «ساوث 32» بقيمة 5.6 مليار دولار
وافق مساهمو «ساوث 32» خلال الليلة الماضية على بيع سلسلة أعمالها في الألمنيوم إلى «ألكوا»، فيما اكتمل طرح السندات الممولة للصفقة في سبتمبر. وتكشف نتائج الربع الثالث التي تصدر الليلة أيّ الطرفين أصاب في تسعير سهم «ألكوا»: تخفيض «وول ستريت» للأرباح بنسبة 22 في المئة، أم متوسط السعر المستهدف لدى المتفائلين عند 59.90 دولاراً.
 Richard Tang · 2 min read
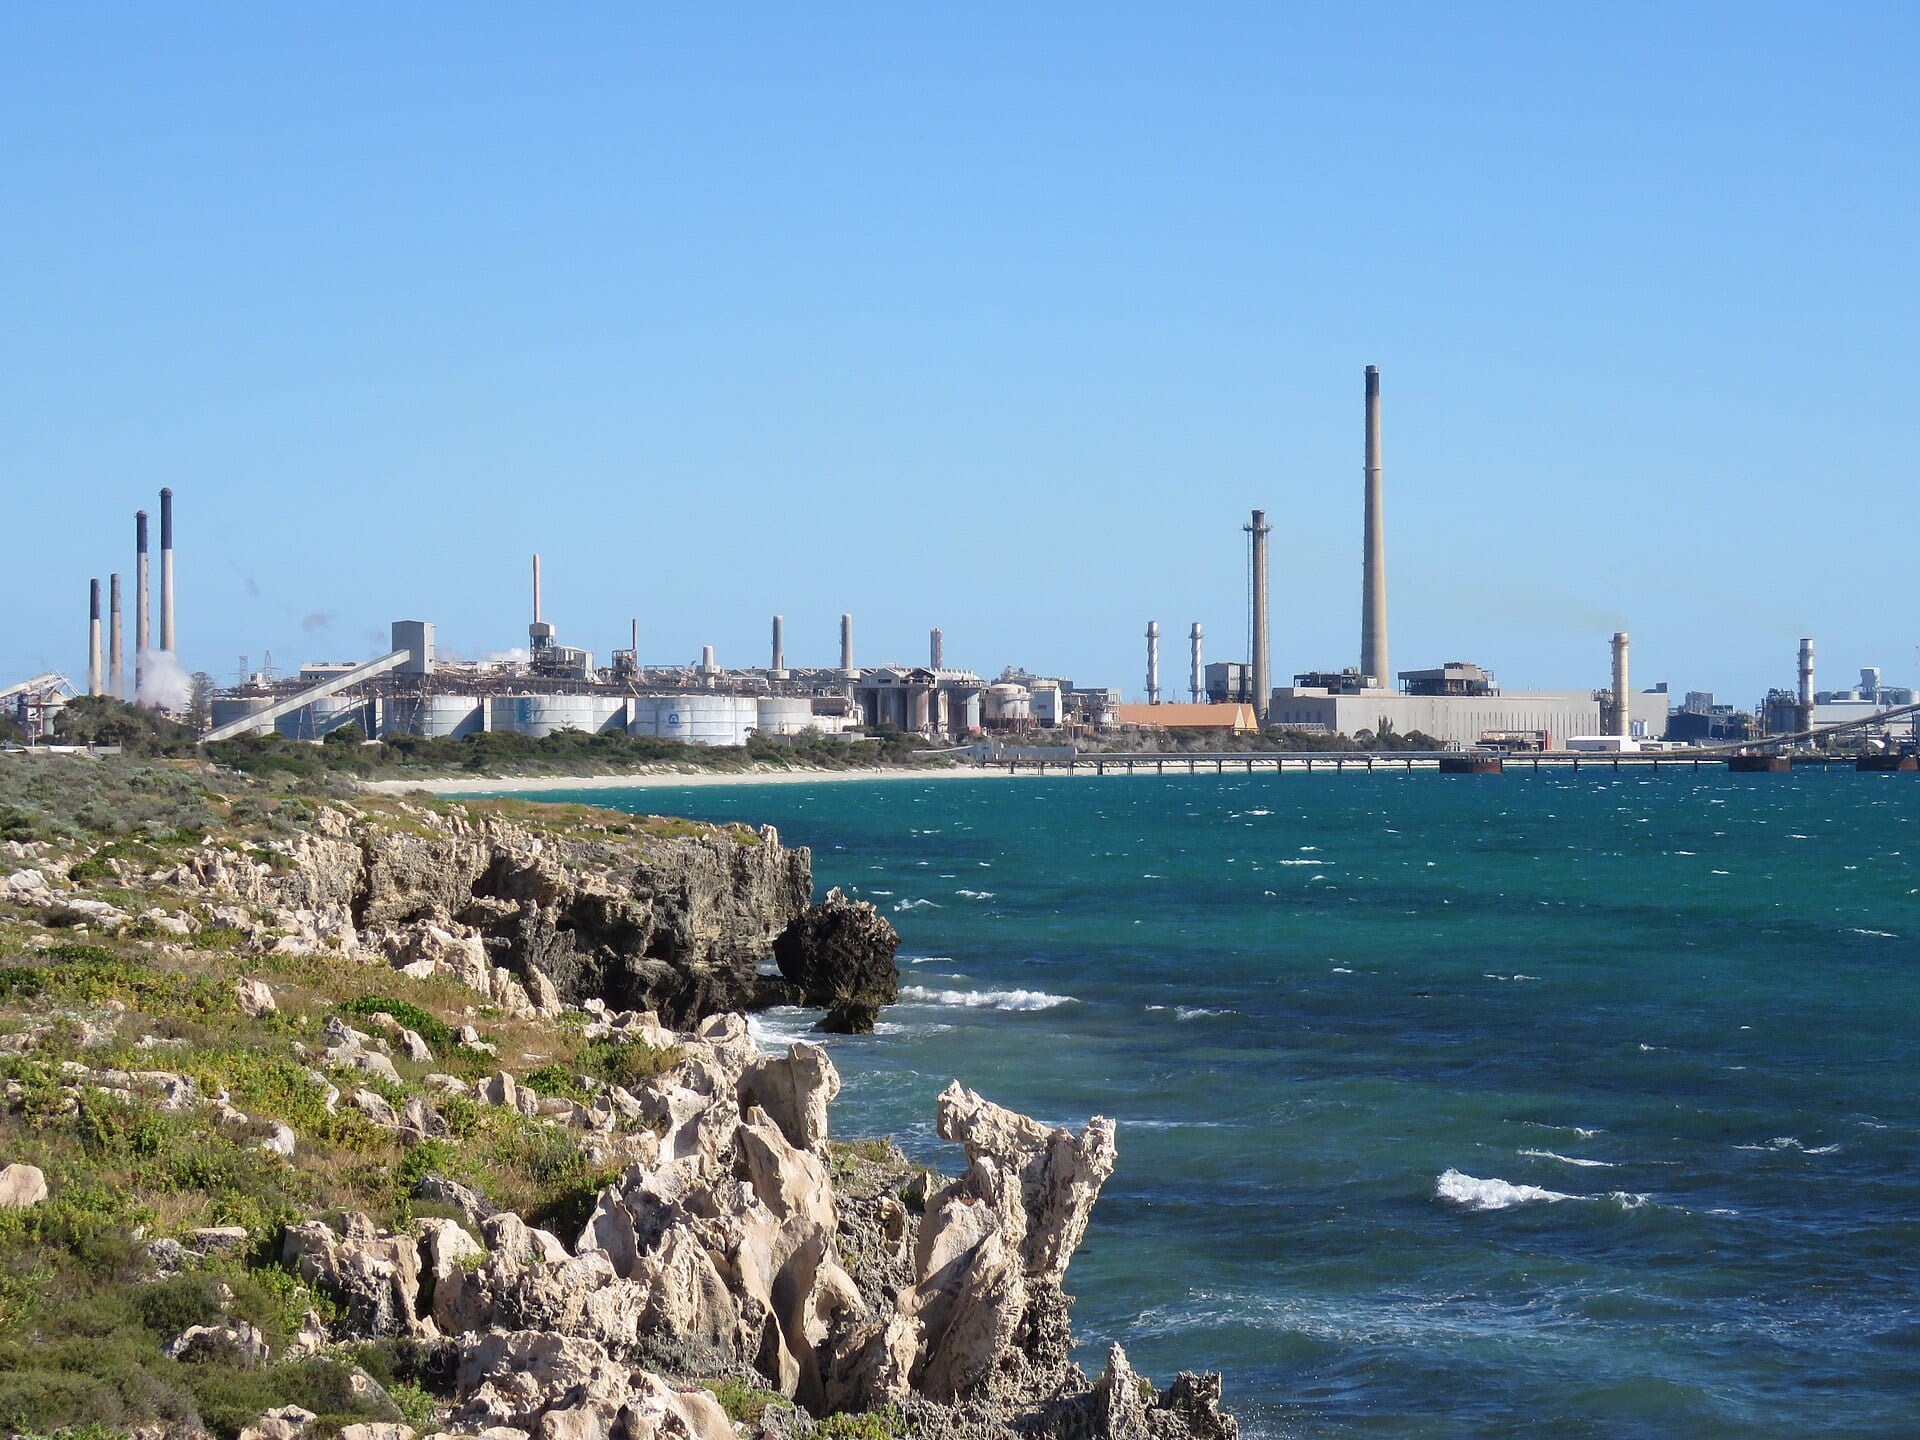
تعلن «ألكوا»+0.24% — «ألكوا», up 0.24 percent today نتائج الربع الثالث بعد إغلاق جلسة نيويورك الليلة، والرقم الخاضع للاختبار هو رقم «وول ستريت» لا رقم الشركة 1. فخلال الساعات الأخيرة، صوّت مساهمو «ساوث 32»، شركة التعدين الأسترالية المتنوعة، بنسبة 99.18 في المئة لصالح تسليم «ألكوا» سلسلة القيمة في الألمنيوم، من ورسلي للألومينا وهيلسايد للألمنيوم إلى منجم البوكسيت «إم آر إن» (MRN) ومصنعين في البرازيل، في صفقة تصل قيمتها إلى 5.6 مليار دولار 2. ويقدّر إجماع المحللين أرباح «ألكوا» المعدلة للربع عند 1.65 دولار للسهم، منخفضة بنسبة 22 في المئة عن الربع الثاني 1. والروافع التي امتنعت «ألكوا» عن تقديم توجيهات بشأنها هي التي ستحدد الطرف المحق.
«ألكوا» توقعت تحسناً محدوداً.. والإجماع يحسب تراجعاً
تُسفر توجيهات «ألكوا» الصادرة في يوليو عن تحسن صافٍ بنحو 10 ملايين دولار على أساس ربعي على مستوى قطاعاتها، قوامه تشغيل أكثر استقراراً في مصفاة بينجارا وانخفاض تكاليف الرسوم الجمركية الكندية، مقابل ارتفاع تكاليف الألومينا 1. غير أن هذه التوجيهات لا تتضمن صراحةً أي توقع لأسعار الألمنيوم أو العلاوات الإقليمية، وهي الروافع الوحيدة القادرة على ردم الفجوة مقارنة بربعٍ بلغ فيه السعر المحقق لدى «ألكوا» 4,752 دولاراً للطن 1. ورغم ذلك، تسجل توقعات محللي جانب البيع ارتفاعاً تدريجياً: فأكثر تقديرات «زاكس» دقة يقف عند 1.72 دولار، ويتوقع نموذجها تجاوز التوقعات 7. وبدأ «باركليز»−2.85% — «باركليز», down 2.85 percent today تغطية السهم في 14 أكتوبر بتصنيف «وزن زائد» (Overweight) وسعر مستهدف يبلغ 55 دولاراً، معتبراً أن مخاوف تراجع أسعار الألمنيوم مبالغ فيها، فيما تُبقي قيود العرض في الشرق الأوسط السوق مشدوداً حتى مطلع 2027 6.
الإجماع يتوقع تراجع إيرادات الربع الثالث بعد قفزة الربع الثاني
- الإيرادات
- Estimate
Data
| الإيرادات | |
|---|---|
| الربع الثالث 2024 | $2.9B |
| الربع الرابع 2024 | $3.49B |
| الربع الأول 2025 | $3.37B |
| الربع الثاني 2025 | $3.02B |
| الربع الثالث 2025 | $3B |
| الربع الرابع 2025 | $3.45B |
| الربع الأول 2026 | $3.19B |
| الربع الثاني 2026 | $3.97B |
| الربع الثالث 2026 (تقديري) (estimate) | $3.61B |
الاستحواذ بات مموّلاً بالفعل
يزيل التصويت أكبر عقبة على صعيد المساهمين في صفقة موّلتها «ألكوا» قبل أسابيع، إذ أُغلق في 23 سبتمبر إصدار سندات ذات أولوية بقيمة 2.6 مليار دولار عبر شركتيها التابعتين «ألومينا المحدودة» (Alumina Pty) و«ألكوا نيدرلاند» (Alcoa Nederland) 3. ومن المتوقع اكتمال الصفقة في النصف الثاني من السنة المالية 2027 لدى «ساوث 32»، رهناً بشروط تنظيمية 2. والصفقة تزيد وزن النصف الأضعف من النشاط: قطاع الألومينا خسر 96 مليون دولار في الربع الثاني، بينما حقق قطاع الألمنيوم أرباحاً بلغت 1.07 مليار دولار 4. وتصف «باركليز» الصفقة بأنها لم تنل التقدير الكافي، وتقيّم مكاسب التآزر الناتجة عنها بنحو 900 مليون دولار من صافي القيمة الحالية 6.
السعر المحقق يحسم الجدل الليلة
يبلغ متوسط السعر المستهدف لدى أربعة عشر محللاً 59.90 دولار، مقابل إغلاق السهم عند 40.08 دولار 5. وفي بيان النتائج، سطران يتولان معظم الحسم: السعر المحقق للألمنيوم، والتقييم بالقيمة السوقية لحصة «ألكوا» في شركة التعدين السعودية «معادن»، وهما قادران على تحريك الأرباح وفق مبادئ المحاسبة المقبولة عموماً (GAAP) في أيٍّ من الاتجاهين، بينما تتعقب تقديرات المحللين الأرباح المعدلة 1. وتأتي مكالمة النتائج أيضاً في أعقاب بيان أصدرته «ألكوا» في 14 أكتوبر أكد وفاة أحد العاملين في مصهر «ألومار» (Alumar) التابع لها، وهو ما سيحدد إطار الأسئلة التشغيلية 5. وإذا حافظ السعر المحقق على مستوى قريب من مستويات الربع الثاني، فالشاذ هو إجماع المحللين المُخفَّض، وليس السهم.
صافي الأرباح وفق GAAP يتأرجح من 20 مليون دولار إلى 548 مليون دولار خلال ثمانية أرباع
Data
| صافي الأرباح وفق GAAP | |
|---|---|
| الربع الثاني 2024 | $0.02B |
| الربع الثالث 2024 | $0.09B |
| الربع الرابع 2024 | $0.2B |
| الربع الأول 2025 | $0.55B |
| الربع الثاني 2025 | $0.16B |
| الربع الثالث 2025 | $0.23B |
| الربع الرابع 2025 | $0.21B |
| الربع الأول 2026 | $0.43B |
| الربع الثاني 2026 | $0.41B |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.