Alcoa berichtet heute Abend: Gewinnerwartung um 22 Prozent gesenkt, der 5,6-Milliarden-Dollar-Deal mit South32 bereits finanziert
Über Nacht haben die Aktionäre von South32 den Verkauf ihrer Aluminium-Wertschöpfungskette an Alcoa gebilligt; die Anleihen für die Finanzierung kamen bereits im September an den Markt. Die Zahlen für das dritte Quartal am Abend zeigen, ob die 22-prozentige Herabstufung der Wall Street oder das durchschnittliche Kursziel der Bullen von 59,90 Dollar die Aktie von Alcoa richtig bewertet.
 Richard Tang · 2 min read
Alcoa+0.24% — Alcoa, up 0.24 percent today legt heute Abend nach Börsenschluss in New York die Zahlen für das dritte Quartal vor – und auf dem Prüfstand steht diesmal eine Zahl der Wall Street, nicht eine des Unternehmens 1. Über Nacht hatten die Aktionäre des breit aufgestellten australischen Bergbaukonzerns South32 mit 99,18 Prozent dafür gestimmt, Alcoa ihre Aluminium-Wertschöpfungskette zu übertragen – von Worsley Alumina und Hillside Aluminium bis zum Bauxitbergwerk MRN und zwei Werken in Brasilien; das Geschäft ist bis zu 5,6 Milliarden Dollar wert 2. Der Konsens stuft Alcoas bereinigtes Ergebnis für das Quartal gegenüber dem zweiten Quartal um 22 Prozent herab – auf 1,65 Dollar je Aktie 1. Wer recht hat, entscheiden die Stellschrauben, zu denen Alcoa selbst keine Prognose abgeben wollte.
Alcoa hatte eine leichte Verbesserung in Aussicht gestellt – der Konsens rechnet mit einem Rückgang
Alcoas Ausblick vom Juli kommt auf Segmentebene netto auf eine Verbesserung gegenüber dem Vorquartal von rund 10 Millionen Dollar – getragen vom stabileren Betrieb der Raffinerie Pinjarra und niedrigeren Zollkosten in Kanada, trotz höherer Kosten für Aluminiumoxid 1. Eine Prognose für die Aluminiumpreise oder die regionalen Prämien enthält der Ausblick ausdrücklich nicht – die einzigen Hebel, die groß genug wären, den Abstand zu einem Quartal zu überbrücken, in dem Alcoa noch 4.752 Dollar je Tonne realisierte 1. Die Sell-Side rechnet gleichwohl nach oben. Die genaueste Schätzung von Zacks liegt bei 1,72 Dollar, ihr Modell sagt eine positive Überraschung voraus 7. Barclays−2.85% — Barclays, down 2.85 percent today hat die Aktie am 14. Oktober erstmals bewertet: Einstufung „Overweight“, Kursziel 55 Dollar. Die Sorge vor fallenden Aluminiumpreisen sei übertrieben, argumentiert die Bank, denn Angebotsengpässe im Nahen Osten hielten den Markt bis Anfang 2027 knapp 6.
Nach dem Umsatzsprung im zweiten Quartal erwartet der Konsens wieder einen Rückschritt
- Umsatz
- Estimate
Data
| Umsatz | |
|---|---|
| Q3/24 | $2.9B |
| Q4/24 | $3.49B |
| Q1/25 | $3.37B |
| Q2/25 | $3.02B |
| Q3/25 | $3B |
| Q4/25 | $3.45B |
| Q1/26 | $3.19B |
| Q2/26 | $3.97B |
| Q3/26e (estimate) | $3.61B |
Die Übernahme ist bereits bezahlt
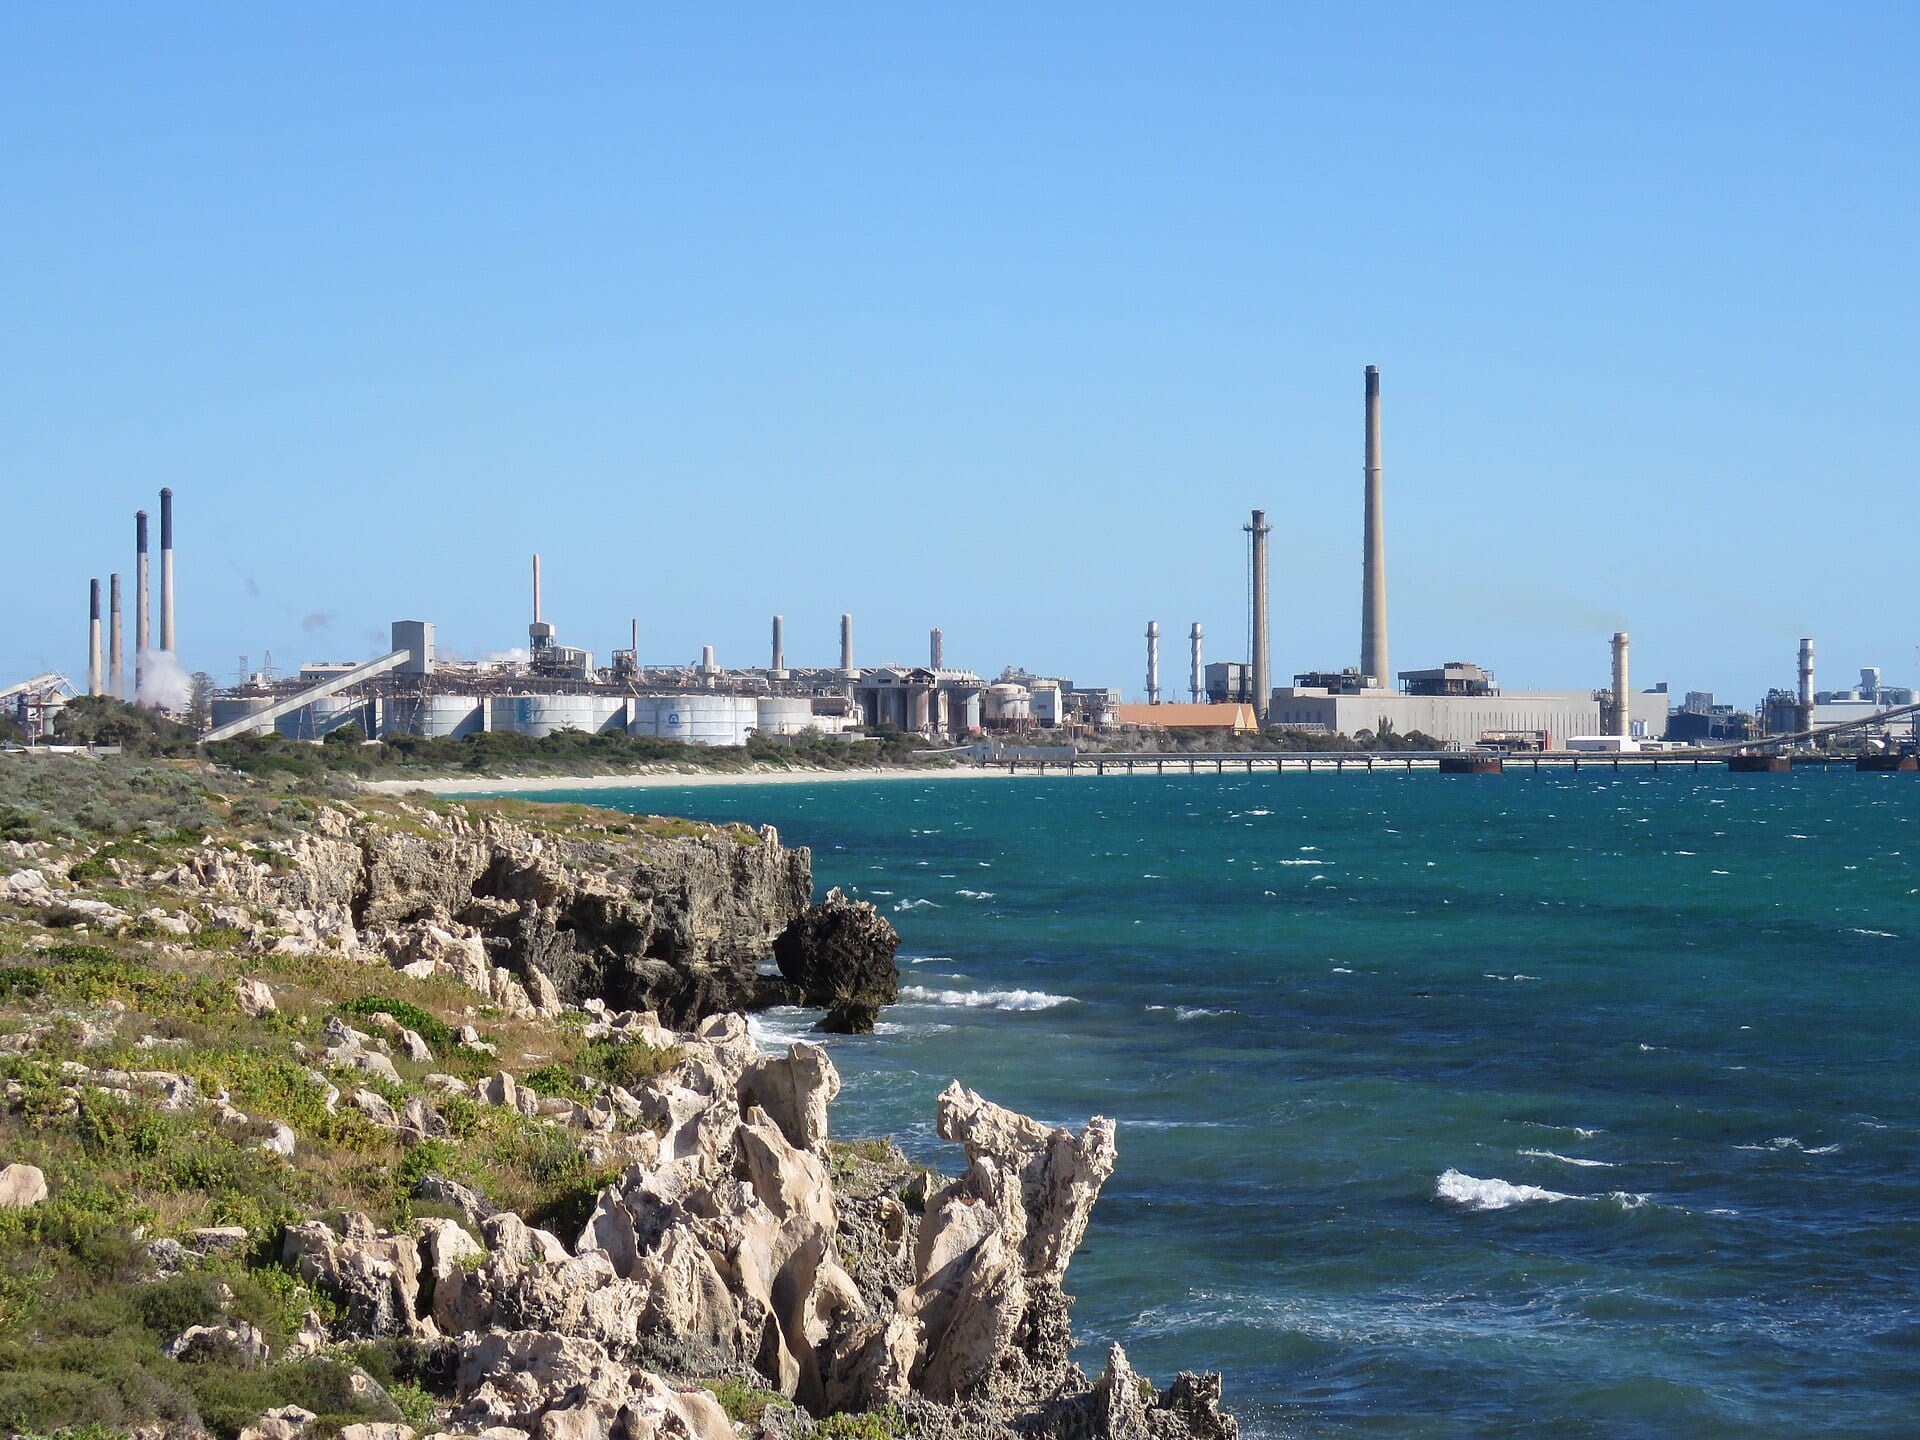
Das Votum räumt das größte Hindernis auf Aktionärsebene für eine Übernahme aus dem Weg, die Alcoa schon vor Wochen finanziert hat: Die Emission von 2,6 Milliarden Dollar an Senior Notes über die Töchter Alumina Pty und Alcoa Nederland wurde am 23. September abgeschlossen 3. Vollzogen werden soll der Deal in der zweiten Hälfte des Geschäftsjahres 2027 von South32, vorbehaltlich regulatorischer Auflagen 2. Der Kauf verstärkt ausgerechnet die schwache Hälfte des Geschäfts. Das Segment Alumina verlor im zweiten Quartal 96 Millionen Dollar, das Segment Aluminum verdiente 1,07 Milliarden Dollar 4. Barclays hält den Deal für unterschätzt und beziffert die Synergien auf rund 900 Millionen Dollar Barwert 6.
Heute Abend entscheidet der realisierte Preis
Vierzehn Analysten kommen im Schnitt auf ein Kursziel von 59,90 Dollar – die Aktie schloss zuletzt bei 40,08 Dollar 5. Den Ausschlag geben vor allem zwei Zeilen in der Quartalsmitteilung: der realisierte Aluminiumpreis und die Zeitwertbewertung der Beteiligung am saudischen Bergbaukonzern Ma'aden, die das GAAP-Ergebnis in beide Richtungen bewegen kann, während die Schätzungen das bereinigte Ergebnis verfolgen 1. Die Telefonkonferenz folgt zudem auf Alcoas Erklärung vom 14. Oktober, mit der das Unternehmen einen tödlichen Arbeitsunfall im Hüttenwerk Alumar bestätigte; sie wird die operativen Fragen prägen 5. Hält der realisierte Preis in etwa das Niveau des zweiten Quartals, ist der herabgestufte Konsens der Ausreißer – nicht die Aktie.
Der Nettogewinn nach GAAP schwankte in acht Quartalen zwischen 20 und 548 Millionen Dollar
Data
| GAAP-Nettogewinn | |
|---|---|
| Q2/24 | $0.02B |
| Q3/24 | $0.09B |
| Q4/24 | $0.2B |
| Q1/25 | $0.55B |
| Q2/25 | $0.16B |
| Q3/25 | $0.23B |
| Q4/25 | $0.21B |
| Q1/26 | $0.43B |
| Q2/26 | $0.41B |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.