美国铝业今夜发三季报:盈利预期被下调22%,56亿美元South32交易资金早已到位
South32股东隔夜批准将旗下铝产业链出售给美国铝业,为交易融资的票据已于9月完成发行。今夜的三季报将检验:对美国铝业定价更准的,到底是华尔街22%的盈利下调,还是多头59.90美元的平均目标价。
 Richard Tang · 2 min read
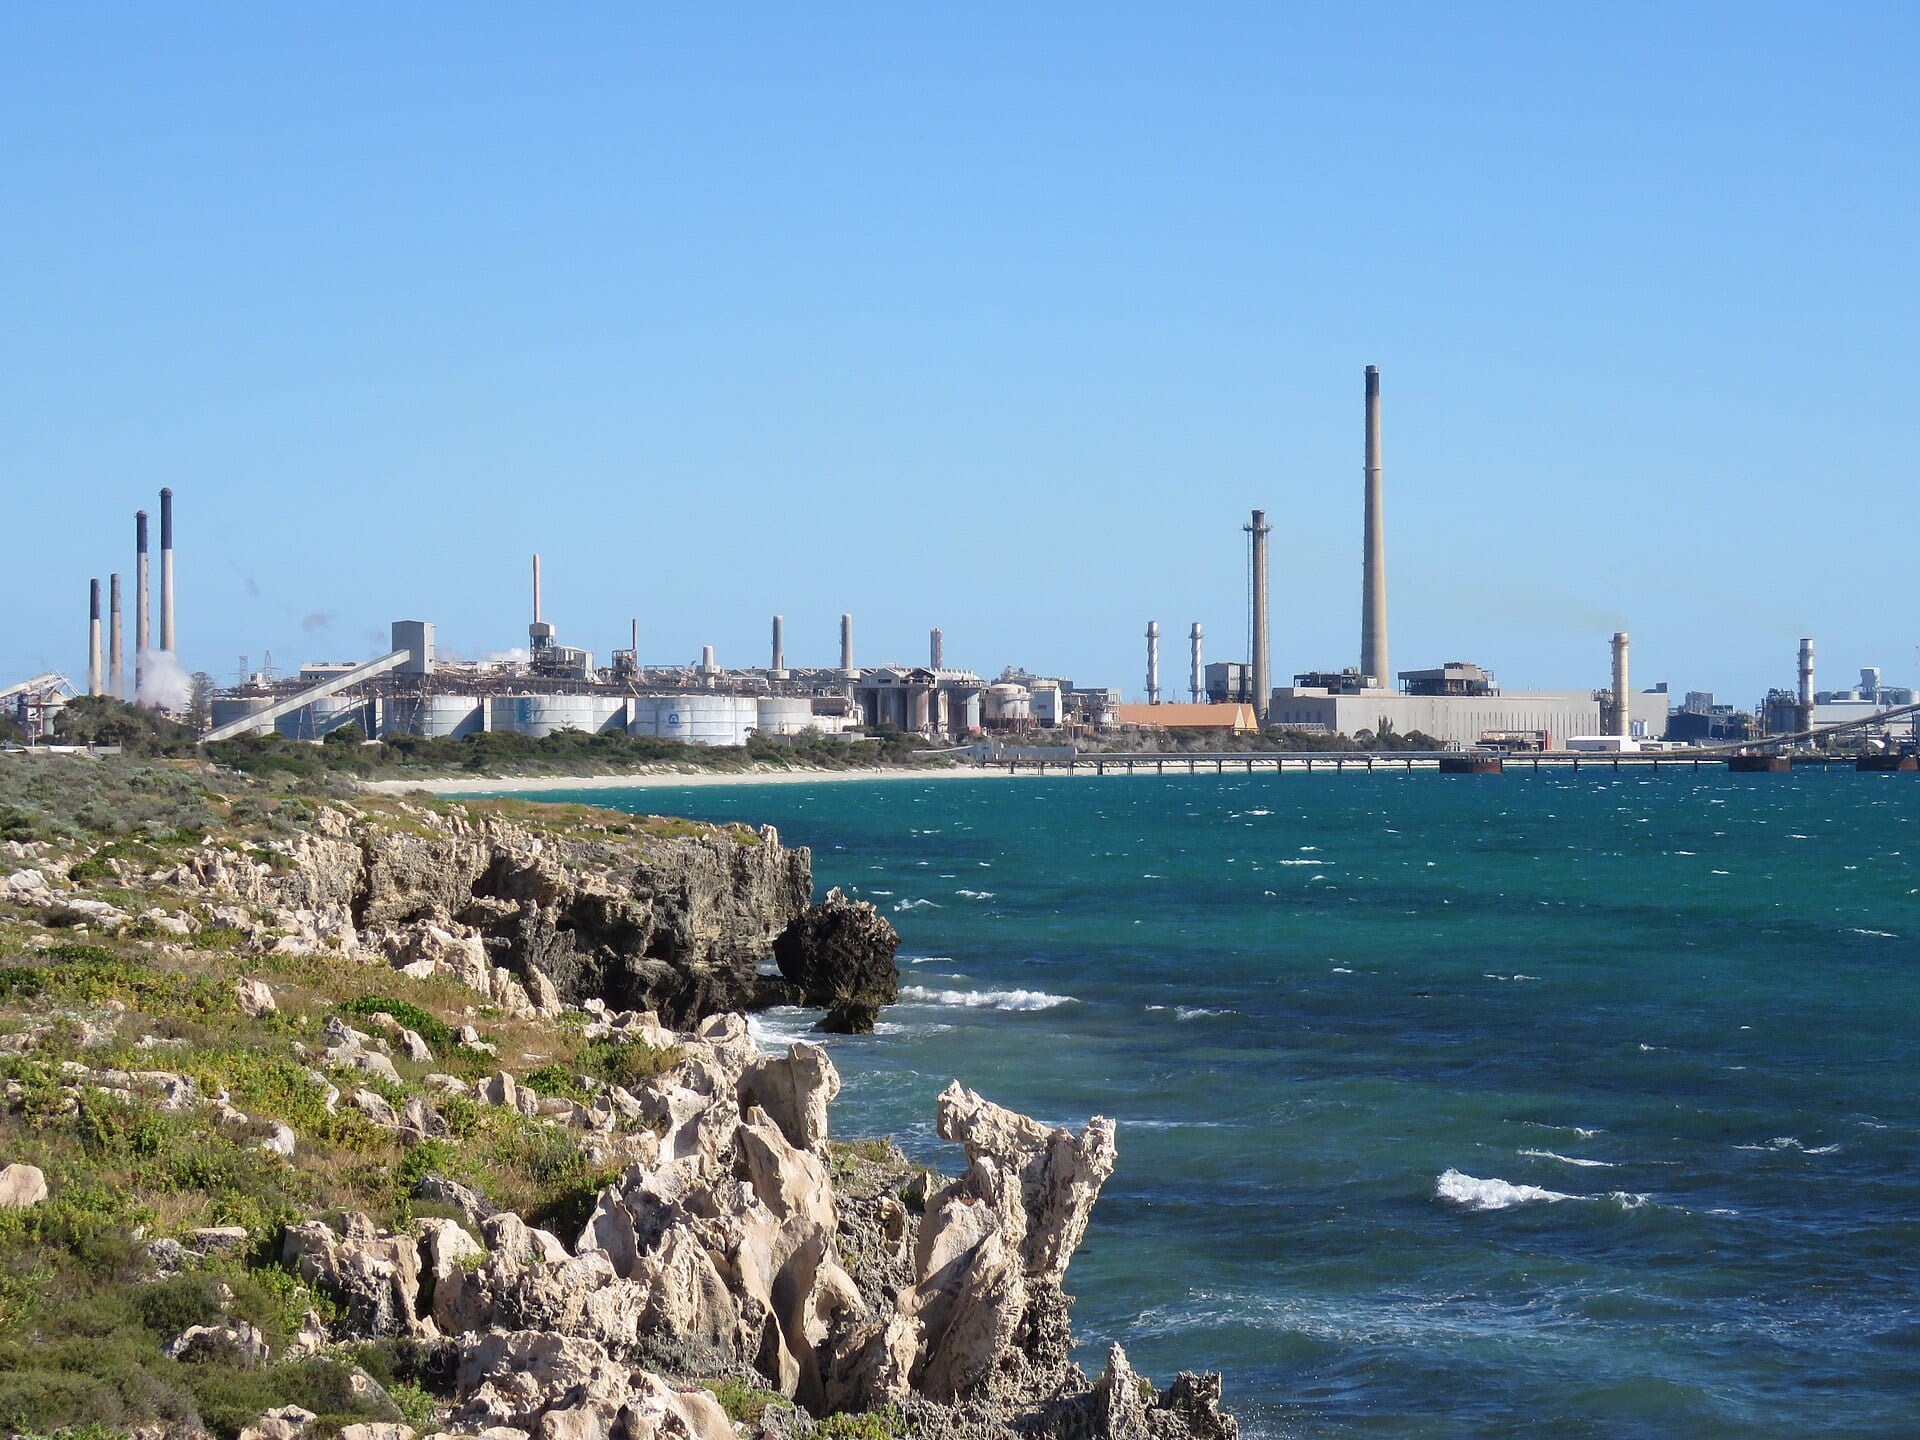
今晚纽约收盘后,美国铝业(Alcoa)+0.24% — 美国铝业(Alcoa), up 0.24 percent today将发布三季度业绩,而这场检验针对的是华尔街的数字,不是公司本身1。就在隔夜,澳大利亚多元化矿业公司South32的股东以99.18%的赞成票,同意将旗下铝产业链出售给美国铝业——标的从沃斯利氧化铝厂、希尔赛德铝业,一直到MRN铝土矿和两座巴西工厂——交易价值最高达56亿美元2。与此同时,分析师一致预期将美国铝业本季度调整后每股收益较二季度下调22%,至1.65美元1。谁对谁错,将由美国铝业拒绝给出指引的那几项变量决定。
公司指引小幅改善,分析师共识却预计下滑
按板块口径,美国铝业7月发布的展望折算下来环比改善约1,000万美元:平贾拉精炼厂运行更趋平稳、加拿大关税成本下降,抵消了氧化铝成本的上涨1。这份展望明确不对铝价和区域溢价作出预测,而只有这两项变量,才大到足以填补与上一季度之间的落差——那个季度,美国铝业的已实现铝价为每吨4,752美元1。即便如此,卖方仍在悄悄上调预期。Zacks最准确预期为1.72美元,其模型预测业绩将超出预期7。巴克莱−2.85% — 巴克莱, down 2.85 percent today10月14日首次覆盖该股,给予"增持"评级、目标价55美元,认为市场对铝价下跌的担忧已属过度——在中东供应受限的背景下,铝市场将保持紧俏,直至2027年初6。
共识预期:三季度营收较二季度跳升后回落
- 营收
- Estimate
Data
| 营收 | |
|---|---|
| 2024Q3 | $2.9B |
| 2024Q4 | $3.49B |
| 2025Q1 | $3.37B |
| 2025Q2 | $3.02B |
| 2025Q3 | $3B |
| 2025Q4 | $3.45B |
| 2026Q1 | $3.19B |
| 2026Q2 | $3.97B |
| 2026Q3E (estimate) | $3.61B |
这笔收购的资金早已到位
这场表决扫清了这桩交易在股东层面的最大障碍,而美国铝业早在数周前就已为交易落实资金:通过Alumina Pty和Alcoa Nederland两家子公司发行的26亿美元高级票据,已于9月23日完成发行交割3。交易预计在South32 2027财年下半年完成,尚需满足监管条件2。这笔收购集中的恰恰是公司业务中偏弱的一半:第二季度,氧化铝板块亏损9600万美元,电解铝板块则实现利润10.7亿美元4。巴克莱认为这笔交易的价值被市场低估,并估算其协同效应的净现值约为9亿美元6。
已实现价格今晚定输赢
14位分析师给出的平均目标价为59.90美元,而美国铝业最新收盘价为40.08美元5。业绩公告中有两行数据最具决定性:已实现铝价,以及美国铝业所持沙特矿业公司(Ma'aden)股份的按市值计价损益——后者可能把GAAP收益推高或拉低,而分析师预期跟踪的是调整后数字1。电话会召开前,美国铝业刚于10月14日发布声明,证实旗下阿卢马尔(Alumar)电解铝厂发生一起与工作相关的死亡事故,此事将主导电话会上关于运营的提问5。如果已实现价格能维持在二季度水平附近,那么离谱的将是被下调的一致预期,而不是股价。
GAAP净利润:八个季度内从2000万美元摆动至5.48亿美元
Data
| GAAP净利润 | |
|---|---|
| 2024Q2 | $0.02B |
| 2024Q3 | $0.09B |
| 2024Q4 | $0.2B |
| 2025Q1 | $0.55B |
| 2025Q2 | $0.16B |
| 2025Q3 | $0.23B |
| 2025Q4 | $0.21B |
| 2026Q1 | $0.43B |
| 2026Q2 | $0.41B |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.