Amerikas Hypothekenbank Nummer eins ruft künftig bei jedem Darlehen auch den Konkurrenz-Score ab – und FICO nennt es Treue
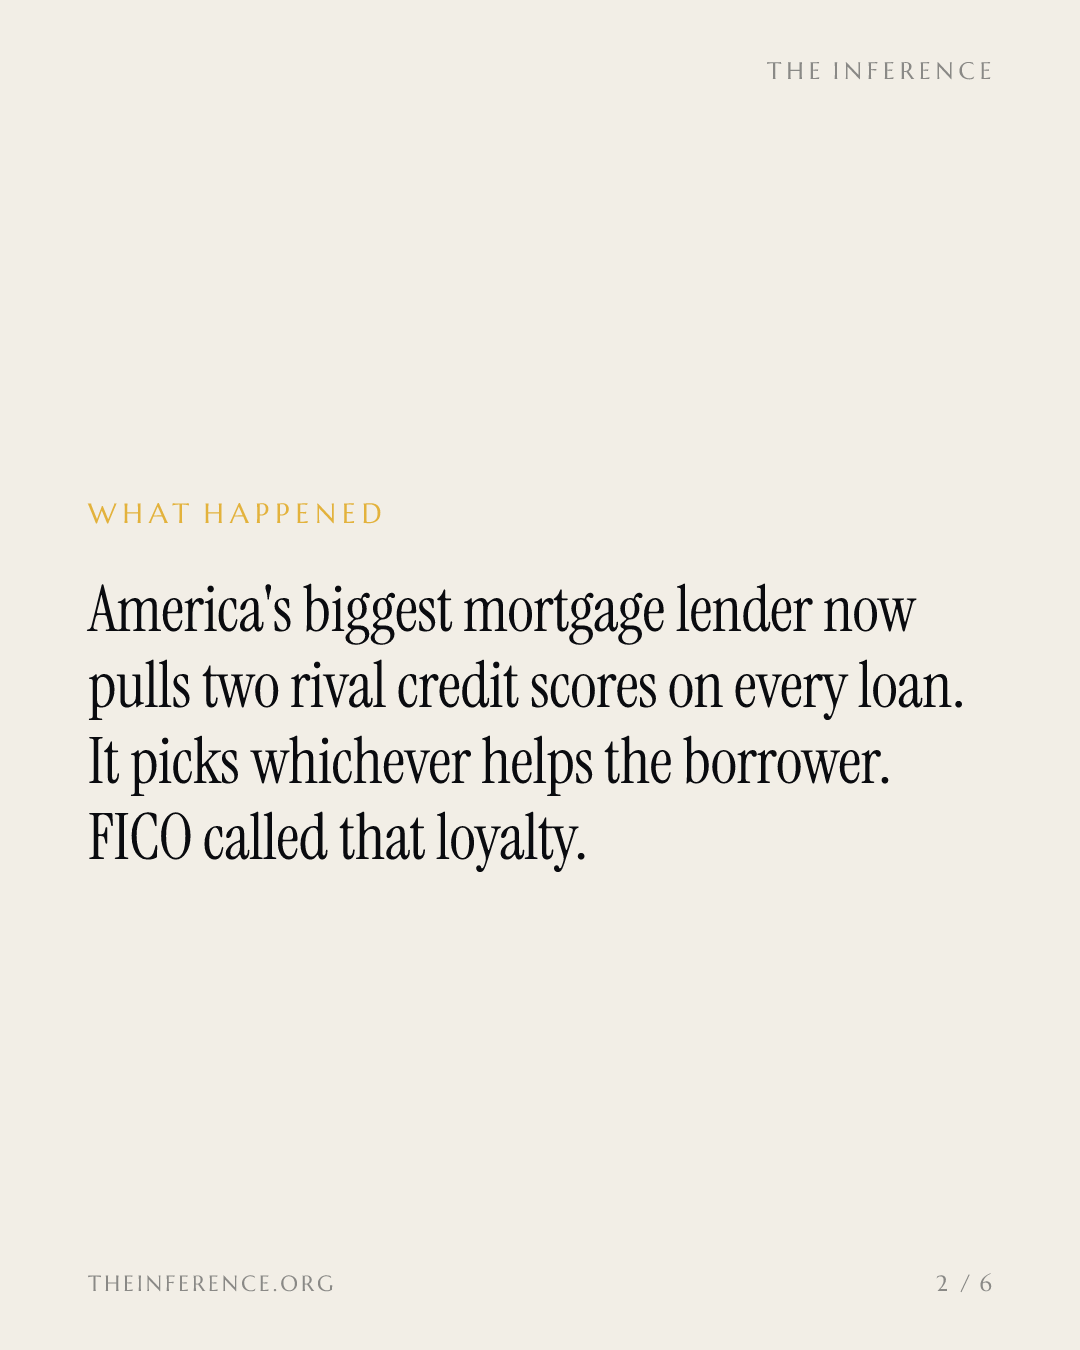
United Wholesale Mortgage ruft künftig bei jeder Bonitätsabfrage FICO-Scores und VantageScore 4.0 ab und nutzt automatisch den für den Kreditnehmer besseren Wert. FICOs Antwort war eine bezahlte Pressemitteilung, die den Schritt als Bekräftigung eines Bekenntnisses wertete – an einem Tag, an dem zudem ein unbestätigter Bericht über 15 Prozent Stellenabbau die Runde machte.
 Vincent Jiang · 2 min read
Künftig gewinnt standardmäßig der beste Score
United Wholesale Mortgage, Amerikas Hypothekenanbieter Nummer eins, kündigte am Dienstag an, künftig bei jeder Bonitätsprüfung FICO-Scores und VantageScore 4.0 abzurufen und automatisch den Wert anzusetzen, der für den Kreditnehmer am günstigsten ist: niedrigste Rate, billigere Hypothekenversicherung, geringere Gesamtgebühren 14. FICO reagierte noch am selben Nachmittag mit einer bezahlten Pressemitteilung, die den Schritt als Bekräftigung des Bekenntnisses zu den FICO-Scores erklärte 2. Etwas deutlicher wurde CEO Mat Ishbia: „Niemand sollte sich Gedanken machen müssen, welches Scoring-Modell gewinnt“ 4. Die dreistellige Zahl, die seit 1989 den Preis für Kredit in den USA bestimmt 6, ist damit gerade zur Zweitmeinung geworden.
Schon jeder vierte Kreditnehmer schneidet besser ab
Die neue Regel trägt eine Verschiebung in die Breite, die sich in UWMs Pipeline bereits messen lässt: Etwa ein Viertel der Kreditnehmer erhielt unter VantageScore 4.0 ein günstigeres Ergebnis als unter dem klassischen FICO-Score; bis Ende September sollte der Anteil laut UWM auf zwei von fünf steigen 5. Fannie Mae und Freddie Mac haben das Konkurrenzmodell am 9. September für alle zugelassenen Kreditgeber geöffnet – nach einem Start bei rund 50 Kreditgebern im April 56. Das Fachportal HousingWire deutet UWMs Schritt als Konter auf Rockets Strategie, VantageScore an erste Stelle zu setzen 8.
FICOs Beweisstück: eine bezahlte Pressemitteilung
Die Behauptungen der Mitteilung: 90 Prozent der führenden US-Kreditgeber nutzten FICO-Scores; FICO sei „der einzige unabhängige Analyseanbieter“, dessen Leistung über einen vollständigen Konjunkturzyklus hinweg belegt ist; und das 10T Free Access Program liefere den FICO Score 10T neben dem klassischen Score ohne Aufpreis 2. Gratis ist ein bemerkenswerter Preis für einen Score, dessen Kosten pro Abfrage in den vergangenen Jahren kräftig gestiegen sind 6.
Die verteidigte Marge
Wie dringend die Lage ist, zeigen Fair Isaacs Einreichungen bei der Börsenaufsicht: Die operative Marge stieg von 43,4 Prozent im September-Quartal 2024 auf einen Höchststand von 58,2 Prozent im März 2026, und das Umsatzwachstum erreichte in diesem Quartal 38,7 Prozent 7.
Der Burggraben, beziffert: FICOs operative Marge stieg in acht Quartalen um zehn Prozentpunkte
Data
| Operative Marge | |
|---|---|
| Q3/24 | 43.4% |
| Q4/24 | 40.8% |
| Q1/25 | 49.3% |
| Q2/25 | 48.9% |
| Q3/25 | 46% |
| Q4/25 | 45.7% |
| Q1/26 | 58.2% |
| Q2/26 | 53.8% |
Am selben Tag verbreitete der Prognosemarkt-Betreiber Polymarket die Meldung, FICO plane, rund 15 Prozent seiner Belegschaft abzubauen, während das Unternehmen KI tiefer in die Produktentwicklung integriert 3. Die Zahl taucht in keiner Unternehmensmitteilung und in keinem großen Medium auf; sie ist unbestätigt.
Washington hat das letzte Wort
Die US-Wohnungsbaubehörde FHA akzeptiert ab dem 1. Januar 2027 VantageScore 4.0 und den FICO Score 10T – und Bill Pulte, Chef der US-Wohnungsfinanzaufsicht FHFA, prüft, ob Bonitätsprüfungen künftig mit nur zwei Auskunfteien oder sogar nur einem einzigen Bericht auskommen 56. Der Einwand hat Substanz: Eine Analyse von Pivot Financial ergab, dass VantageScore 4.0 Immobilienkredite über die gesamte Laufzeit deutlich verteuern kann. „Ein FICO-Score von 750 ist nicht dasselbe wie ein VantageScore von 750“, sagte der Firmenchef 8. Der Dienstag gehörte an der Börse dennoch dem Platzhirschen: FICO schloss 0,85 Prozent im Plus, UWM verlor fast 7 Prozent 24.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.