El mayor prestamista hipotecario de EEUU consultará la puntuación de un rival en cada préstamo, y FICO lo llama lealtad
United Wholesale Mortgage consultará a partir de ahora las puntuaciones FICO y la VantageScore 4.0 en todos los expedientes de crédito y aplicará de forma automática la cifra que más convenga al prestatario. FICO respondió con una nota de prensa pagada que lo califica de reafirmación, en un día que también dejó un informe sin confirmar sobre un recorte del 15% de la plantilla.
 Vincent Jiang · 2 min read
La mejor puntuación gana ahora por defecto
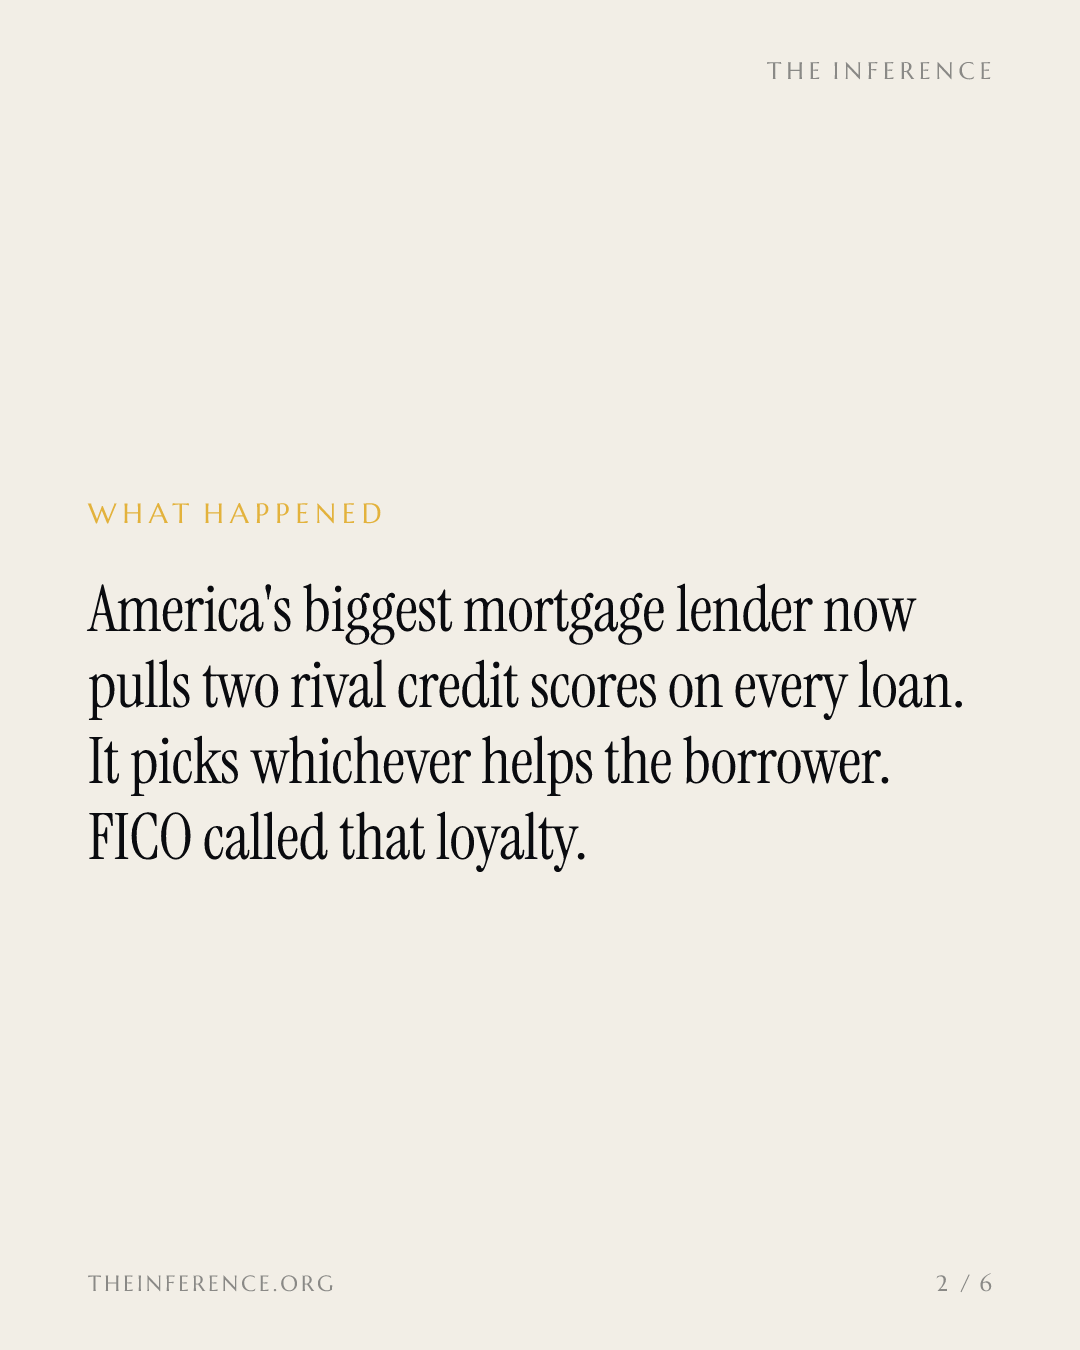
United Wholesale Mortgage, el mayor prestamista hipotecario de Estados Unidos, anunció el martes que obtendrá las puntuaciones FICO y VantageScore 4.0 en cada consulta de crédito y aplicará automáticamente la cifra que más convenga al prestatario: cuota más baja, seguro hipotecario más barato y menores costes totales 14. La respuesta de FICO llegó esa misma tarde en forma de nota de prensa pagada que califica la decisión de reafirmación del compromiso con las puntuaciones FICO 2. El consejero delegado, Mat Ishbia, lo planteó con menos rodeos: «Nadie debería tener que preocuparse por qué modelo crediticio gana» 4. La cifra de tres dígitos que ha marcado el precio del crédito estadounidense desde 1989 6 acaba de convertirse en una segunda opinión.
Uno de cada cuatro prestatarios ya obtiene mejor puntuación
La política lleva a gran escala un cambio ya medible en la cartera de UWM: alrededor de una cuarta parte de los prestatarios obtuvo un resultado más favorable con VantageScore 4.0 que con el FICO clásico, una proporción que UWM esperaba que subiera hasta dos de cada cinco para finales de septiembre 5. Fannie Mae y Freddie Mac abrieron el 9 de septiembre el modelo rival a todos los prestamistas aprobados, tras su despliegue en abril entre unos 50 prestamistas 56. HousingWire interpreta el paso de UWM como una respuesta a la política de Rocket de dar prioridad a VantageScore 8.
La prueba de FICO es una nota de prensa pagada
Las afirmaciones del comunicado: el 90% de los principales prestamistas estadounidenses usan las puntuaciones FICO; FICO es «el único proveedor independiente de analítica» con un rendimiento conocido a lo largo de un ciclo económico completo; y el 10T Free Access Program ofrece la puntuación FICO Score 10T junto con el FICO clásico sin coste adicional 2. Gratis es un precio llamativo para una puntuación cuyo coste por consulta ha subido con fuerza en los últimos años 6.
El margen que se defiende
Los registros que Fair Isaac presenta ante la SEC explican la urgencia. El margen operativo pasó del 43,4% del trimestre cerrado en septiembre de 2024 a un máximo del 58,2% en el terminado en marzo de 2026, y el crecimiento de los ingresos alcanzó el 38,7% en ese trimestre 7.
El precio del foso: el margen operativo de FICO subió diez puntos en ocho trimestres
Data
| Margen operativo | |
|---|---|
| T3 '24 | 43.4% |
| T4 '24 | 40.8% |
| T1 '25 | 49.3% |
| T2 '25 | 48.9% |
| T3 '25 | 46% |
| T4 '25 | 45.7% |
| T1 '26 | 58.2% |
| T2 '26 | 53.8% |
Ese mismo día, el operador de mercados de predicción Polymarket publicó que FICO planea eliminar en torno al 15% de su plantilla a medida que integra la IA de forma más profunda en el desarrollo de producto 3. La cifra no aparece en ningún comunicado de la empresa ni en ningún gran medio: sigue sin confirmarse.
Washington tiene la última palabra
La FHA empezará a aceptar VantageScore 4.0 y FICO Score 10T el 1 de enero de 2027, y el director de la FHFA, Bill Pulte, estudia consultas de crédito con solo dos agencias e incluso con un único informe 56. La objeción es real: el análisis de Pivot Financial concluyó que VantageScore 4.0 puede encarecer de forma sustancial los préstamos a lo largo de toda su vida, y que «un 750 de FICO no es lo mismo que un 750 de VantageScore», dijo su consejero delegado 8. Aun así, la sesión del martes se puso del lado del incumbente: FICO cerró con un avance del 0,85%, mientras UWM se dejaba casi un 7% 24.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.