Крупнейший ипотечный кредитор США теперь запрашивает балл конкурента по каждому кредиту — а FICO называет это лояльностью
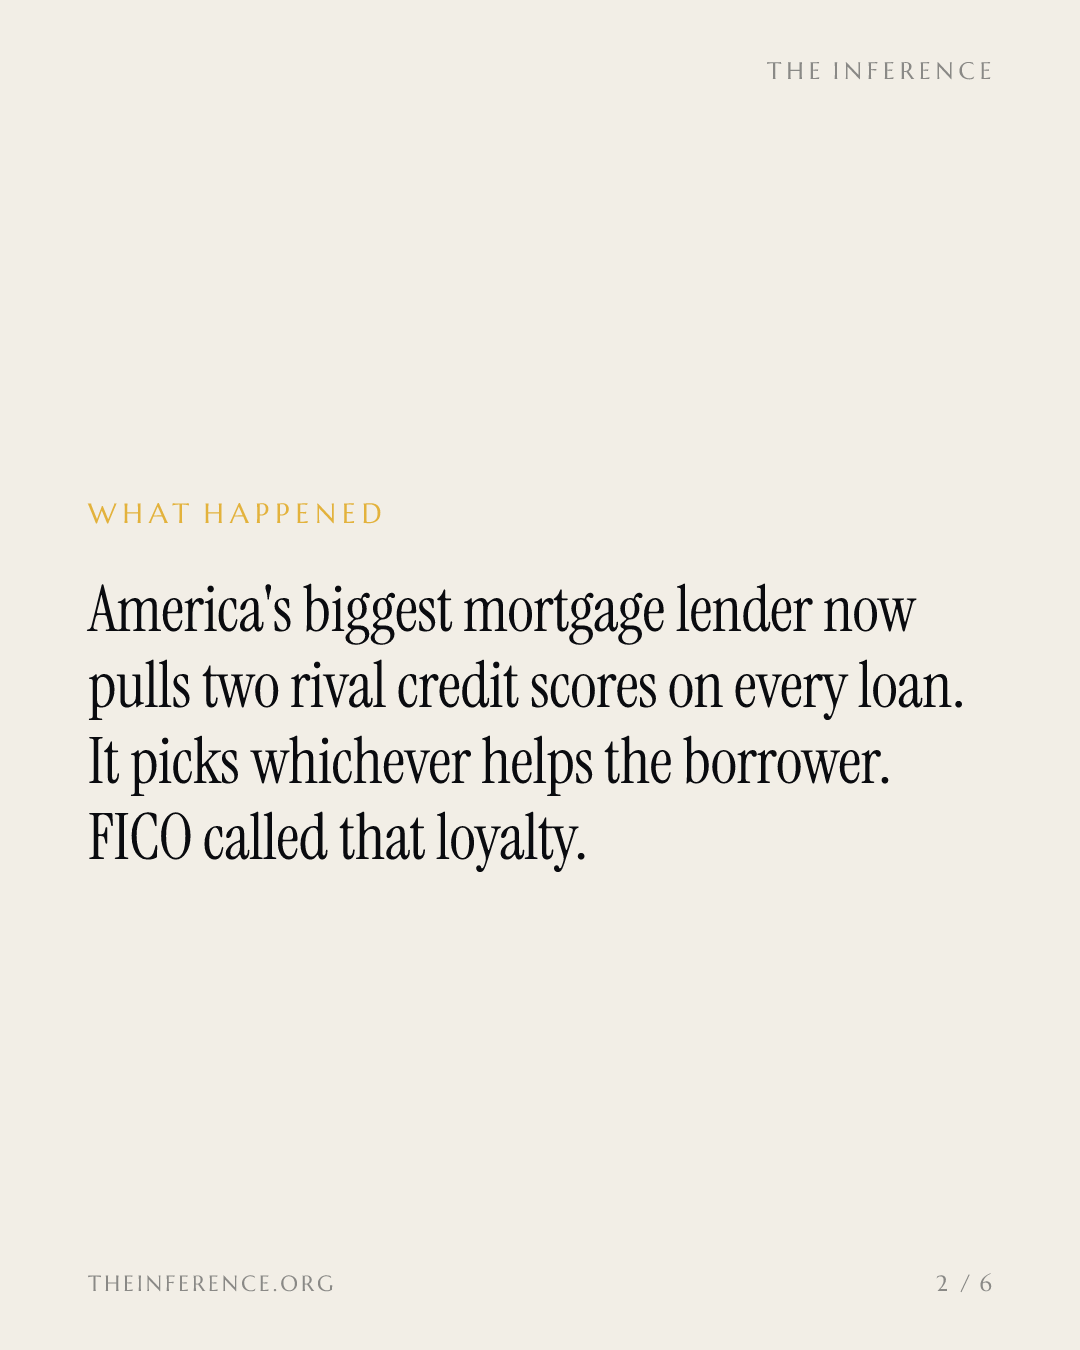
United Wholesale Mortgage теперь при каждом запросе кредитного отчета будет получать и скоринг FICO, и VantageScore 4.0 — и автоматически использовать тот балл, который выгоднее заемщику. FICO ответила платным пресс-релизом, назвав это подтверждением приверженности скорингу FICO, — в день, когда появилась и неподтвержденная информация о сокращении 15% сотрудников.
 Vincent Jiang · 2 min read
Лучший балл теперь побеждает по умолчанию
United Wholesale Mortgage, крупнейший ипотечный кредитор США, во вторник объявила, что при каждом запросе кредитной истории будет получать скоринг FICO и VantageScore 4.0 и автоматически использовать тот балл, который выгоднее заемщику: наименьший платеж, более дешевую ипотечную страховку, меньшие совокупные комиссии 14. FICO ответила во второй половине того же дня платным пресс-релизом, в котором назвала решение UWM подтверждением приверженности скорингу FICO 2. Глава компании Мэт Ишбия выразился жестче: «Никто не должен переживать о том, какая кредитная модель победит» 4. Трехзначный балл, с 1989 года определявший цену американского кредита 6, только что стал вторым мнением.
Каждый четвертый заемщик уже набирает более высокий балл
Новая политика UWM масштабирует сдвиг, уже заметный в ее потоке заявок: примерно четверть заемщиков получали более выгодный результат по VantageScore 4.0, чем по классическому FICO, и, по ожиданиям UWM, к концу сентября эта доля вырастет до двух из пяти 5. Fannie Mae и Freddie Mac открыли альтернативную модель для всех аккредитованных кредиторов 9 сентября — до этого, в апреле, она была доступна примерно 50 кредитным организациям 56. HousingWire трактует шаг UWM как ответ на политику Rocket, где приоритет отдается VantageScore 8.
Главный аргумент FICO — платный пресс-релиз
В релизе утверждается, что скорингом FICO пользуются 90% крупнейших кредиторов США; что FICO — «единственный независимый поставщик аналитики», чьи результаты известны за полный экономический цикл; и что в рамках программы 10T Free Access Program балл FICO Score 10T предоставляется вместе с классическим без дополнительной платы 2. Бесплатно — примечательная цена для балла, стоимость запроса которого в последние годы резко выросла 6.
Маржа, которую защищают
Отчетность Fair Isaac объясняет, откуда такая спешка. Операционная маржа выросла с 43,4% в квартале, завершившемся в сентябре 2024 года, до пиковых 58,2% в марте 2026 года, а рост выручки в том квартале достиг 38,7% 7.
Ров в денежном выражении: операционная маржа FICO выросла на десять пунктов за восемь кварталов
Data
| Операционная маржа | |
|---|---|
| III кв. 24 | 43.4% |
| IV кв. 24 | 40.8% |
| I кв. 25 | 49.3% |
| II кв. 25 | 48.9% |
| III кв. 25 | 46% |
| IV кв. 25 | 45.7% |
| I кв. 26 | 58.2% |
| II кв. 26 | 53.8% |
В тот же день оператор рынка предсказаний Polymarket сообщил, что FICO планирует сократить примерно 15% персонала, глубже встраивая ИИ в разработку продуктов 3. Эта цифра не фигурирует ни в заявлениях компании, ни в крупных изданиях; она остается неподтвержденной.
Последнее слово за Вашингтоном
Федеральная жилищная администрация (FHA) начнет принимать VantageScore 4.0 и FICO Score 10T с 1 января 2027 года, а глава Федерального агентства жилищных финансов (FHFA) Билл Пулте рассматривает переход на запросы кредитной истории из двух бюро и даже из одного 56. Контраргумент вполне реален: анализ Pivot Financial показал, что VantageScore 4.0 может существенно удорожать кредит на протяжении всего срока займа, а «750 по FICO — не то же самое, что 750 по VantageScore», — заявил гендиректор компании 8. И все же во вторник биржевая лента была на стороне действующего лидера: акции FICO выросли на 0,85%, а бумаги UWM подешевели почти на 7% 24.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.