앰코 주가 10거래일 연속 하락해 41.82달러 마감…엔비디아 15억달러는 '선급금'이지 확정 매출 아니다
10거래일 연속 하락 행진은 역대 최대 2분기 실적, 엔비디아의 선급금, 더 커진 애리조나 캠퍼스 계획과 정면으로 마주했다. 실적 공시와 주가 사이 간극의 실체는 각주에 숨어 있고, 10월 26일 3분기 실적 발표가 그 값을 매길 전망이다.
 Richard Tang · 3 min read
앰코테크놀로지−6.02% — 앰코테크놀로지, down 6.02 percent today가 지난 금요일 41.82달러에 마감하며 10거래일 연속 하락 행진을 이어갔다 1. 이 회사는 다른 반도체 기업의 칩 패키징과 테스트를 대신 맡는 위탁 업체다. 이 기간 시가총액은 약 35억달러 증발했다 1. 같은 기간 S&P500 지수는 0.8% 내렸을 뿐이다 1. 즉 이번 주가 재평가는 앰코 자체 요인이고, 가장 유력한 원인은 공시서류의 각주다.
공시에 담긴 호황
앰코의 2분기(6월 마감)는 2분기 기준 역대 최대 실적이었다. 매출 19억달러에 순이익은 3배 넘게 불었다 2. 경영진은 3분기(9월 마감) 매출 19억5000만~20억5000만달러, 매출총이익률 18.5~19.5%, 주당순이익(EPS) 0.72~0.82달러를 가이던스로 제시했다 2. 데이터센터가 중심인 컴퓨팅 부문은 AI 수요와 서버 프로세서 패키징 물량 확대에 힘입어 전 분기 대비 약 30% 늘어날 전망이다 2.
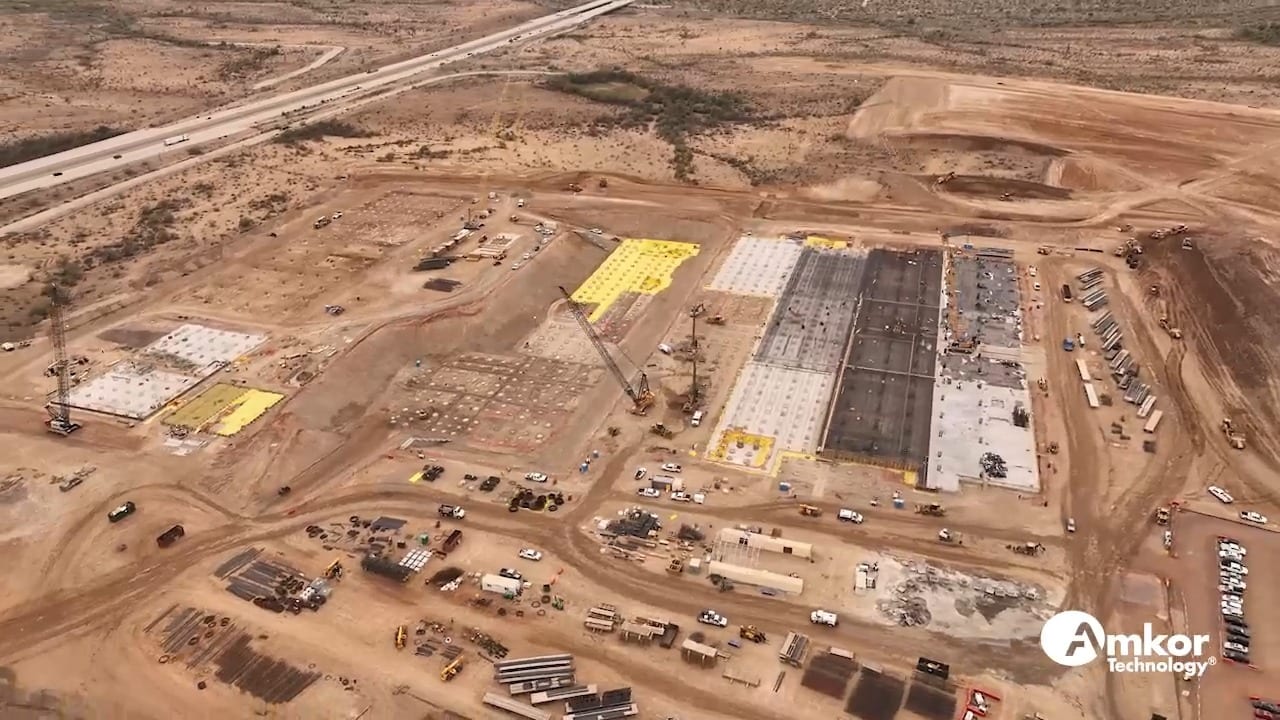
거래 흐름도 뒤처지지 않는다. 7월에는 엔비디아와 수년에 걸친 패키징 파트너십이 공개되며 앰코 주가가 시간외 거래에서 17% 급등했다 3. 6월에는 세계 최대 파운드리 TSMC−2.33% — TSMC, down 2.33 percent today와 10년에 걸친 패키징 협력 체계를 잡았다 2. 9월에는 애리조나 패키징 캠퍼스 투자 계획을 약 120억달러 규모로 확대했다 4.
2026년 2분기는 '역대 최대 2분기'일 뿐 역대 최대 분기는 아니다
Data
| 매출 | |
|---|---|
| 23년 3분기 | $1.82B |
| 23년 4분기 | $1.75B |
| 24년 1분기 | $1.37B |
| 24년 2분기 | $1.46B |
| 24년 3분기 | $1.86B |
| 24년 4분기 | $1.63B |
| 25년 1분기 | $1.32B |
| 25년 2분기 | $1.51B |
| 25년 3분기 | $1.99B |
| 25년 4분기 | $1.89B |
| 26년 1분기 | $1.69B |
| 26년 2분기 | $1.9B |
호재마다 따라붙는 각주
2주 동안 이어진 매도는 투자자들이 각주까지 읽었다는 방증으로 풀이된다. 엔비디아−1.59% — 엔비디아, down 1.59 percent today가 댄 15억달러는 확정 매출이 아니라 2027년부터 미국 내 서비스 제공으로 돌려받기로 한 선급금이다 2. TSMC와의 협약이 확보해 주는 것은 생산능력과 생태계지, 금액이 명시된 웨이퍼 매출은 아니다 2. 실적 발표 자체에도 백로그(수주 잔고)나 단기 고객 약정이 없다는 주의 문구가 붙어 있다 2.
고객 구성도 같은 방향이다. 스마트폰과 태블릿은 여전히 전체 매출의 42%를 차지하는 최대 최종시장이고 2, 지난 분기에는 메모리 공급난으로 안드로이드 물량이 20% 줄었다 2.
앰코의 최대 최종시장은 여전히 스마트폰
- 커뮤니케이션(스마트폰·태블릿)4242%
- 컴퓨팅(데이터센터·PC·스토리지)2222%
- 자동차·산업 및 기타2222%
- 소비자1414%
Data
| Slice | Value | Share |
|---|---|---|
| 커뮤니케이션(스마트폰·태블릿) | 42 | 42% |
| 컴퓨팅(데이터센터·PC·스토리지) | 22 | 22% |
| 자동차·산업 및 기타 | 22 | 22% |
| 소비자 | 14 | 14% |
현금 장부도 같은 방향으로 기울어 있다. 앰코는 2026년 설비투자를 25억~30억달러로 가이던스했다 2. 상반기 영업현금흐름은 3억8200만달러에 그쳤다 2.
최근 1년간 내부자들은 9억9200만달러어치 주식을 팔았다. 보고된 매수는 없었다 6. 총액이 커진 데는 창업 김씨 일가의 2월 지분 매각이 크게 한몫했다 2. 주가가 이만큼 떨어졌어도 구루포커스(GuruFocus)는 앰코 주식을 여전히 17% 고평가로 본다 6.
강세 시나리오에도 근거는 있다
대만 패키징 동종업체 칩모스테크놀로지스−5.96% — 칩모스테크놀로지스, down 5.96 percent today는 AI 수요가 메모리 공급을 앞지르는 가운데 10월 8일 3분기 매출 사상 최대치를 기록했다고 밝혔다 7. 그런데도 이 회사 주가는 지난 금요일 4.8% 하락했다 8. 앰코의 연속 하락 행진을 집계한 트레피스(Trefis)는 앰코의 매출 증가율이 업종 중앙값보다 높고 이익 배수는 그보다 낮다며 사업 실체는 주가보다 튼튼해 보인다고 평가했다 1.
내부자 매도의 반대편에는 개인 투자자들이 서 있다. 투자 커뮤니티 스톡트윗(Stocktwits)에서 앰코 티커를 팔로우하는 계정은 6,404개다. 투자 심리 지표는 '강세'로 나와 있고, 최근 가장 많은 '좋아요'를 받은 글들도 낙폭을 매수 기회로 보는 쪽이다 9.
앰코는 10월 26일 3분기 실적을 발표한다 2. 컴퓨팅 부문이 가이던스에 근접한 속도로 성장하고 매출총이익률이 제시된 범위의 상단에 도달한다면, 이번 하락은 시장이 성급하게 앞서 나간 셈이 된다. 반대로 가이던스를 밑돌면 주가 할인 폭은 더 벌어질 여지가 있다. 엔비디아가 수년 앞서 대금을 치르기로 한 것은 증설이 실재한다는 방증이다. 남은 과제는 약정된 생산능력을 실제 들어온 현금으로 바꾸는 일이며, 그 여부는 이번 실적이 가늠한다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.