アムコーのAI向け後工程投資25~30億ドル、一部はエヌビディアが前払い 10月26日決算が初の試金石
アムコー・テクノロジーはAIチップの実装需要を受け、2026年の設備投資を25~30億ドルに引き上げた。だが10月、株価はメモリー株とともに売り込まれた。減価償却の重しが届く前に新工場は埋まるのか――。10月26日発表の7~9月期決算が、その最初の証拠を示す。
 Richard Tang · 3 min read
他社の半導体チップの実装と検査を請け負う米国本社の後工程受託(OSAT)最大手1、アムコー・テクノロジー−2.35% — アムコー・テクノロジー, down 2.35 percent todayは、AI向けパッケージング需要を背景に、2026年の設備投資を25億~30億ドルに引き上げた 2。だが、10月の相場はこの賭けに否定的だ。株価は10月12日に48.11ドルで取引を終え、1カ月で5%超下落した。同じ1カ月でセクターは上昇している 3。
疑念の矛先は、連鎖の間違った環に向いている。AIに先端パッケージングが必要なのは、連鎖のうち観測済みの終点にすぎない。誰も測ったことのないのは、新工場がどれだけ速く受注で埋まるかという環だ。10月26日の7~9月期決算が、その最初の計測になる 3。
AIアクセラレータは必ず後工程を通る
大型のAIチップは、ウェハー工場から出てきた時点では複数のダイとメモリーのスタックの集まりであり、これを1つのパッケージに組み付けなければならない。アムコーとエンヌビディアの提携発表の言葉を借りれば、この工程がAIインフラが求める性能、省エネルギー性、システムレベルの統合を可能にする 1。設計者はこのため、開発の早い段階で後工程の担い手を固めてくる。アムコーでは、ダイをインターポーザ上に横並びに実装する2.5Dプログラムで顧客は11社に上り、高密度ファンアウトでも10件の案件が進行中だ 4。このパイプラインの中核にあるのが、世界首位の半導体メーカー2である台湾積体回路製造(TSMC)−0.39% — 台湾積体回路製造(TSMC), down 0.39 percent todayとの10年にわたる先端パッケージング契約だ 4。
4~6月期の売上高は前年同期比26%増と、この四半期としては過去最高だった 4。7~9月期は、顧客プログラムで最大のデータセンター向けCPUの案件が量産本格化するため、データセンター向けコンピューティング部門が30%近く増える見通しだ 4。
設備投資は期間内の最高、売上高は過去最高まであと一歩
- 売上高
- 設備投資
Data
| 売上高 | 設備投資 | |
|---|---|---|
| 23年7~9月 | $1.82B | $0.23B |
| 23年10~12月 | $1.75B | $0.23B |
| 24年1~3月 | $1.37B | $0.09B |
| 24年4~6月 | $1.46B | $0.17B |
| 24年7~9月 | $1.86B | $0.2B |
| 24年10~12月 | $1.63B | $0.29B |
| 25年1~3月 | $1.32B | $0.08B |
| 25年4~6月 | $1.51B | $0.15B |
| 25年7~9月 | $1.99B | $0.25B |
| 25年10~12月 | $1.89B | $0.33B |
| 26年1~3月 | $1.69B | $0.22B |
| 26年4~6月 | $1.9B | $0.44B |
増設工事はすでに契約済み
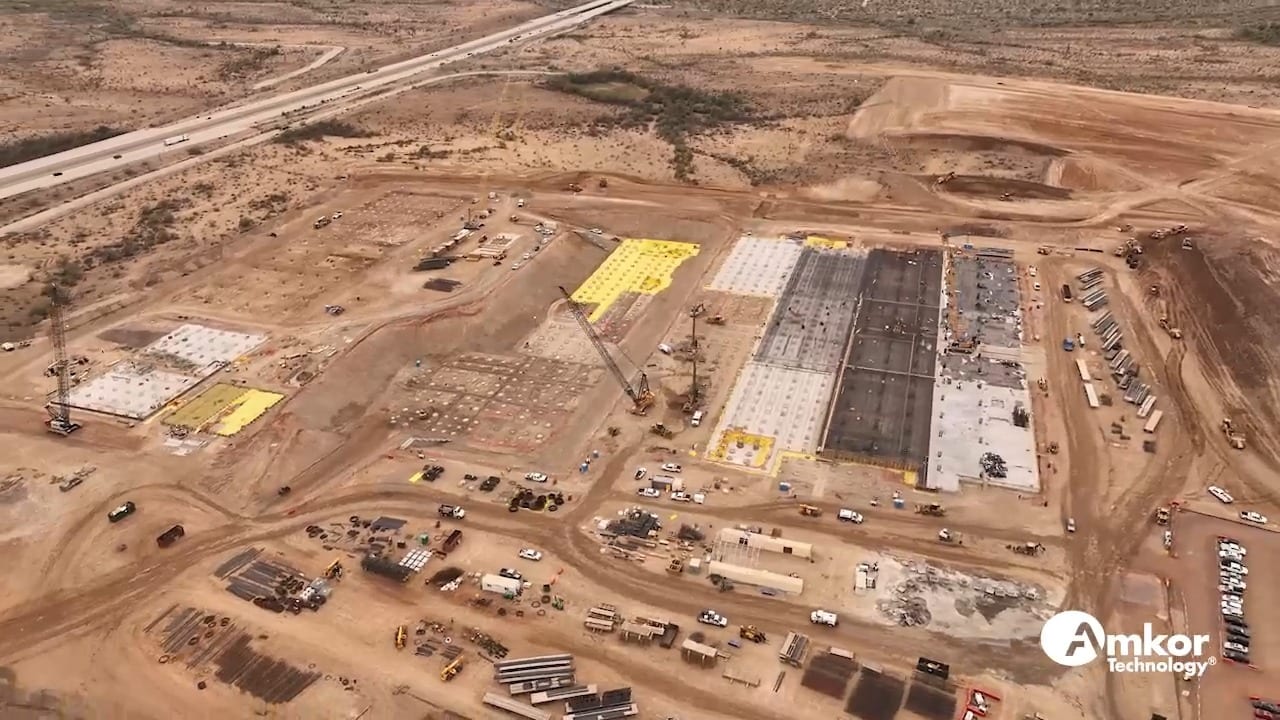
今回の投資が買うのは物理的な生産能力で、大半はすでに契約が済んでいる。韓国では、建設会社の東部(Dongbu)が今月、アムコーの光州のD棟で2740億ウォンをかけ2028年6月まで続く増設工事に着手する 5。アリゾナ州では、ピオリアのキャンパスが70億ドルを投じ2期に分けて建設する計画で、「米国本土初の先端パッケージング量産工場」とうたわれる 6。生産開始は2028年初頭の予定だ 6。敷地は台湾積体回路製造(TSMC)のアリゾナ工場の隣にあり、米国で作ったウェハーを一貫してパッケージングできる。雇用は最大3000人を見込む 6。
代金の一部は顧客が前払い
エンヌビディア−0.25% — エンヌビディア, down 0.25 percent todayは費用の一部を自社の負担に回した。それが7月に発表した15億ドル規模の複数年にわたるパッケージング・開発契約で、前払金がアムコーの米国における先端パッケージング能力の増強を支える 1。この賭けの一部は顧客が担い、残りは株主が負う。残るリスクの中身は、経営陣自身が明かしている。顧客は一般に拘束力のある長期のコミットメントを与えず、アリゾナの量産立ち上げは稼働率の低迷と減価償却を通じて数年にわたり利益率を圧迫し得るという 4。AI向けパッケージングの需要が足踏みしても、工場と減価償却費は損益にのしかかる。
最初の答えは10月26日
10月の株安はメモリーの話だった。中国のメモリーメーカー、長鑫存儲科技(CXMT)がより高密度のDDR5サーバー用モジュールを開発したとの主張と、DRAMと高帯域幅メモリー(HBM)の生産を台湾拠点に支えるメモリーチップメーカー、マイクロン・テクノロジー−4.10% — マイクロン・テクノロジー, down 4.10 percent todayでのストライキ実施の是非を問う投票が、半導体株を一斉に押し下げた 7。この二つはいずれも表面上はアムコーのパッケージング受注には関係がなく、CXMTが自社チップを商用規模で量産できる証明もまだない 7。
ハードルは売上高20億ドル、PER19倍
アムコー自身が掲げた7~9月期のハードルは、売上高19億5000万~20億5000万ドル、売上総利益率18.5~19.5%だ 4。市場コンセンサスはこの1カ月動いておらず、1株当たり利益79セント、売上高約20億ドルを見込む 3。予想株価収益率(PER)は19倍弱。業界平均が約38倍であるのに対し、市場はすでにアムコーを、設備に見合う利益を自力で稼ぐことを求められる工場として値付けしている 3。決算が予想を上回り、稼働率の裏付けまで示されれば、設備投資が受注で支えられていることの証明になる。逆に稼働率の数字が振るわれれば、その重みはまっすぐ利益率にのしかかる。
7~9月期のハードルは過去3年のどの四半期の実績より高い売上総利益率
- 売上総利益率
- Estimate
Data
| 売上総利益率 | |
|---|---|
| 23年7~9月 | 15.5% |
| 23年10~12月 | 15.9% |
| 24年1~3月 | 14.8% |
| 24年4~6月 | 14.5% |
| 24年7~9月 | 14.6% |
| 24年10~12月 | 15.1% |
| 25年1~3月 | 11.9% |
| 25年4~6月 | 12% |
| 25年7~9月 | 14.3% |
| 25年10~12月 | 16.7% |
| 26年1~3月 | 14.2% |
| 26年4~6月 | 16.8% |
| 26年7~9月 (estimate) | 19% (18.5–19.5%) |
この連鎖の需要側には、顧客のカネが控えている。新工場が埋まる速さは、いまだ一度も測られたことがない。10月26日の決算がその初の計測となる。新しいラインが埋まれば、アムコーは業界並みの倍率を勝ち取ったことになる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.