엔비디아가 일부 선급한 앰코의 '25억~30억 달러 AI 패키징' 베팅…10월 26일 첫 시험대
앰코테크놀로지는 AI 칩 패키징을 위해 2026년 설비투자를 25억~30억 달러로 끌어올렸다. 10월 들어 주가는 메모리 반도체주와 함께 끌려 내려갔다. 10월 26일 3분기 실적 발표는 감가상각비가 본격화하기 전 신규 공장이 제대로 채워지는지를 가늠할 첫 증거가 된다.
 Richard Tang · 3 min read
미국에 본사를 둔 반도체 조립·시험 위탁 생산(OSAT) 업체 가운데 최대 규모인 앰코테크놀로지−2.35% — 앰코테크놀로지, down 2.35 percent today는 다른 기업의 칩을 대신 패키징하고 테스트해 주는 회사다1. 이 회사는 AI 패키징 수요를 배경으로 2026년 설비투자를 25억 달러에서 30억 달러 사이로 끌어올렸다2. 정작 10월의 시세는 이 베팅에 동의하지 않는다. 주가는 10월 12일 48.11달러로 마감하며 한 달 새 5% 넘게 하락했고, 같은 기간 업종은 상승 마감했다3.
시장의 의심은 엉뚱한 고리를 겨냥하고 있다. AI가 첨단 패키징을 필요로 한다는 건 사슬에서 이미 확인된 끝부분이다. 아무도 측정해 보지 못한 고리는 신규 공장이 얼마나 빨리 채워지느냐이고, 10월 26일 3분기 실적 발표가 이를 재는 첫 자료다3.
모든 AI 가속기는 패키징 업체를 거쳐간다
대형 AI 칩은 웨이퍼 팹에서 나올 때 여러 개의 다이와 메모리 스택으로 존재하고, 이를 하나의 패키지로 접합해야 비로소 완성된다. 앰코의 엔비디아 파트너십 발표문이 말하듯 이 단계가 AI 인프라가 요구하는 성능, 에너지 효율, 시스템 수준의 통합을 가능하게 한다1. 그래서 설계 회사들은 일찌감치 패키징 업체를 묶어 둔다. 앰코는 다이를 인터포저 위에 나란히 올리는 2.5D 프로그램에 고객 11곳을 두고 있고, 고밀도 팬아웃(Fan-out)에서도 10건의 프로젝트가 진행 중이다4. 이 파이프라인의 버팀목은 TSMC−0.39% — TSMC, down 0.39 percent today와 맺은 10년짜리 첨단 패키징 협약4이다. TSMC는 세계 1위 반도체 제조업체다2.
2분기(6월 마감 분기) 매출은 전년 동기 대비 26% 늘며 역대 같은 분기 최대치를 기록했다4. 이번 분기에는 이들 프로젝트 가운데 가장 큰 데이터센터 CPU 용역이 본격화하면서 데이터센터 컴퓨팅 라인의 매출이 30% 가까이 늘어날 전망이다4.
설비투자는 기간 중 최고치, 매출은 사상 최고치 바로 아래
- 매출
- 설비투자
Data
| 매출 | 설비투자 | |
|---|---|---|
| 23년 3분기 | $1.82B | $0.23B |
| 23년 4분기 | $1.75B | $0.23B |
| 24년 1분기 | $1.37B | $0.09B |
| 24년 2분기 | $1.46B | $0.17B |
| 24년 3분기 | $1.86B | $0.2B |
| 24년 4분기 | $1.63B | $0.29B |
| 25년 1분기 | $1.32B | $0.08B |
| 25년 2분기 | $1.51B | $0.15B |
| 25년 3분기 | $1.99B | $0.25B |
| 25년 4분기 | $1.89B | $0.33B |
| 26년 1분기 | $1.69B | $0.22B |
| 26년 2분기 | $1.9B | $0.44B |
콘크리트는 이미 계약됐다
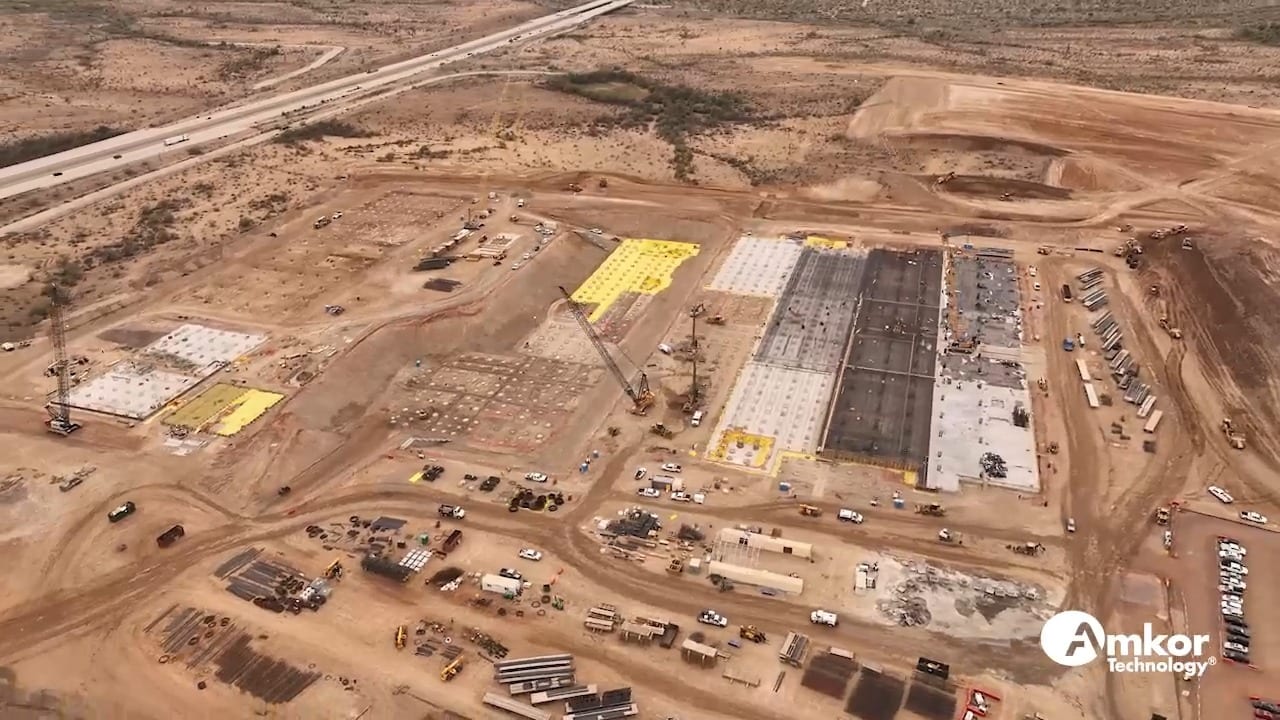
이번 설비투자가 사들이는 것은 실물 설비이며, 대부분 이미 계약이 완료됐다. 국내에서는 시공사 동부건설이 이달부터 앰코 광주 D동 증축 공사에 착수한다. 공사비는 2740억원, 공사 기간은 2028년 6월까지다5. 미국에서는 애리조나주 피오리아에 2단계에 걸쳐 총 70억 달러를 투입하는, '미국 내 첫 첨단 패키징 양산 공장'으로 내세우는 캠퍼스를 짓고 있다6. 생산 개시는 2028년 초로 예정돼 있다6. 부지는 TSMC 애리조나 팹 바로 옆에 붙어 있어 미국산 웨이퍼를 최종 패키지까지 미국 내에서 처리할 수 있고, 일자리는 최대 3000개가 창출된다6.
계산서 일부는 고객이 선급했다
엔비디아−0.25% — 엔비디아, down 0.25 percent today가 비용 일부를 자기 몫으로 떠안았다. 7월 발표된 수년에 걸친 15억 달러 규모 패키징·개발 협약으로, 이 협약의 선급금이 앰코의 미국 첨단 패키징 생산능력 확장을 떠받친다1. 베팅의 이만큼은 고객이 대신 지고 있고 나머지는 주주 몫으로 남는다. 잔여분의 정체는 경영진 스스로 밝혔다. 고객은 대개 구속력 있는 장기 약정을 주지 않으며, 애리조나 증설은 저가동과 감가상각비로 수년간 마진을 누를 수 있다는 것이다4. AI 패키징 수요가 주춤해도 공장과 그 감가상각비는 고스란히 실적에 얹힌다.
첫 영수증은 10월 26일 나온다
10월 주가 급락은 메모리가 원인이었다. 중국 메모리 업체 CXMT가 밀도를 높인 DDR5 서버용 모듈을 개발했다고 주장한 데 이어, DRAM과 고대역폭 메모리(HBM) 생산을 떠받치는 대만 공장을 둔 메모리 반도체 업체 마이크론−4.10% — 마이크론, down 4.10 percent today에서 파업 승인 투표가 치러지자 반도체주가 한꺼번에 끌려 내려갔다7. 두 사안 모두 표면상 앰코의 패키징 수주와는 무관하다. CXMT는 자사 칩을 상업적 물량으로 생산할 수 있음을 아직 입증하지 못했다7.
기준선은 매출 20억 달러·예상 PER 19배
앰코가 내건 이번 3분기 기준은 매출 19억5000만~20억5000만 달러에 매출총이익률 18.5~19.5%다4. 컨센서스는 한 달째 제자리다. 매출 약 20억 달러에 주당순이익(EPS) 0.79달러라는 전망이다3. 예상 PER은 19배를 갓 밑돌고 업계 평균은 38배 안팎이다. 시장은 이미 앰코를 '늘린 설비를 실적으로 증명해야 하는 공장'으로 값매기고 있다3. 가동률 관련 내용을 담은 어닝 서프라이즈가 나오면 설비투자가 주문으로 뒷받침되고 있음이 확인된다. 가동률 수치가 부진하면 그 부담은 곧바로 마진으로 떨어진다.
올해 3분기 기준 매출총이익률, 지난 3년 어느 분기보다 높다
- 매출총이익률
- Estimate
Data
| 매출총이익률 | |
|---|---|
| 23년 3분기 | 15.5% |
| 23년 4분기 | 15.9% |
| 24년 1분기 | 14.8% |
| 24년 2분기 | 14.5% |
| 24년 3분기 | 14.6% |
| 24년 4분기 | 15.1% |
| 25년 1분기 | 11.9% |
| 25년 2분기 | 12% |
| 25년 3분기 | 14.3% |
| 25년 4분기 | 16.7% |
| 26년 1분기 | 14.2% |
| 26년 2분기 | 16.8% |
| 26년 3분기 (estimate) | 19% (18.5–19.5%) |
이 연결 고리의 수요 쪽 끝에는 고객사의 현금이 버티고 있다. 신규 설비가 얼마나 빨리 채워지는지는 지금까지 한 번도 측정된 적이 없다. 10월 26일 실적 발표가 첫 측정이다. 새 라인이 차오르면 앰코는 업계 평균 멀티플을 받을 자격을 갖추게 된다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.