安靠25亿至30亿美元押注AI封装,部分资金由英伟达预付,10月26日迎来首场大考
安靠科技将2026年资本开支上调至25亿至30亿美元,用于AI芯片封装;进入10月,公司股价已随存储芯片股一同下挫。10月26日发布的三季报,将是判断新工厂能否赶在折旧落地前填满产能的第一份证据。
 Richard Tang · 3 min read
安靠科技−2.35% — 安靠科技, down 2.35 percent today是总部位于美国的最大委外封测厂商(OSAT,即为其他公司的芯片提供封装与测试服务)1。公司已将2026年资本开支上调至25亿至30亿美元,以应对AI封装需求2。10月的盘面却与这笔押注唱反调:该股10月12日收报48.11美元,一个月内累计下跌超过5%,同期所在板块上涨3。
市场的疑虑瞄错了环节。AI需要先进封装,这是链条上看得见的一端;没人测量过的是新工厂多快能填满产能,10月26日的三季报将给出这一环节的第一个读数3。
每颗AI加速芯片都绕不开封装厂
一颗大型AI芯片走出晶圆厂时,还只是若干裸片和存储器堆叠,须先键合成一个封装体。正如安靠与英伟达合作公告所言,这一步支撑起AI基础设施所需的性能、能效与系统级集成1。因此,芯片设计公司会早早锁定封装厂:安靠的2.5D封装(将裸片并排安置于中介层之上)项目已有11家客户,高密度扇出封装另有10个在手合作项目4。这条管线的压舱石,是与台积电−0.39% — 台积电, down 0.39 percent today签订的10年期先进封装协议4;台积电是全球领先的芯片制造商2。
今年二季度营收同比增长26%,创同期历史新高4。本季度,数据中心计算业务预计增长近30%,因其中规模最大的项目——一单数据中心CPU业务——正在爬坡4。
资本开支攀升至新高,营收略低于历史峰值
- 营收
- 资本开支
Data
| 营收 | 资本开支 | |
|---|---|---|
| 23Q3 | $1.82B | $0.23B |
| 23Q4 | $1.75B | $0.23B |
| 24Q1 | $1.37B | $0.09B |
| 24Q2 | $1.46B | $0.17B |
| 24Q3 | $1.86B | $0.2B |
| 24Q4 | $1.63B | $0.29B |
| 25Q1 | $1.32B | $0.08B |
| 25Q2 | $1.51B | $0.15B |
| 25Q3 | $1.99B | $0.25B |
| 25Q4 | $1.89B | $0.33B |
| 26Q1 | $1.69B | $0.22B |
| 26Q2 | $1.9B | $0.44B |
买下的是实体产能:建设合同大半已锁定
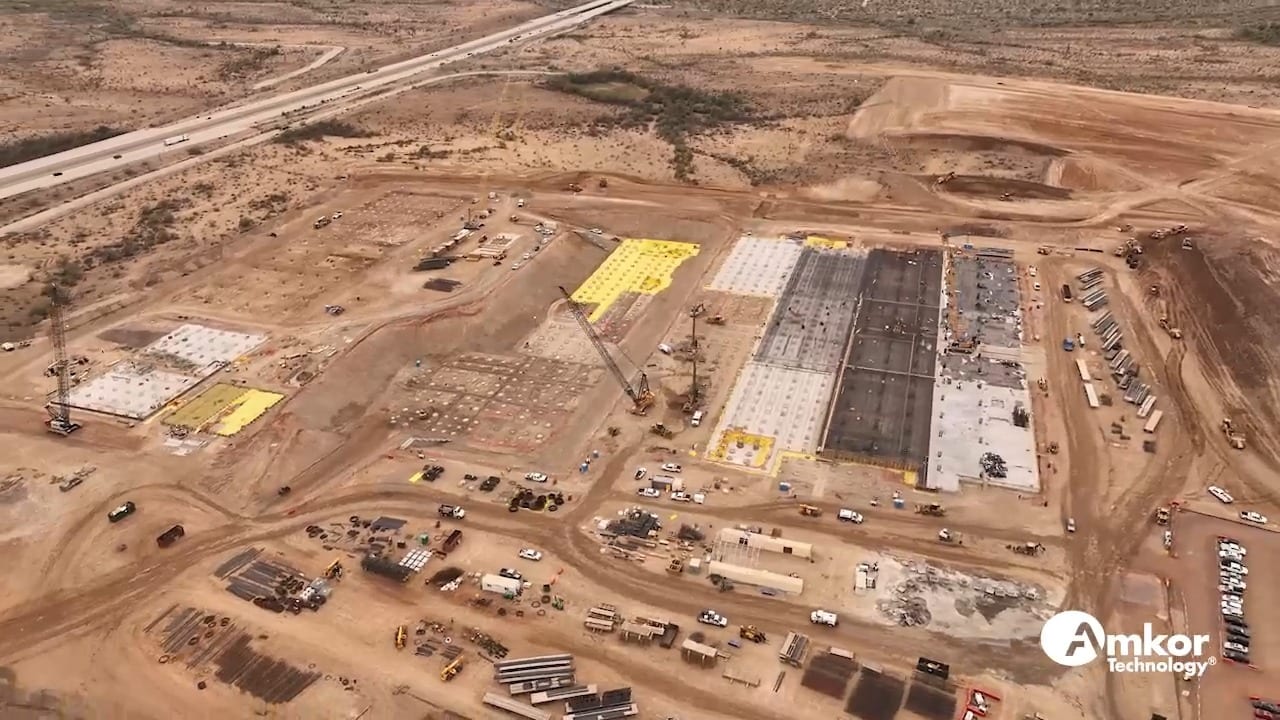
安靠买下的产能是看得见、摸得着的实体,而且大部分已经锁定。在韩国,承包商东部集团(Dongbu)本月开工,为安靠建设光州D厂房——一项耗资2740亿韩元、工期持续至2028年6月的扩建工程5。在亚利桑那州,皮奥里亚园区投资70亿美元、分两期建设,号称美国本土第一座量产级先进封装工厂6。新厂计划于2028年初投产6。厂址紧邻台积电的亚利桑那晶圆厂,美国制造的晶圆可在本土完成端到端封装;项目还将创造最多3000个就业岗位6。
客户已预付部分账单
英伟达−0.25% — 英伟达, down 0.25 percent today已把一部分成本揽到自己身上:今年7月,双方宣布一项为期多年、价值15亿美元的封装与研发协议,协议的预付款将用于支持安靠美国先进封装产能的扩张1。这场押注,一部分由客户扛着,其余的落在股东肩上。管理层自己点破了剩余的风险:客户通常不会给出有约束力的长期承诺,亚利桑那工厂的产能爬坡,可能因利用不足和折旧而在数年内持续拖累利润率4。一旦AI封装需求踩下刹车,厂房连同折旧仍会实打实落到业绩上。
首张“收据”10月26日到账
10月的这轮抛售,源头在存储芯片:中国存储芯片厂商长鑫存储宣称做出更高密度的DDR5服务器内存模组;美光−4.10% — 美光, down 4.10 percent today又赶上罢工授权投票——这家存储芯片制造商的DRAM与高带宽内存(HBM)产出,主要靠台湾厂区支撑。两条消息叠加,令一众芯片制造商股价齐跌7。从表面看,这两件事都不直接牵动安靠的封装订单;长鑫存储也尚未证明自己能以商业化规模量产这些芯片7。
门槛:20亿美元营收,对应19倍市盈率
安靠自己给这个季度定下的门槛是:营收19.5亿至20.5亿美元,毛利率18.5%至19.5%4。过去一个月,市场一致预期纹丝未动:每股收益0.79美元,营收约20亿美元3。安靠目前的前瞻市盈率不到19倍,而行业平均接近38倍——市场已经把安靠当作一家必须证明自己配得上这些产能的工厂来定价3。若季报超预期、且产能利用率数据向好,便说明这笔资本开支背后有订单支撑;利用率数字一旦偏软,则会直接压到毛利率上。
三季度门槛:毛利率须创三年新高
- 毛利率
- Estimate
Data
| 毛利率 | |
|---|---|
| 2023Q3 | 15.5% |
| 2023Q4 | 15.9% |
| 2024Q1 | 14.8% |
| 2024Q2 | 14.5% |
| 2024Q3 | 14.6% |
| 2024Q4 | 15.1% |
| 2025Q1 | 11.9% |
| 2025Q2 | 12% |
| 2025Q3 | 14.3% |
| 2025Q4 | 16.7% |
| 2026Q1 | 14.2% |
| 2026Q2 | 16.8% |
| 2026Q3 (estimate) | 19% (18.5–19.5%) |
在这条链条上,需求一端背后有客户的真金白银;而产能填充速度,至今无人测量过。10月26日的三季报,就是第一次测量;新产线若能满产,安靠便配得上行业平均市盈率。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.