Los analistas apuntan a 23 dólares para CleanSpark; su arrendamiento con aval de Meta pagará 59 centavos al accionista a partir de noviembre de 2027
CleanSpark cerró a 8,40 dólares el 16 de octubre de 2026, un 58 % menos en un año. Los catorce analistas que siguen el valor recomiendan compra o sobreponderación, con un objetivo medio de 23 dólares. Debajo hay un acuerdo: un arrendamiento de veinte años avalado por Meta, un bono de 2.276 millones de dólares al 7,875 % y un alquiler que no arranca hasta noviembre de 2027.
 Vincent Jiang · 3 min read
Una Wall Street unánime contra un valor en caída
CleanSpark−10.48% — CleanSpark, down 10.48 percent today, el minero de bitcoin reconvertido en casero de centros de datos, cerró a 8,40 dólares el 16 de octubre de 2026, con una caída del 10 % en la sesión y del 58 % en un año 1. El detonante fue un dato de inflación elevado: los precios de consumo en Estados Unidos subieron un 3,7 % hasta septiembre, por encima de las previsiones, y las mineras y los propietarios de centros de datos, sensibles a los tipos de interés, cayeron en bloque 2.
Catorce analistas siguen el valor: diez recomiendan compra y cuatro, sobreponderación; ninguno aconseja mantener 1. Su precio objetivo medio es de 23 dólares, un 178 % por encima de la cotización, y hasta el más bajo de ellos, 19 dólares, es más del doble del precio actual 1.
Todos los precios objetivo están en 19 dólares o más; el valor cerró a 8,40 dólares
Data
| Value | |
|---|---|
| Cierre, 16 oct | $8.4 |
| Objetivo mínimo | $19 |
| Objetivo medio | $23 |
Veinte años de alquiler, con los bonistas por delante del accionista
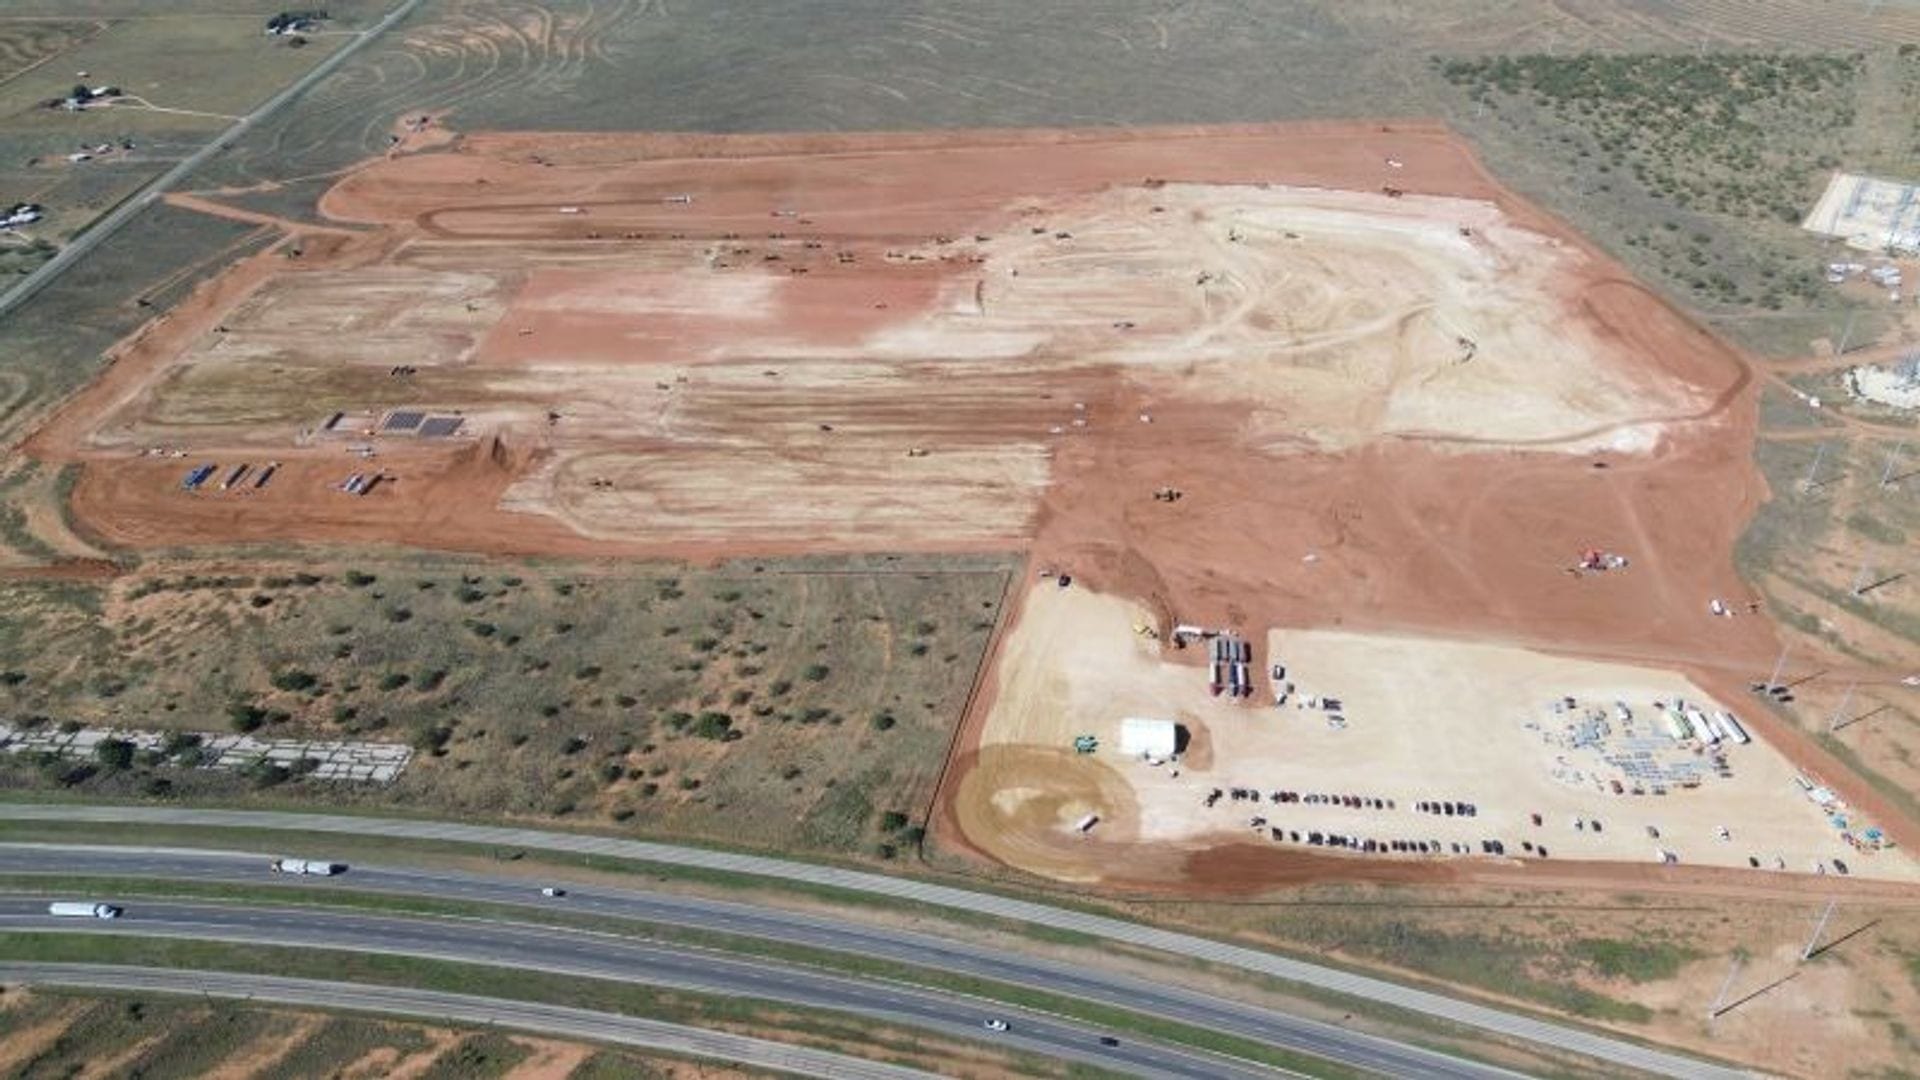
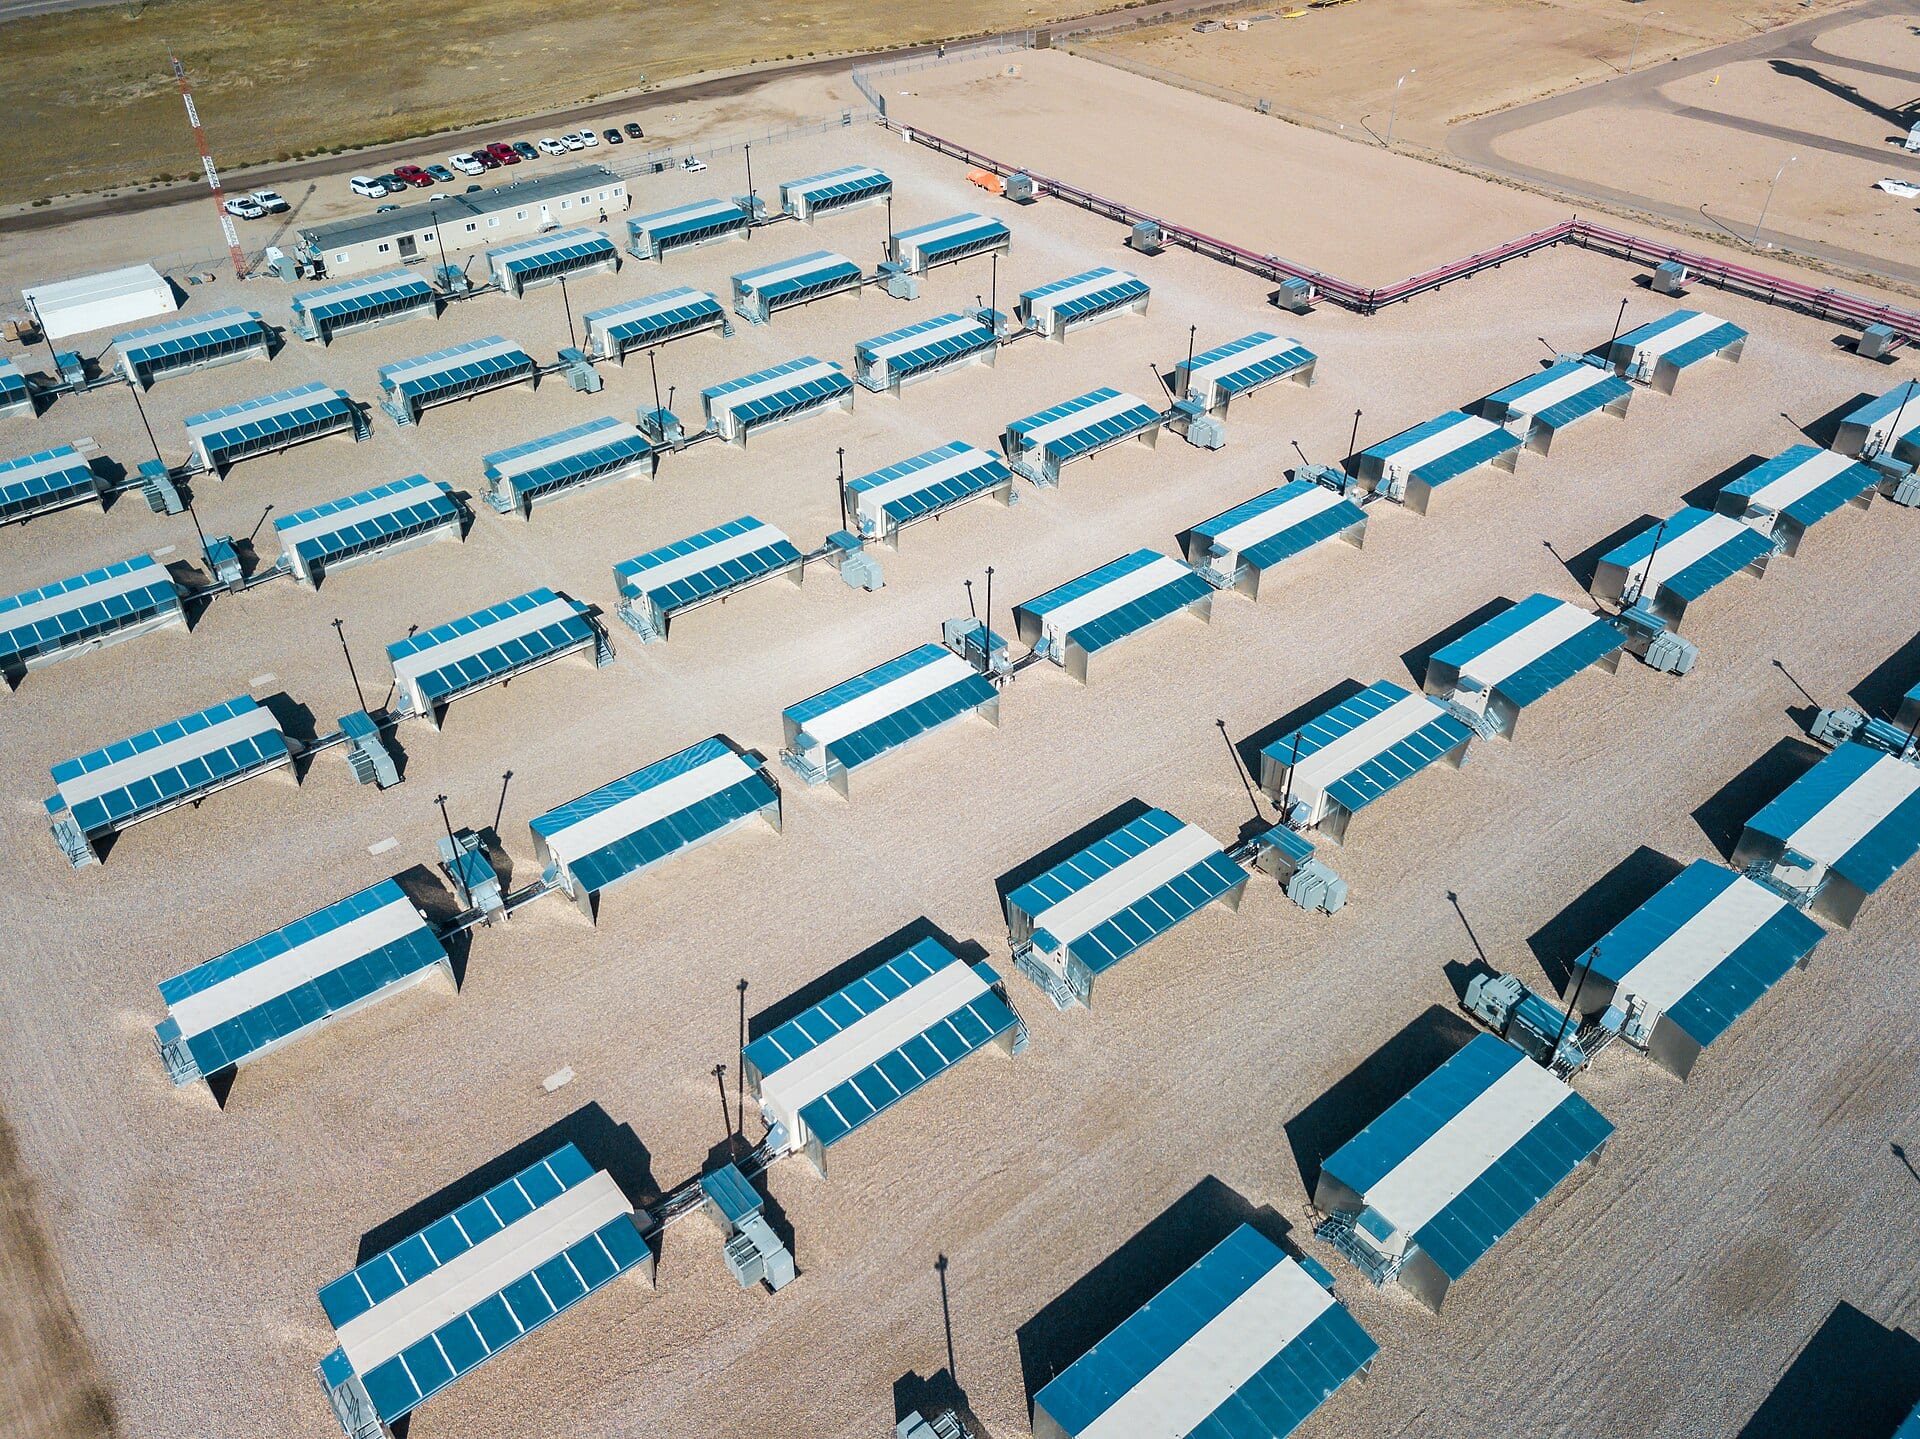
El 14 de julio la compañía firmó un arrendamiento triple neto a 20 años —en el que el inquilino corre con los impuestos, los seguros y el mantenimiento— por 175 megavatios de carga crítica de TI en Sandersville, en el estado de Georgia 3. El plazo inicial supone unos 6.600 millones de dólares de ingresos contratados, con revisiones anuales al alza y dos prórrogas de cinco años que elevarían el total a 11.600 millones de dólares 3. El inquilino, desvelado el 17 de septiembre, es Anviran LLC, una filial al 100 % de Meta−4.28% — Meta, down 4.28 percent today Platforms, y Meta avala el alquiler y los gastos de explotación 4.
Gary Vecchiarelli, presidente y director financiero, dijo en la llamada de resultados de agosto que la compañía no captaría «ni capital ni instrumentos vinculados al capital» para la construcción 1. El 18 de septiembre fijó el precio de 2.276 millones de dólares de bonos senior garantizados al 7,875 % y vencimiento en 2031 en el 98,5 % del nominal, y cerró la emisión el 25 de septiembre a través de su filial CSDC Finance I 156.
La cascada de pagos acaba en 59 centavos por acción, en noviembre de 2027
CleanSpark prevé unos 330 millones de dólares de ingresos operativos netos de media al año con el arrendamiento 347. El cupón se lleva por delante unos 179 millones de dólares al año y deja unos 150 millones antes de impuestos: 59 centavos por cada uno de los 256,8 millones de títulos 8. Nada de eso llega antes de que empiece a cobrarse el alquiler, en noviembre de 2027 8. Hasta entonces la compañía tiene que terminar una construcción presupuestada en 2.080 millones de dólares, con costes de casero de entre 10 y 12 millones de dólares por megavatio, bajo un arrendamiento que contempla reducciones del alquiler o rescisión si se retrasan los hitos 378.
La minería que tapa el hueco vende por debajo del coste total
Los ingresos del trimestre cerrado en junio fueron de 138,0 millones de dólares, un 31 % menos, con una pérdida neta de 239,8 millones 17. Los fondos propios han caído de 2.180 a 761,3 millones de dólares, y la deuda a largo plazo ya alcanzaba los 1.780 millones incluso antes del nuevo bono 7. La facturación ha bajado desde los 223,7 millones del trimestre de septiembre de 2025 9.
Los ingresos trimestrales han caído un 38 % desde el máximo de septiembre de 2025
Data
| Ingresos | |
|---|---|
| T1 '24 | $111.8M |
| T2 '24 | $104.11M |
| T3 '24 | $89.28M |
| T4 '24 | $162.31M |
| T1 '25 | $181.71M |
| T2 '25 | $198.64M |
| T3 '25 | $223.65M |
| T4 '25 | $181.18M |
| T1 '26 | $136.41M |
| T2 '26 | $138.01M |
En el trimestre de abril a junio, producir una moneda costó unos 100.000 dólares contando la depreciación, frente a unos ingresos de 71.700 dólares por moneda 8. Las 702 monedas de septiembre se vendieron a una media de 72.928 dólares, y una cuarta parte de la reserva de 13.530 monedas está pignorada como garantía 68. El 9 de octubre, CleanSpark presentó su último informe mensual; a partir de entonces, las novedades solo llegarán trimestralmente 810.
Una moneda cuesta a CleanSpark unos 100.000 dólares y en septiembre se vendió cerca de los 73.000
Data
| Value | |
|---|---|
| Ingresos por moneda, abr-jun | $71.7K |
| Venta media de septiembre | $72.9K |
| Precio del bitcoin, 13 oct | $83.2K |
| Coste total por moneda | $102K |
El veredicto, a finales de noviembre
La tesis alcista cuenta con pruebas: un arrendamiento con un margen operativo neto esperado cercano al 100 %, la exclusividad sobre 885 megavatios de proyectos en Texas y las recompras de acciones, que han recortado el número de títulos de 284,3 a 256,8 millones 38. El consejero delegado, Matt Schultz, asegura que Sandersville está «totalmente financiado hasta el final de las obras» 10.
La disidencia: Argus, una firma de análisis, mantiene una recomendación neutral y un precio objetivo de 12 dólares 8. La consultora Gartner−0.95% — Gartner, down 0.95 percent today advierte de que más de 3,5 billones de dólares de gasto en infraestructura de IA podrían darse de baja para 2030, y el modelo cuantitativo de Seeking Alpha recomienda vender el título 11. Los resultados del ejercicio fiscal, previstos en torno a finales de noviembre, serán la próxima lectura programada 8. Meta consigue veinte años de energía de Georgia. Los bonistas cobran su 7,875 % en primer lugar. Los accionistas tendrán que esperar hasta noviembre de 2027 para recibir los 59 centavos 8.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.