米アンソロピック、競合のクロード模倣を対価と引き換えに容認 2兆ドルIPO前に締め出し
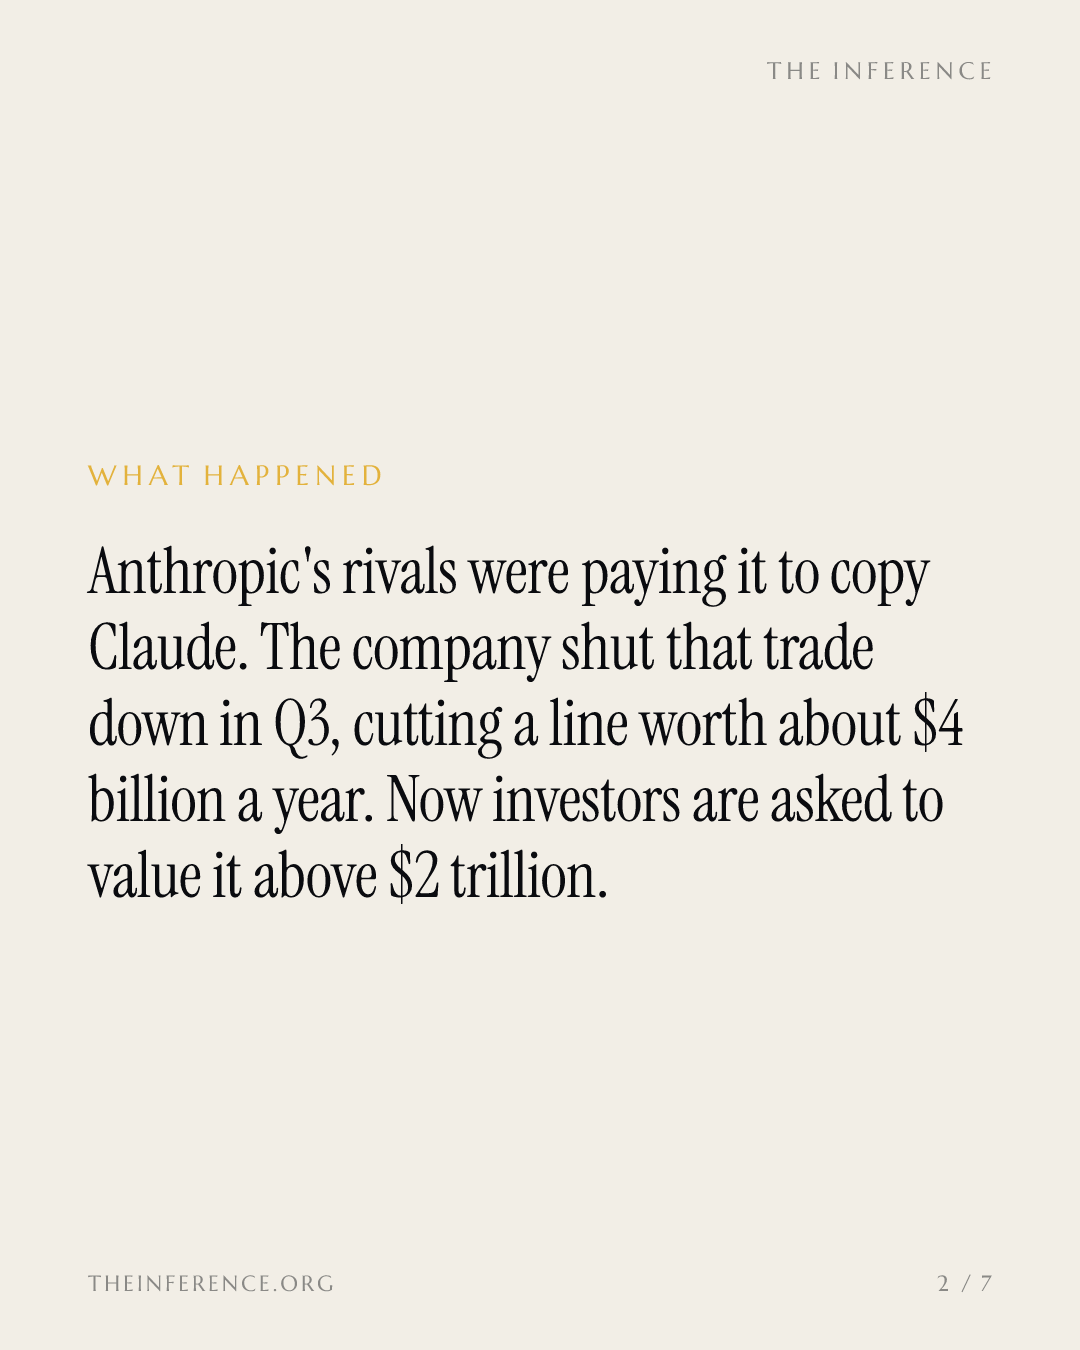
アンソロピックが上場前の投資家に明かしたところでは、蒸留(distillation)――競合のAI企業が対価を払ってクロードの挙動をコピーする取引――は売上高の5~7%を占めていたが、第3四半期にこの取引を縮小したという。この比率が続けば年間約40億ドルの規模になる。2兆ドル超での上場を売り込む説明が、これまで負ったことのないコストだ。
 Vincent Jiang · 3 min read
IPO説明会に埋もれた「模倣」の対価
今週水曜日の上場前の投資家説明会で、誰も前面に出さなかった数字がある。アンソロピック$350B — アンソロピック, private, latest valuation $350Bの競合が、コピーの対価を同社に支払っていたのだ。これは銀行筋が企業価値を2兆ドル超とみる株式公開 37をめぐる説明会での話である。蒸留は、クロードに質問を流してその回答で競合モデルを訓練する行為で、売上高の5~7%を占めていた。アンソロピックは投資家に、第3四半期にこの行為を実質的に縮小したと伝えた 13。第2四半期の売上高115億ドルにこの比率を当てはめれば、競合からの金は5億ドルを超える 24。
メーターが止まった四半期、成長も減速
この開示が出たのは、投資家が2兆ドルの支払いの判断材料を読もうとしていた四半期だった 37。売上高は168億ドルに達し、前四半期比45%増となった。第2四半期には約140%増となっていた 1456。ゴールドマン・サックス+1.29% — ゴールドマン・サックス, up 1.29 percent as of its last quoteとモルガン・スタンレー+0.49% — モルガン・スタンレー, up 0.49 percent as of its last quoteが主幹事を務める公開について、銀行筋は1000億ドル超の調達が可能だと述べている 37。
売上高は2026年に3倍超、四半期成長率は約140%から45%に減速
Data
| 売上高 | |
|---|---|
| 2026年第1四半期 | $4.7 |
| 2026年第2四半期 | $11.5 |
| 2026年第3四半期 | $16.8 |
売上高を削る安全政策
料金を払ってくれる顧客を切り捨てる論拠を示したのは、ほかでもないアンソロピック自身だった。同社が9月に公表した全154ページの報告書「AIの悪用の検出と対策」(Detecting and Countering Misuse of AI)によれば、中国のディープシーク(DeepSeek)は7月、14日間にわたり計1210万件のユーザー入力をクロードに流し込んだ。月之暗面(Moonshot AI)も5~7月に2300万件超を送り込んだという。中国の規制当局は現在、両社を調査している8。同じく大口顧客のメタ−0.34% — メタ, down 0.34 percent todayとマイクロソフト+0.88% — マイクロソフト, up 0.88 percent todayも、自社モデルへの依存を強めている3。つまり、この上場で買う投資家は、会社自身の政策が消していく収益源を引き受けることになる。
切り詰めた蒸留収益、年間約40億ドル規模
- Estimate
Data
| Value | Range | |
|---|---|---|
| 2026年第2四半期 (estimate) | $0.69B | $0.575–0.805B |
| 2026年第3四半期(同割合) (estimate) | $1.01B | $0.84–1.18B |
| 年換算ランレート (estimate) | $4.04B | $3.36–4.70B |
利益率はプラス転換、ランレートは期待に届かず
それ以外の議題では、説明会は明るい内容だった。アンソロピックは計算資源1ドル当たり1.70ドルの売上高を稼ぎ、営業利益率11%、プラスのキャッシュフローを達成した。2025年は1ドル当たり0.63ドルだった13。TMT Breakout自身の推計でも、9月の年換算ランレート(1カ月分の売上高を年ベースに引き直した指標)は約700億ドルにとどまり、投資家が期待した700億ドル台後半には届かない。TMT Breakoutはこの差のうち40~70億ドルを、締め出しと、メタ・マイクロソフトが自社モデルに移行したことの影響とみる1。SemiAnalysisは年末までに約740億ドルに達すると予測する。今夏に投資家が期待していた水準は1000億ドル超だった3。ロイターが伝えた1100億ドルという数字は出席者からの情報で、会社側の見通しではない16。価格競争も現実のものとなった。アンソロピックは今月、クロード・ハイク5.5(Claude Haiku 5.5)の価格を前世代モデルより約75%安く設定した3。
ランレートの見立ては700億ドル前後、今夏の期待は1000億ドル超
- Estimate
Data
| Value | |
|---|---|
| TMTB(9月) (estimate) | $70B |
| SemiAnalysis(年末) (estimate) | $74B |
| ロイター(出席者) (estimate) | $110B |
メンロ・ベンチャーズは同じ数字を逆に読む
マット・マーフィー氏はメンロ・ベンチャーズ(Menlo Ventures)のパートナーで、アンソロピックの初期投資家でもある。同氏は同じ数字を逆に読む。クロード・オーパス3.5(Claude 3.5 Opus)以降、アンソロピックはモデルへのアクセスを提供するマーケットプレイス「OpenRouter」でトークンと売上高の70%超を維持しており、企業のAI支出も今年は約5倍に増えた9。確かに利用状況の報告では、トークンの約80%が12週間で、誰でもダウンロードして実行できる「オープンウェイトモデル」(open-weight models)に移りつつある。それでも企業はオープンウェイトモデルをトークンの20~30%に抑え続けるだろう。最先端の知能が重要だからだ、とマーフィー氏は言う9。
1000億ドルの問いを決めるのは10月
次の数字は10月の売上高だ。クロードの新型モデル「オーパス5.5(Opus 5.5)」と「ソネット(Sonnet)」を背景に、再加速が見込まれる1。上場は11月の中間選挙の後までずれ込む可能性がある6。3250億ドル超を運用する年金基金を所管するニューヨーク市監査官のマーク・レヴィン(Mark Levine)氏は、アンソロピックに対し、同社の提出書類自体が認める安全性上の問題を解消するまでIPOを一時停止するよう求めた7。その目論見書は、先進的なAIが人類に破滅的あるいは存亡に関わるリスクをもたらしかねないと警告している6。アンソロピックが自ら止めた成長が戻るかどうか、10月の売上高が示す。それまでの間、買い手は、安全のためとあらば金になる事業でも切り捨てると自ら示した企業に、2兆ドル超の支払いを求められている37。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.