6月估值23亿美元的Apex开始卖工厂:Elveo Mobile首家签约
这家卫星平台制造商6月刚以23亿美元估值融资2亿美元,如今向Elveo Mobile出售专属生产设施;后者是手机直连(D2C)卫星领域的挑战者,10月8日刚被ABI Research评为行业创新领导者。
 Vincent Jiang · 3 min read
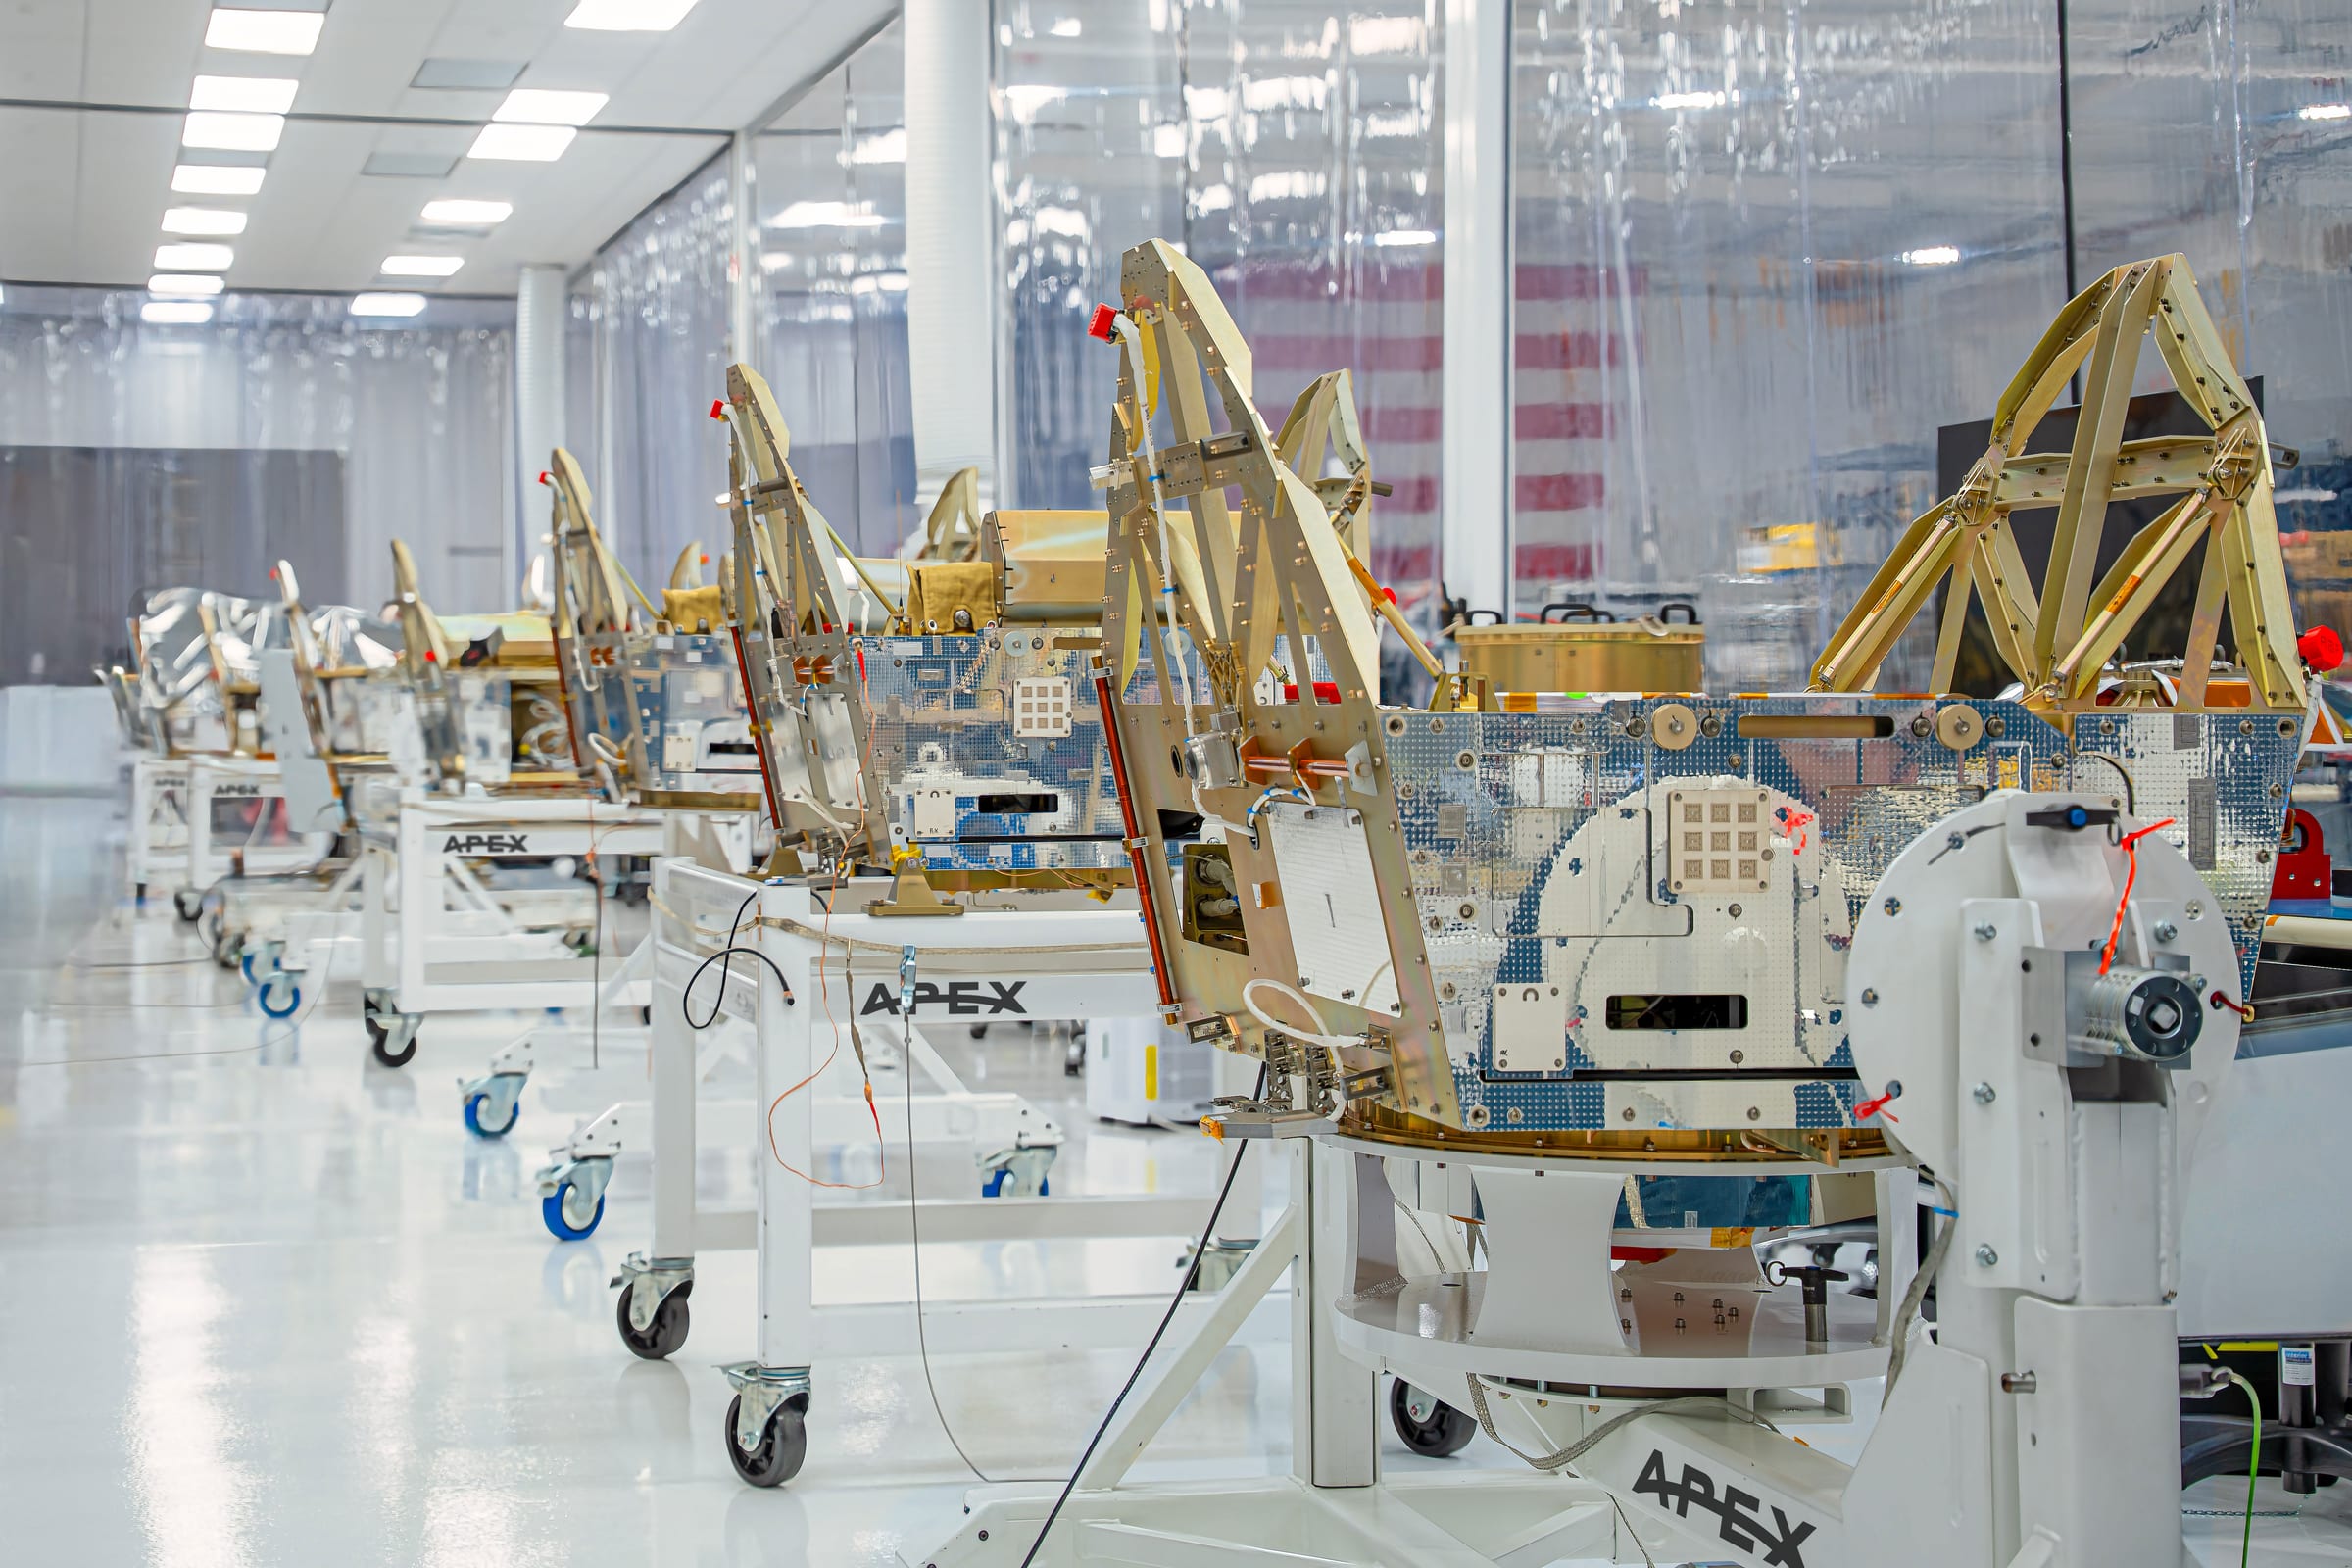
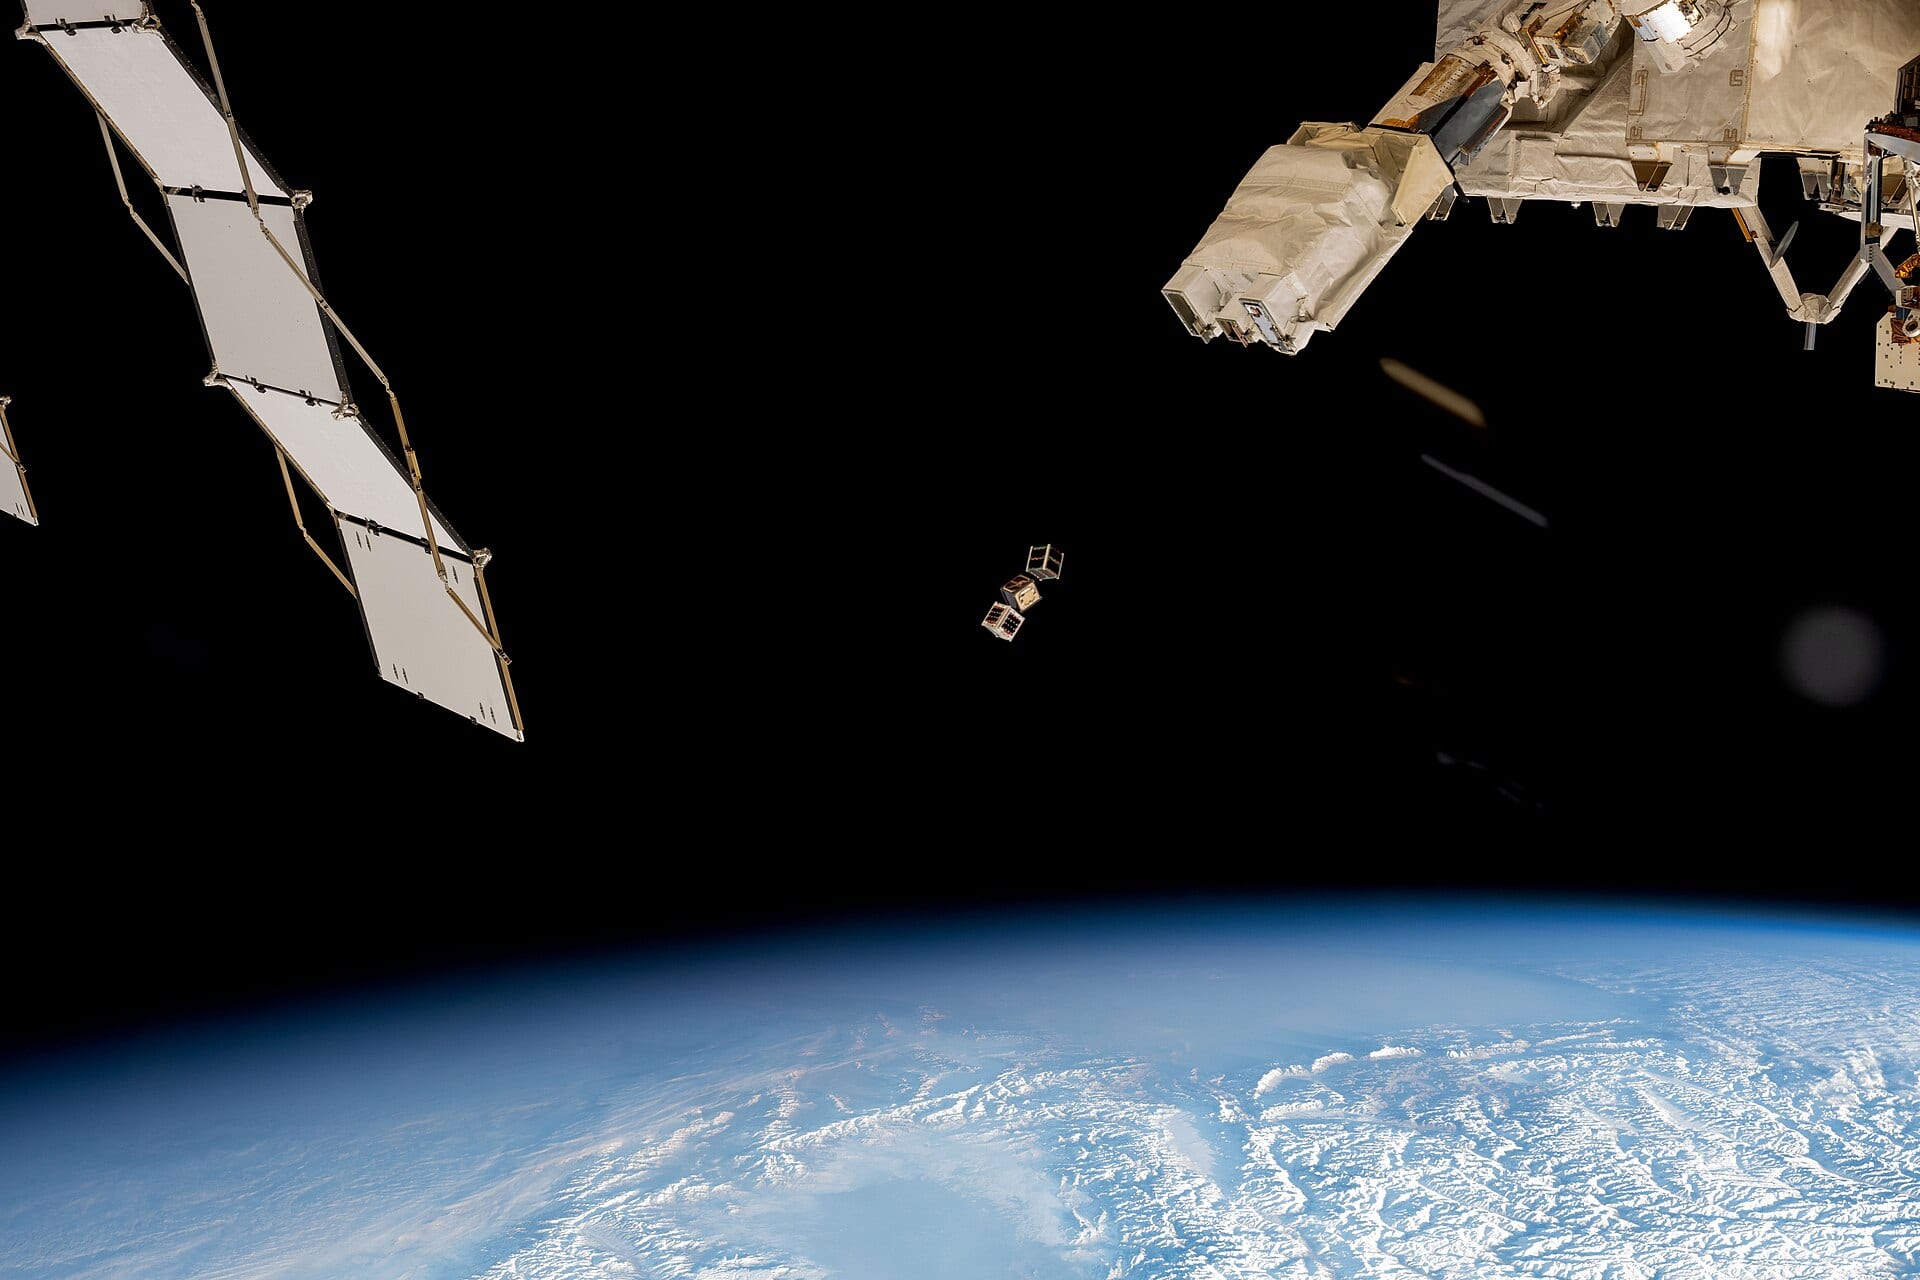
洛杉矶卫星平台制造商Apex6月以23亿美元估值融资2亿美元 1,如今悄然开辟了第二条产品线:工厂。9月14日,由Lynk与Omnispace合并成立、获得SES支持的手机直连卫星挑战者Elveo Mobile宣布与Apex合作,借助Apex的“Factory X”模式在美国建设专属航天器工厂,随后联合区域合作伙伴在欧洲和亚洲复制这一模式 2。数周后的10月8日,ABI Research在手机直连卫星服务提供商排名中将Elveo评为创新领导者,并把上述制造合作列为评选依据之一 3。
规模差距决定一切
这份排名说明了Elveo为何需要工厂。榜首星链(Starlink)在轨部署了数百颗“直连手机”(direct-to-cell)卫星和150多座地面站;ABI估计,星链移动业务(Starlink Mobile)2025年实现终端用户连接收入2.76亿美元 3。Skylo凭商业布局和已开通运营的服务排名第二。Elveo手里的资产则是另一种性质:50多家移动网络运营商(MNO)合作伙伴、60 MHz优先移动卫星业务(MSS)频谱和多波形可重构架构,而非在轨的卫星舰队 3。ABI分析师Rachel Kong称Elveo是这一生态系统中的“黑马” 3。按Apex的说法,自建产能能比坐等传统卫星平台供应商的交付周期更快补齐硬件差距:“通过合作建立专属生产设施,我们正借助Apex在航天器平台规模化量产方面的深厚积累,让Elveo的星座部署比传统卫星平台供应商的交付周期提前数年,”Apex联合创始人兼CEO Ian Cinnamon说 2。
星链入账2.76亿美元,Elveo的答案是合作伙伴、频谱和一座工厂
- Estimate
Data
| Value | |
|---|---|
| 星链2025年手机直连卫星收入(百万美元) (estimate) | 276 |
| Elveo移动网络运营商合作伙伴 | 50 |
| Elveo移动卫星业务频谱(MHz) | 60 |
| Apex Factory One卫星平台年产量(个) | 200 |
“Factory X”模式让Apex从卫星平台供应商转型为生产平台
对Apex来说,这笔交易把6月那轮融资变成了已排产的星座级生产任务,还增加了一条传统供应商都不提供的收入线:工厂即服务——Apex为客户装备好自有生产设施,由客户自行运营,这块收入叠加在Apex既有的卫星平台销售之上。“这一合作不仅让我们把自身的发展命运和成本结构掌握在自己手中,也让我们能够在国际上创造高科技经济机遇,”Elveo CEO Ramu Potarazu说 2。Elveo计划以美国工厂为蓝本,联手区域合作伙伴把制造扩展到欧洲和亚洲,复制这套模式,而不是租用Apex的厂房 2。Apex官网显示,位于洛杉矶的Factory One峰值产能超过每年200个卫星平台,占地13万平方英尺(约1.2万平方米)4;据公司自身的招聘启事,Apex累计融资已超过5亿美元 5。接下来要盯的数字是:Elveo的订单排进产线后,Factory One能否真正保持年产200个卫星平台。
行业整合让自主生产的价值凸显
时点并非偶然。ABI指出,包括亚马逊+3.31% — 亚马逊, up 3.31 percent today收购Globalstar、火箭实验室(Rocket Lab)收购铱星(Iridium)在内,一轮整合浪潮正在重塑行业格局,并将持续到2027年;ABI还预计,并购和频谱交易仍将继续 3。凡是挺过这轮整合的独立星座运营商,都需要自主可控的生产产能,而Apex瞄准的正是这门生意。把话说直白些:没法验证的是,两家公司均未披露合同金额与利润率,投资逻辑因此押在实际产量和标志性客户上,而不是已入账收入。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.