어플라이드머티어리얼즈 2030년 목표 '점유율 2%포인트 확대'…사실은 잃었던 자리 되찾기
어플라이드머티어리얼즈는 50억 달러 규모 EPIC 센터를 개관하고 인텔과 구체적 협력 계약을 맺었으며 2030년 이익률 목표도 제시했다. 그 사이 주가는 17.6% 떨어졌다. 11월 실적 발표가 회사가 내놓지 않은 전망이 수요를 감췄는지 공급을 감췄는지를 가려준다.
 Vincent Jiang · 5 min read
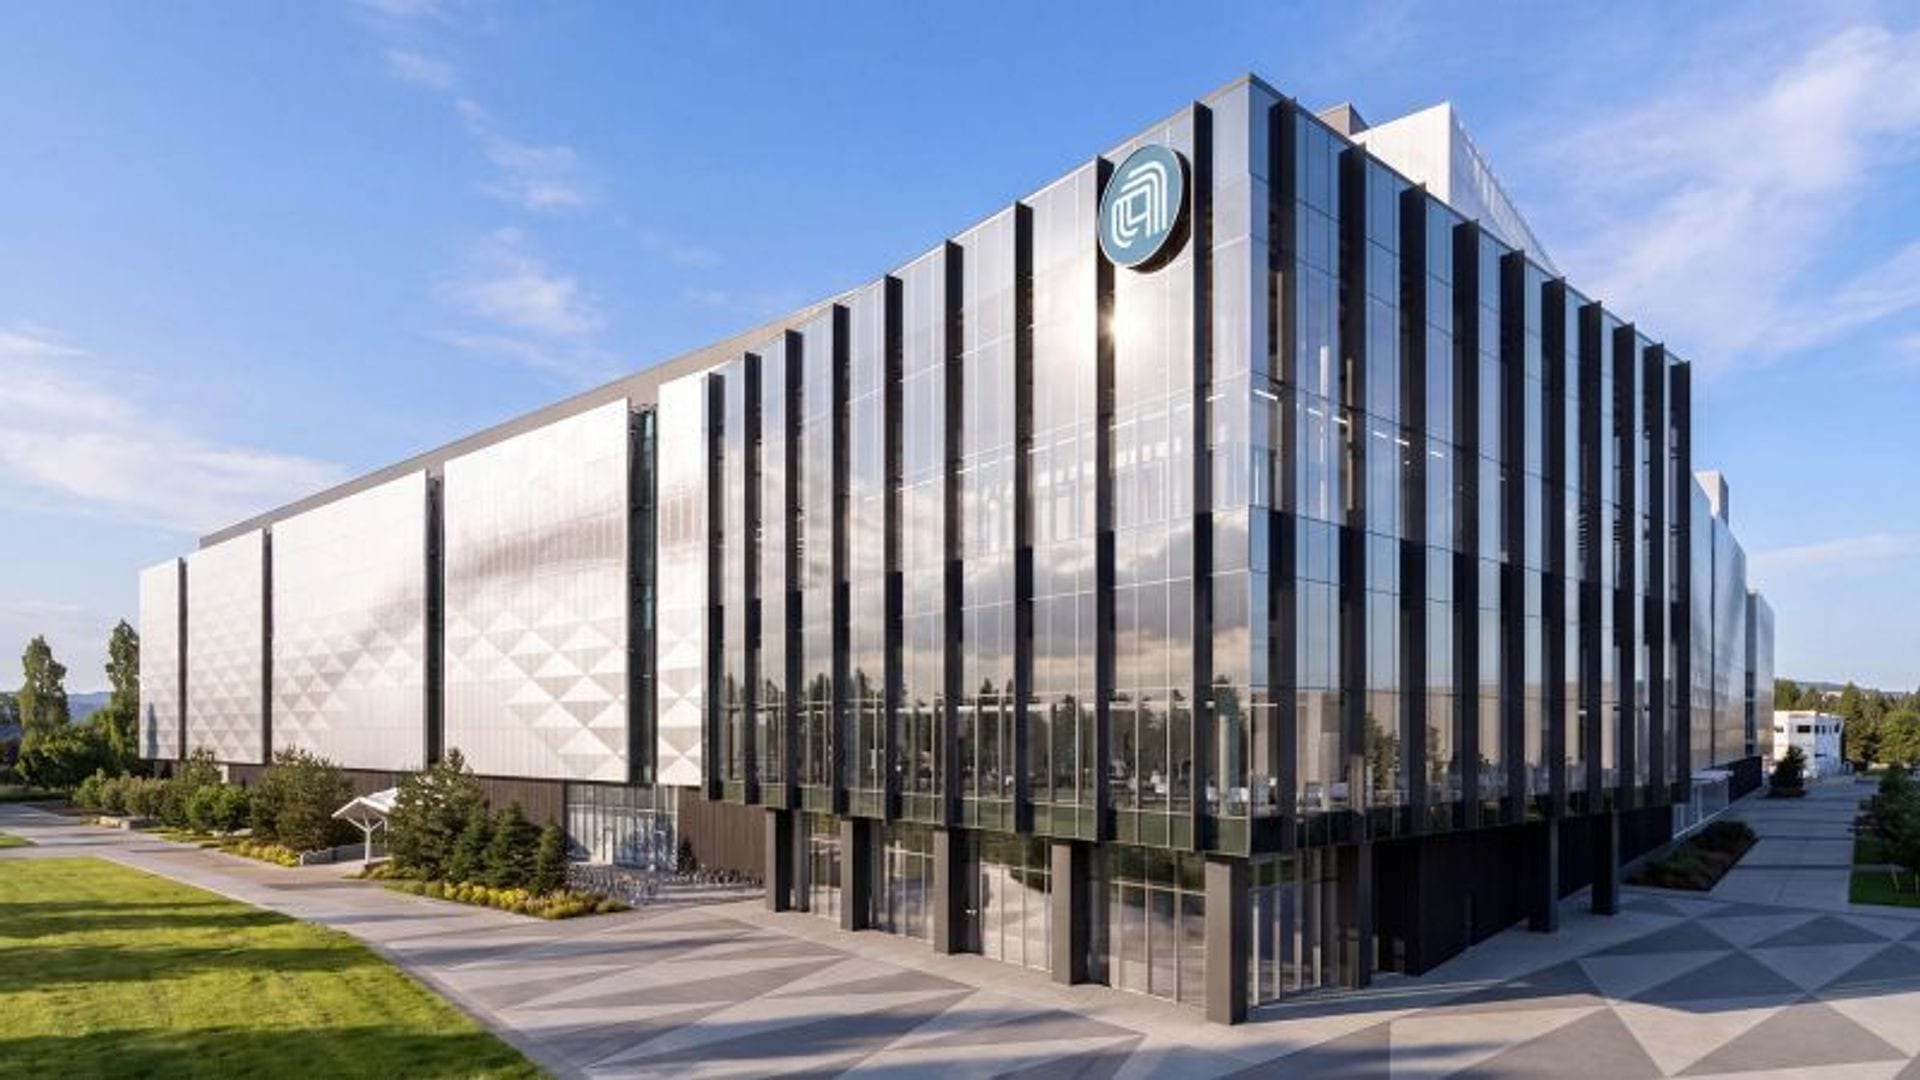
2026년 10월 12일 게리 디커슨 어플라이드머티어리얼즈−4.89% — 어플라이드머티어리얼즈, down 4.89 percent today 최고경영자(CEO)는 미국 캘리포니아주 서니베일에서 EPIC 센터를 개관했다. 어플라이드머티어리얼즈는 반도체 칩의 층을 증착·식각·계측하는 장비의 세계 최대 제조업체다. 이날 문을 연 EPIC 센터는 50억 달러를 들여 지은 연구 건물로, TSMC−2.33% — TSMC, down 2.33 percent today, 인텔−6.29% — 인텔, down 6.29 percent today, 삼성전자+2.62% — 삼성전자, up 2.62 percent today, 마이크론−6.00% — 마이크론, down 6.00 percent today, SK하이닉스−6.61% — SK하이닉스, down 6.61 percent today가 어플라이드머티어리얼즈 자체 엔지니어들과 나란히 차세대 반도체 공정을 개발한다. 여기에 브로드컴−4.06% — 브로드컴, down 4.06 percent today, 어드밴테스트, 베시−4.80% — 베시, down 4.80 percent today 등 혁신 파트너도 참여한다 1. 사흘 뒤 인텔은 이곳에서 트랜지스터, 인터커넥트(배선), 포베로스(Foveros) 3D 적층을 다루는 구체적 협력 계약을 체결했다. 포베로스는 칩을 수직으로 쌓아 올리는 인텔의 기술이다. 이 협력으로 EPIC 센터는 인텔의 오리건주 힐스버러 캠퍼스와 한 몸으로 묶인다 2. 같은 주에 주가는 10월 5일 종가 대비 17.6% 떨어졌다 3. 약속의 무게는 가볍지 않다. TSMC는 2028년까지 설비투자가 직전 3년보다 크게 늘어날 것이라고 투자자들에게 밝혔고, ASML−1.17% — ASML, down 1.17 percent today은 2030년까지 잡힌 수주 잔고를 안고 있으며, 업계 최대 반도체 기업 5곳이 같은 건물에서 함께하기로 서명했다 4. 그런데도 시장은 주가를 끊어내렸다. 장비 사이클이 시작이 아니라 정점에 가깝다고 값을 매긴 것이다.
2030년 목표, 규모 크고 시점 분명…무게중심은 이익률
어플라이드머티어리얼즈는 반도체 장비 업계의 연례 전시회 '세미콘웨스트(SEMICON West)'에서 열린 투자자의 날에서 역년(달력 연도) 기준 2030년 매출총이익률 54% 목표를 제시했다. 비교 기준이 되는 지난 8월 실적 발표 분기의 매출총이익률은 비-GAAP 기준 50.4%였다. 비-GAAP은 일회성 항목을 제외해 조정한 수치다 5. 서비스 매출은 2030년까지 120억 달러를 넘어설 전망이다. 칩 회로 패턴의 결함을 측정하는 전자빔 계측 장비 사업 eBeam은 역년 기준 2026년에 20억 달러의 매출이 예상된다 5. 2030년까지의 웨이퍼 팹 장비(WFE·반도체 제조 장비를 가리키는 업계 용어) 시장 성장 가운데 약 75%는 최첨단 파운드리 로직, D램, 첨단 패키징에서 나온다. 이 세 분야에서 회사는 장비 부문 1위를 주장한다 5. 브라이스 힐 최고재무책임자(CFO)는 이익률이 연평균 약 100bp(1bp=0.01%포인트)씩 개선되는 경로를 설명했다 5. 공시 자료도 이 방향을 뒷받침한다. 매출총이익률은 2024년 10월 마감 분기 47.3%에서 2026년 7월 마감 분기 50.3%로 올랐고, 영업이익률은 33.7%에 달했다 56.
2026년 7월 분기 매출총이익률 50.3%…2030년 목표 54%엔 못 미쳐
Data
| 매출총이익률 | |
|---|---|
| 24년 10월 | 47.3% |
| 25년 1월 | 48.8% |
| 25년 4월 | 49.1% |
| 25년 7월 | 48.8% |
| 25년 10월 | 48% |
| 26년 1월 | 49% |
| 26년 4월 | 49.9% |
| 26년 7월 | 50.3% |
2%포인트 점유율 상승…잃었던 자리 되찾는 데 그친다
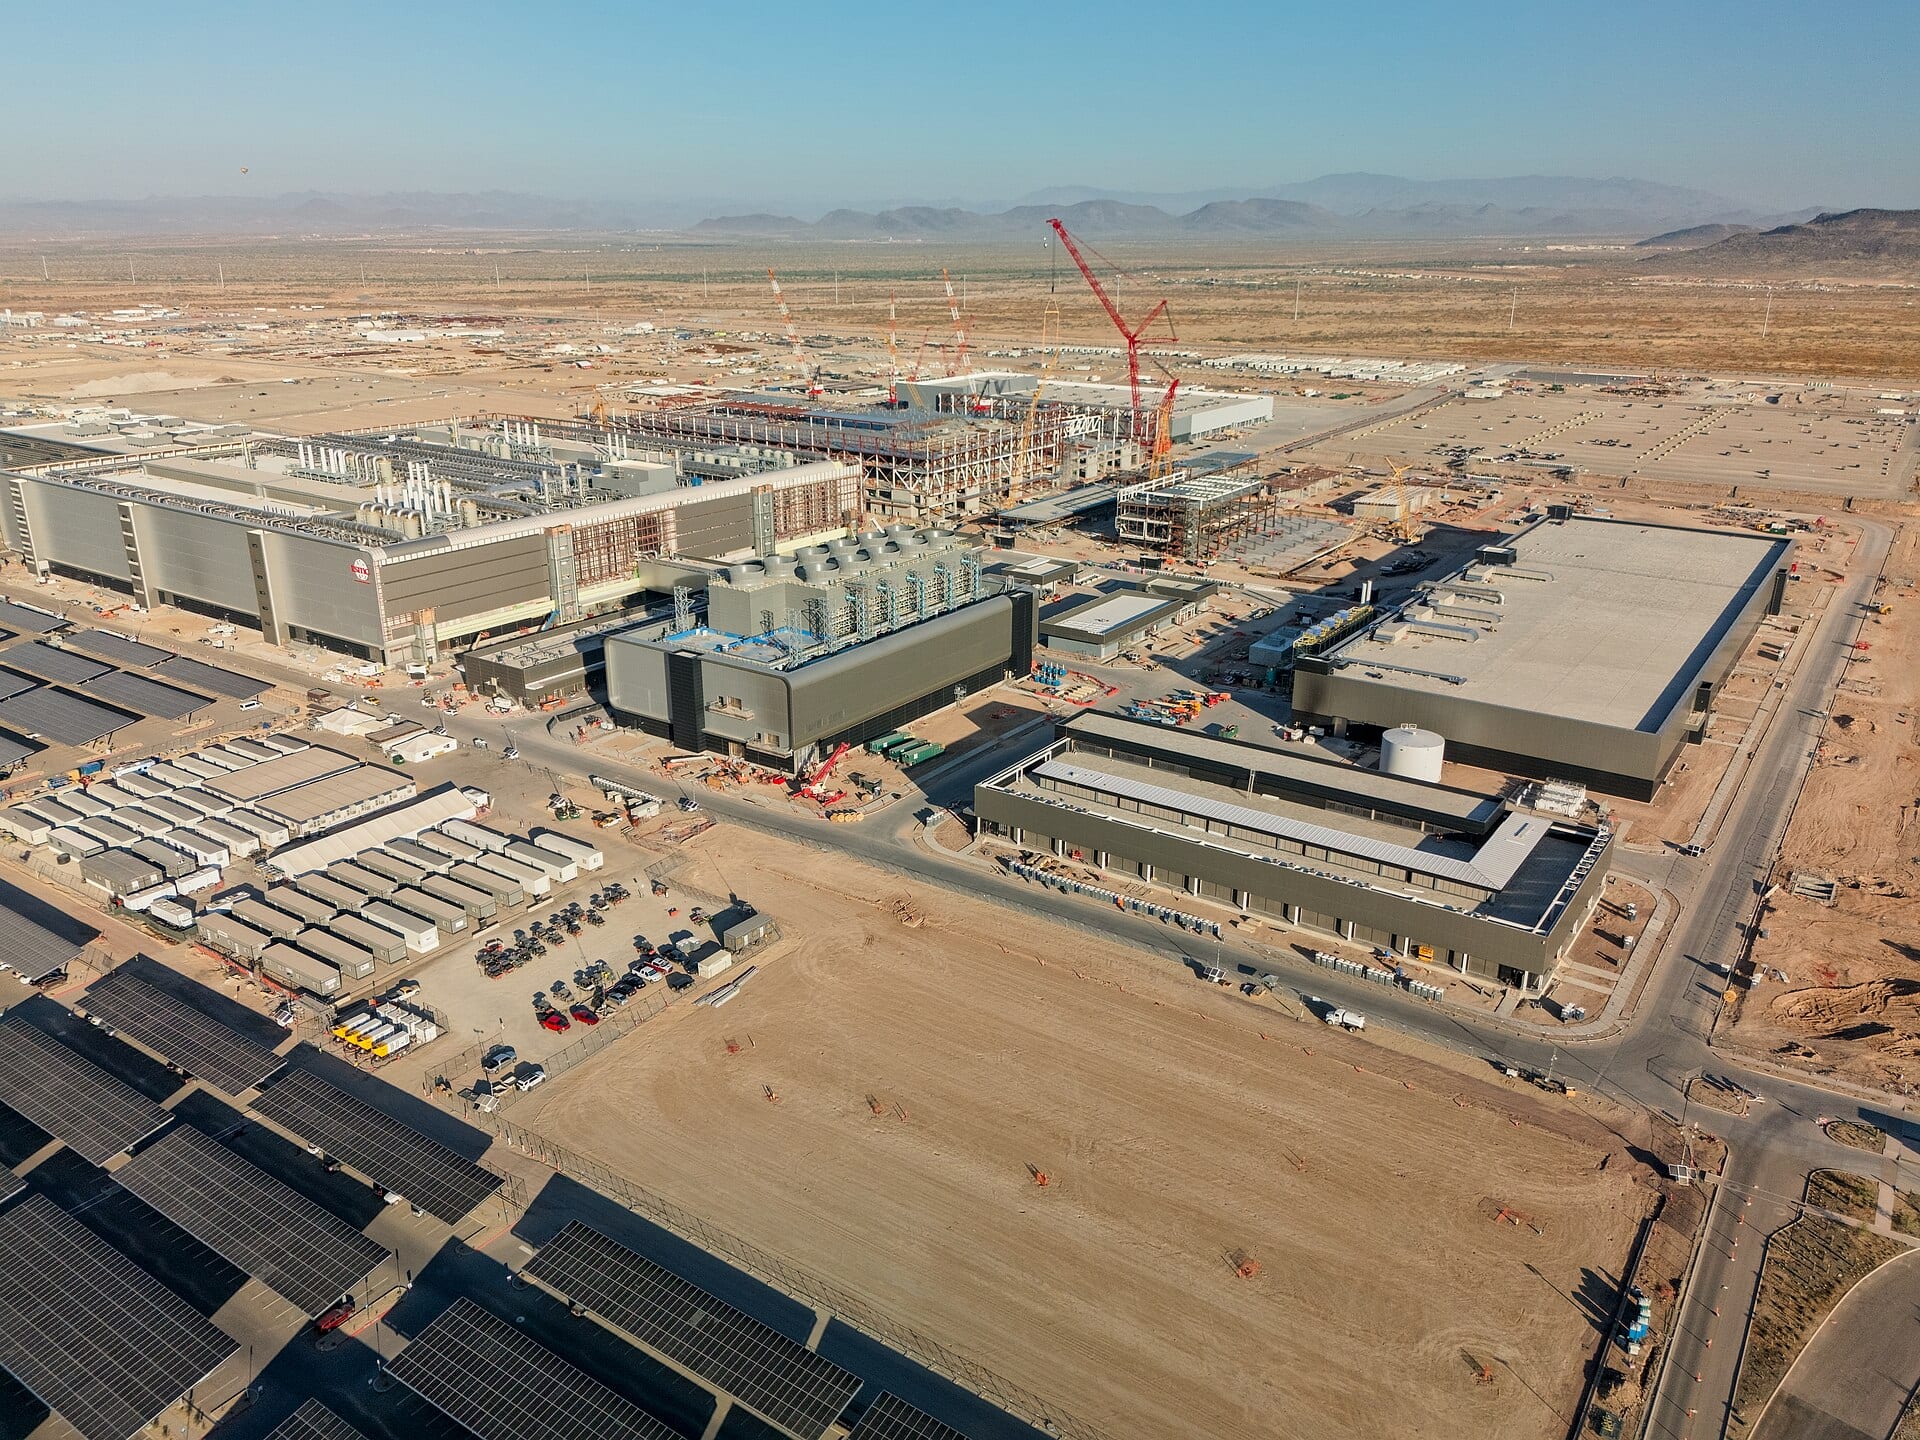
문제는 숫자 하나에 있다. 장비 지출을 추적하는 리서치 업체 더 인포메이션 네트워크(The Information Network)의 시장 데이터에 따르면 어플라이드머티어리얼즈의 WFE 점유율은 2024년 20.0%, 2025년 17.9%로 집계됐다 7. 회사가 약속한 2%포인트 이상의 점유율 상승분을 더해도 19.9% 안팎에 그친다. 2년 전(2024년) 수준보다 낮고 2023년과 같은 수준이다 57. 점유율 목표는 회복에 불과하고, 그 기준연도는 회사가 직접 골랐다. 같은 데이터는 시장 지형이 여전히 흔들리고 있음도 보여준다. 2026년 상반기 어플라이드머티어리얼즈의 장비 매출은 1.0% 늘어나는 데 그쳤지만 램리서치−4.95% — 램리서치, down 4.95 percent today·KLA−4.73% — KLA, down 4.73 percent today·ASML은 각각 23.3%, 12.6%, 13.3% 성장했다 7. 경영진은 WFE 시장 전망은 내놓지 않았다. 단기적으로는 리드타임, 인력 채용, 에너지, 팹 자금 조달을 제치고 클린룸 수용력이 가장 큰 제약이라고 꼽았다. 또 중국 시장에서 접근 가능한 비중은 2020년대 초의 시장 전체에서 약 70%로 줄었으며, 최첨단·D램·낸드(NAND) 사업은 중국에 아예 없다고 밝혔다 5.
2026년 상반기 어플라이드머티어리얼즈 장비 매출 1% 성장…경쟁사는 13~23% 늘어
Data
| 2026년 상반기 매출 성장률 | |
|---|---|
| 어플라이드 | 1% |
| KLA | 12.6% |
| ASML | 13.3% |
| 램리서치 | 23.3% |
점유율 2%포인트 늘어도 19.9%…2024년 20.0%에 못 미쳐
- Estimate
Data
| Value | |
|---|---|
| 2023년 보고치 | 19.9% |
| 2024년 보고치 | 20% |
| 2025년 보고치 | 17.9% |
| 2030년 목표 (estimate) | 19.9% |
사이클 전망은 정반대 방향을 가리킨다
전망 서비스 업체 더 딜리전스 스택(The Diligence Stack)은 2026년 WFE 전망치를 약 1530억 달러로 끌어올렸다. 2025년보다 약 28% 큰 규모다. 2030년 전망치도 약 2780억 달러로 상향하며 1월에 자체 제시했던 강세 시나리오를 새 기본 시나리오로 격상했다 4. 별도의 집계 트래커는 2025년 시장이 1169억 달러로 사상 최대를 기록한 데 이어 2026년에는 1439억 달러에 이를 것으로 내다봤다 7. ASML은 분기 사상 최대 실적을 공개하고 2026년 매출 전망치를 약 445억 유로로 올렸으며, 최핵심 장비에 대해선 역사상 처음으로 가격 인상 협상을 벌였다. TSMC도 2026년 매출 성장률 전망치를 약 44%로 상향하면서 AI 수요가 공급 가능량을 여전히 크게 웃돈다고 밝혔다 4. 어플라이드머티어리얼즈 스스로도 최첨단 로직과 D램 팹이 거의 풀 가동 상태이며 장비 설치 속도는 클린룸 공간이 좌우한다고 설명했다 45. 이 회사의 설명대로라면 걸림돌은 수주가 아니라 클린룸이다. 팹은 꽉 차게 돌아가고 있고 장비는 건물을 기다리고 있다.
PER 38배…2030년 목표는 이미 주가에 반영됐다
10월 14일 종가 기준 어플라이드머티어리얼즈 주가는 후행 주가수익비율(PER) 38.3배에 거래됐다. S&P500은 22.7배다. 순이익이 92억7000만 달러로 늘어났는데도 자유현금흐름(FCF)은 58억2000만 달러에서 56억2000만 달러로 줄었다 3. 과거 사례는 양날의 검이다. 2010년 이후 주가가 20% 넘게 급락한 국면은 모두 11번 있었고, 1년 뒤 주가는 중앙값 기준 46.5% 올랐다. 다만 그 사이 중앙값 기준 20.5%의 추가 하락을 먼저 겪고 나서였다 3. 2024년 수준을 회복하는 데 그치는 점유율 목표에 38배의 PER을 치르는 거래. 시장이 거부하고 있는 것이 바로 이것이다.
승부는 11월 12일에 갈린다
어플라이드머티어리얼즈는 회계 4분기 매출 가이드런스를 97억5000만~108억 달러로 제시했다. 직전 회계 3분기(7월 마감) 매출은 91억2000만 달러였다. 실적 발표는 11월 12일을 전후해 나온다 36. 논쟁에 결말을 내는 결과는 두 가지다. 둘 다 회사가 스스로 제시한 틀 안에 있다 5. 실적이 97억5000만 달러를 밑돌거나 2027 회계연도 가이드런스가 4분기 가이드런스 중간값인 102억5000만 달러에 못 미치면, 밝히지 않았던 전망치는 공급이 아니라 수요를 감추고 있었다는 뜻이 된다. 반대로 실적이 102억5000만 달러 이상으로 나오고 매출총이익률이 직전 분기의 50.4%를 지키며 2027 회계연도 가이드런스가 이를 웃돈다면 공급이 병목인 사이클로 확인된다. 어느 쪽으로 결말이 나든 풀리지 않는 대목은 남는다. 점유율 수치는 한 연구기관의 추정치일 뿐이다. 어플라이드머티어리얼즈 각주에는 EPIC 센터의 50억 달러 설비투자가 고객 프로젝트가 시작되면서 시간을 두고 불어나는 규모라고 적혀 있다. 회사는 남아 있는 중국 매출 중 새 수출 규제가 닿을 수 있는 노드 비중이 얼마인지에 대해 얼마나 말을 아낄지는 이미 밝혀뒀다 157.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.