بعد بيع مطلعين أسهماً بـ740.8 مليون دولار.. فاتورة قطع بـ9.7 مليار دولار في مواجهة أريستا
التقرير الفصلي لأريستا نفسه يُظهر التزامات شراء بقيمة 9.7 مليار دولار، صعوداً من 3.6 مليار دولار قبل عام، في وقت باع فيه مطلعون على إدارة الشركة أسهماً بقيمة 740.8 مليون دولار. وصعدت مخزونات سيسكو إلى 5.7 مليار دولار، وتأتي نتائج الشركتين وسط سوق بات يطرح السؤال: من يموّل التوسع؟
 Vincent Jiang · 3 min read
المديرة التنفيذية باعت عند 201.22 دولاراً
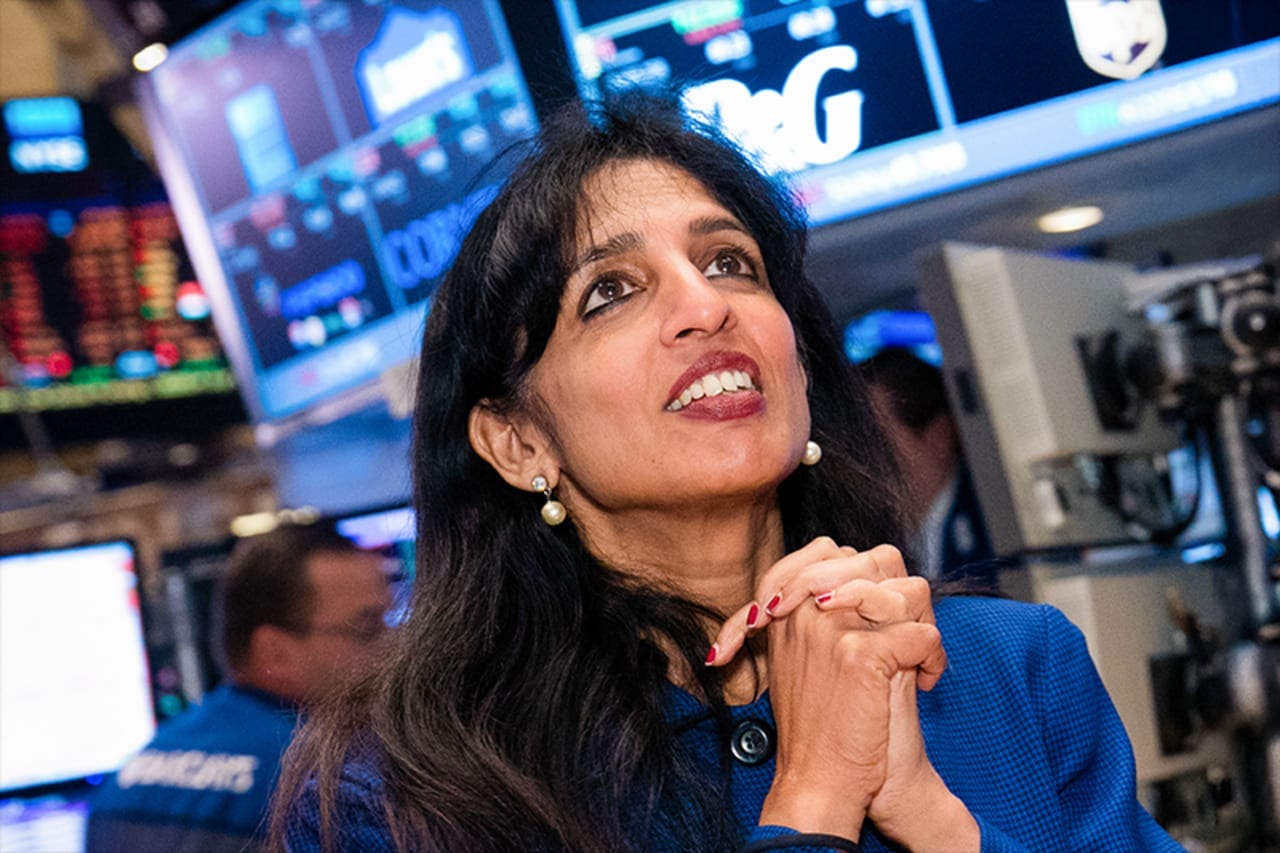
في 5 أغسطس باعت جايشري أولال، رئيسة مجلس الإدارة والمديرة التنفيذية لشركة أريستا نتوركس−0.97% — أريستا نتوركس, down 0.97 percent today المصنعة لأجهزة التبديل في مراكز البيانات، 767,029 سهماً بمتوسط سعر 201.22 دولاراً، أي ما قيمته 154.3 مليون دولار، بموجب خطة تداول مسبقة الإعداد وفق قاعدة «10b5-1»، واحتفظت بعدها بـ16.4 مليون سهم 1. وفي اليوم نفسه باع كبير مساهمي الشركة أندرياس بيشتولسهايم أسهماً بقيمة 61.0 مليون دولار، فيما بلغ إجمالي ما باعه المطلعون على إدارة الشركة 740.8 مليون دولار خلال ثلاثة أشهر 1. وبحلول 15 أكتوبر كان السهم قد تراجع 5.1% إلى 185.54 دولاراً، دون سعر بيعها 1. وتُعلن نتائج الربع الثالث في 3 نوفمبر 2.
فاتورة الطفرة على ميزانيتين عموميتين
يُظهر التقرير الفصلي «10-Q» المقدَّم من أريستا إلى هيئة الأوراق المالية والبورصات الأمريكية التزامات شراء غير قابلة للإلغاء بقيمة 9.7 مليار دولار في 30 يونيو، مدرجةً خارج الميزانية العمومية، منها 9.4 مليار دولار تستحق خلال 12 شهراً، مقابل نحو 3.6 مليار دولار قبل عام 34. وتحجز هذه الطلبات الكميات اللازمة من الذاكرة والرقائق، وتتوقع أولال استمرار قيود المكونات حتى عام 2028 4. وارتفعت الإيرادات 37.7% إلى 3.04 مليار دولار، ورُفع توقع 2026 إلى نحو 12.6 مليار دولار 4، لكن هامش الربح الإجمالي تراجع من 65.2% إلى 62.9%، وتتوقع الشركة هامش ربح تشغيلياً بين 48% و49% في الربع الثالث 54.
إيرادات أريستا الفصلية تضاعفت خلال ثلاث سنوات والوتيرة ما تزال صاعدة
Data
| الإيرادات | |
|---|---|
| الربع الثالث 2023 | $1.51B |
| الربع الرابع 2023 | $1.54B |
| الربع الأول 2024 | $1.57B |
| الربع الثاني 2024 | $1.69B |
| الربع الثالث 2024 | $1.81B |
| الربع الرابع 2024 | $1.93B |
| الربع الأول 2025 | $2.01B |
| الربع الثاني 2025 | $2.21B |
| الربع الثالث 2025 | $2.31B |
| الربع الرابع 2025 | $2.49B |
| الربع الأول 2026 | $2.71B |
| الربع الثاني 2026 | $3.04B |
أما سيسكو+0.08% — سيسكو, up 0.08 percent today فتعيش الطفرة نفسها بوجهها الآخر: إيرادات الربع الرابع من السنة المالية البالغة 17.3 مليار دولار بنمو 18%، ونمت طلبات المنتجات 35%، غير أن مخزوناتها قفزت خلال عام من 3.2 مليار دولار إلى 5.7 مليار دولار، وتراجع هامش الربح الإجمالي المعدَّل من 68.4% إلى 66.3%، وتتوقع الشركة هامشاً بين 65% و66% 6. ومن أصل طلبات ذكاء اصطناعي بقيمة 9.3 مليار دولار من مزودي الخدمات السحابية فائقي الحجم («الهايبر سكيلرز») قيّدتها سيسكو في دفاترها خلال السنة المالية 2026، أي شركات تشغيل السحابة العملاقة، تحوّل نحو 4 مليارات دولار إلى إيرادات، فيما تتحقق 7.5 مليارات دولار إيراداً في السنة المالية 2027 6.
هامش الربح الإجمالي يتراجع لدى صانعي معدات الشبكات مع ارتفاع كلفة المكونات
- قبل عام
- الأحدث
Data
| قبل عام | الأحدث | |
|---|---|---|
| أريستا | 65.2% | 62.9% |
| سيسكو | 68.4% | 66.3% |
فاتورة شبكات الذكاء الاصطناعي تستقر الآن في ميزانيتين عموميتين
- قبل عام
- الأحدث
Data
| قبل عام | الأحدث | Change | |
|---|---|---|---|
| التزامات شراء أريستا | $3.6B | $9.7B | +169.4% |
| مخزونات سيسكو | $3.2B | $5.7B | +78.1% |
قراءتان للميزانيات نفسها
أعاد دويتشه بنك في 19 أكتوبر تأكيد توصياته بالشراء لأسهم الشركتين؛ إذ يرى المحلل جيانماركو كونتي أن أموال «الهايبر سكيلرز» تصل إلى الشبكات متأخرة بين 12 و18 شهراً، ما يجعل ميزانيات اليوم تضمن إيرادات تمتد إلى ما بعد العام المقبل بكثير 7. وما يزال كونتي يرى في مفاتيح الدوائر الضوئية التي توجّه الضوء من دون تبديل إلكتروني للحزم تهديداً لطبقة العمود الفقري في الشبكة؛ وتردّ أولال بأن البصريات القابلة للتوصيل والنحاس سيصمدان حتى عام 2028 أو 2029 7. وفي سنغافورة، قرأ رئيس برودكوم+0.26% — برودكوم, up 0.26 percent today هوك تان في 12 أكتوبر الميزانيات نفسها قراءة معاكسة، إذ قال إن رأس المال «قد يكون القيد الأكبر»، في وقت يُنفق فيه نحو 200 مليار دولار سنوياً على تشغيل نماذج الذكاء الاصطناعي مقابل عوائد تقارب 150 مليار دولار 8. وهبط سهم كل من برودكوم ومارفل+2.51% — مارفل, up 2.51 percent today نحو 4% بعد هذه التصريحات 9.
أين سيقع أثر التأخير؟
التعرّض غير متساوٍ؛ فأعمال سيسكو في مجال الذكاء الاصطناعي لدى «الهايبر سكيلرز» تمثل نحو 6% من إيراداتها، بينما تتغذى أريستا مباشرة من الميزانيات نفسها، مع وجود مايكروسوفت−0.15% — مايكروسوفت, down 0.15 percent today وميتا−2.11% — ميتا, down 2.11 percent today شريكين رئيسيين، ومن المرجح أن يمثل عميل أو عميلان أكثر من 10% من إيراداتها 74. وإذا تباطأ تدفق الأموال، يمكن لدفاتر الطلبات أن تصمد بينما تمتص ميزانيتان عموميتان آثار التأخير. ويكشف تقرير 3 نوفمبر عن ذلك أولاً: في بند التزامات الشراء، وتوقعات الهوامش، والتعليقات على أعمال التبديل.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.