アリスタに97億ドルの部品代、インサイダー売りは7億4080万ドル
アリスタ自身の四半期報告書は、購入コミットメントが97億ドル(1年前は36億ドル)に膨らんだことを示している。この間、インサイダー売りは7億4080万ドルに達した。シスコの在庫は57億ドルに積み上がった。両社の決算を待つ市場は、いま「AIインフラ整備の資金を誰が出すのか」と問い始めている。
 Vincent Jiang · 3 min read
CEOは平均201.22ドルで売却
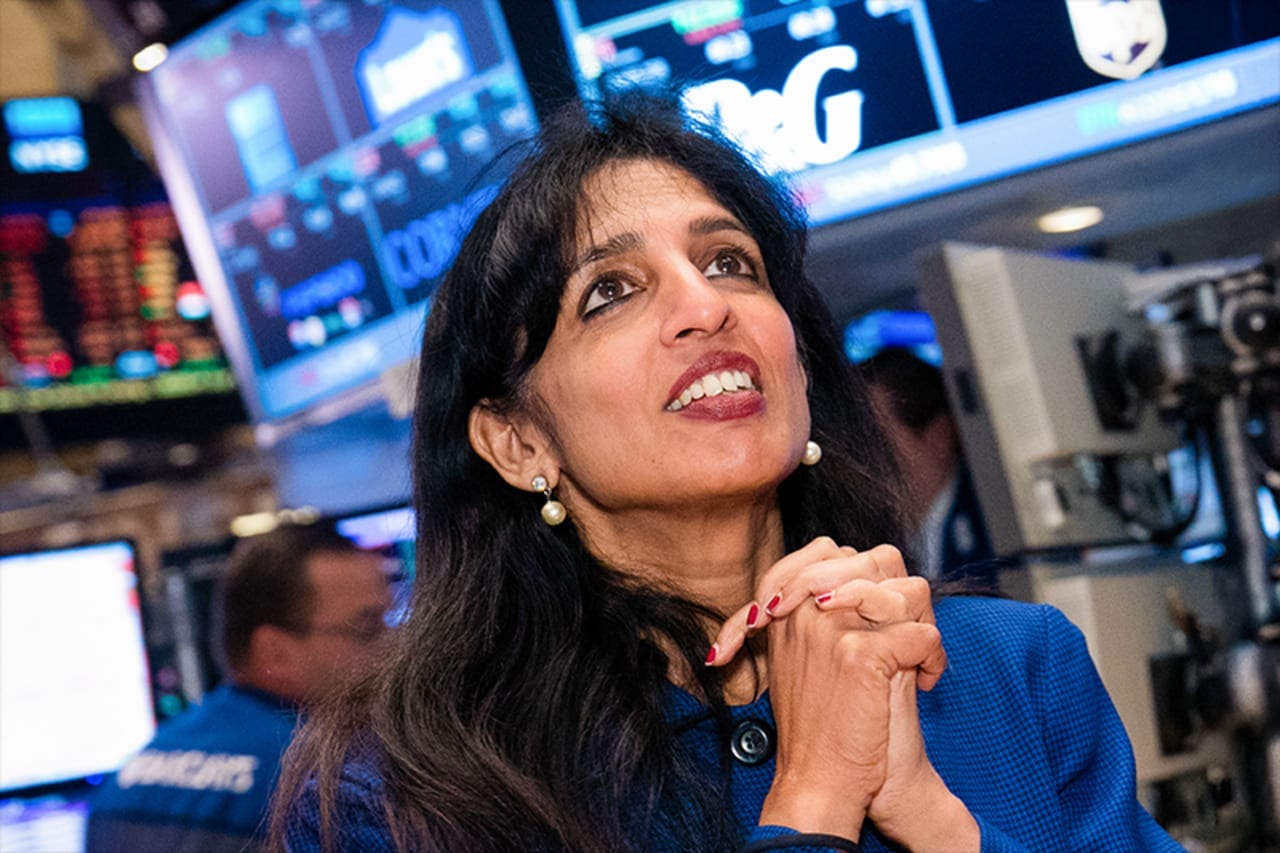
8月5日、データセンター向けスイッチ大手アリスタ・ネットワークス−0.97% — アリスタ・ネットワークス, down 0.97 percent todayのジェイシュリー・ウラル会長兼最高経営責任者(CEO)は、事前に設定した「ルール10b5-1」(Rule 10b5-1)に基づく売却計画に従い、自社株76万7029株を平均201.22ドル、計1億5430万ドルで売却した。手元には1640万株が残る1。大株主のアンドレアス・ベヒトルスハイム(Andreas Bechtolsheim)氏も同日、6100万ドル分を売却した。アリスタのインサイダー売りは3カ月間で計7億4080万ドルに達する1。10月15日までに株価は5.1%下げて185.54ドルとなり、ウラル氏の売却価格を下回った1。第3四半期(7~9月期)決算は11月3日に発表される2。
ブームの代金は2社の貸借対照表に
アリスタが米証券取引委員会(SEC)に提出した四半期報告書「10-Q」によると、6月30日時点の取消不能の購入コミットメントは97億ドルで、貸借対照表の外に置かれている。うち94億ドルは12カ月以内に期日を迎える。1年前の約36億ドルから大幅に増えた34。発注はメモリーと半導体の供給を押さえるもので、ウラル氏は部品制約が2028年まで続くとみている4。売上高は37.7%増の30億4000万ドルとなり、2026年通期の見通しは約126億ドルに引き上げられた4。一方で売上総利益率は65.2%から62.9%に低下し、第3四半期の営業利益率見通しは48~49%だ54。
アリスタの四半期売上高は3年で倍増、伸びはなお加速中
Data
| 売上高 | |
|---|---|
| 23年7~9月 | $1.51B |
| 23年10~12月 | $1.54B |
| 24年1~3月 | $1.57B |
| 24年4~6月 | $1.69B |
| 24年7~9月 | $1.81B |
| 24年10~12月 | $1.93B |
| 25年1~3月 | $2.01B |
| 25年4~6月 | $2.21B |
| 25年7~9月 | $2.31B |
| 25年10~12月 | $2.49B |
| 26年1~3月 | $2.71B |
| 26年4~6月 | $3.04B |
一方、シスコ+0.08% — シスコ, up 0.08 percent todayにも同じブームが別のかたちで現れている。2026年度第4四半期(5~7月期)の売上高は173億ドルと18%増となり、製品受注も35%増えた。ただし、棚卸資産は1年で32億ドルから57億ドルに膨らみ、調整後売上総利益率は68.4%から66.3%に低下。会社が示す見通しは65~66%だ6。ハイパースケーラー(巨大クラウド事業者)からのAI関連受注は2026年度に93億ドルに達した。うち約40億ドルはすでに売上高に転化しており、75億ドルは2027年度に計上される6。
部品コストの重しでネットワーク機器大手2社の売上総利益率が低下
- 前年同期
- 直近
Data
| 前年同期 | 直近 | |
|---|---|---|
| アリスタ | 65.2% | 62.9% |
| シスコ | 68.4% | 66.3% |
AIネットワークの代金は今、2社の貸借対照表に載る
- 前年同期
- 直近
Data
| 前年同期 | 直近 | Change | |
|---|---|---|---|
| アリスタの購入コミットメント | $3.6B | $9.7B | +169.4% |
| シスコの棚卸資産 | $3.2B | $5.7B | +78.1% |
同じ予算をめぐる2つの読み
ドイツ銀行は10月19日、両社の投資判断「買い」を継続した。同行アナリストのジャンマルコ・コンティ氏は、ハイパースケーラーの資金は12~18カ月遅れてネットワークに届くため、現在の予算は来年を大きく超えて売上高を支えると主張する7。ただし同氏は、電子によるパケット交換を介さず光を制御する「光サーキットスイッチ」をスパイン層への脅威として引き続き指摘する。これに対しウラル氏は、プラガブルオプティクスと銅ケーブルで2028年か2029年までは持ちこたえると反論する7。一方、10月12日にシンガポールでブロードコム+0.26% — ブロードコム, up 0.26 percent todayのホック・タン最高経営責任者(CEO)は、同じ予算から逆の結論を導いた。資金は「最大の制約になるかもしれない」と指摘し、AIモデルの運用には年間約2000億ドルかかる一方、戻ってくるのは約1500億ドルにとどまると述べた8。この発言を受けて、ブロードコムとマーベル・テクノロジー+2.51% — マーベル・テクノロジー, up 2.51 percent todayの株価はそれぞれ約4%下落した9。
遅れのしわ寄せはどこへ
2社への影響の度合いは一様ではない。シスコではハイパースケーラー向けAI関連が売上高の約6%にとどまるのに対し、アリスタは同じ予算に直結している。マイクロソフト−0.15% — マイクロソフト, down 0.15 percent todayとメタ−2.11% — メタ, down 2.11 percent todayを主要パートナーに抱え、1~2社の顧客は売上高の1割超とみられる74。資金の流れが減速すれば、受注残は保たれたまま、遅れのしわ寄せを2社の貸借対照表が吸収することになる。その最初の兆候は11月3日の第3四半期(7~9月期)決算に表れる。購入コミットメントの残高、会社が示す利益率の見通し、スイッチ事業をめぐる経営陣の説明――この3点だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.