AT&S levanta 2.000 millones en capacidad de sustratos para IA a costa de su dividendo; Marvell la pone a prueba el 6 de octubre
AT&S paga hasta 2.000 millones de euros de capacidad de sustratos en Malasia con un híbrido convertible de 400 millones y un tercer año consecutivo sin dividendo, a cambio de compromisos de AMD y Marvell. El día del inversor que Marvell celebra el 6 de octubre ofrecerá la primera lectura firme de la demanda que hay detrás del proyecto.
 Vincent Jiang · 2 min read
Un cierre récord y una notificación del 4%
AT&S cerró a 223,00 euros en Viena el 2 de octubre, con un alza del 10,40% en la sesión y del 592,55% desde el 1 de enero 1. Horas después llegó la segunda señal: la participación de BlackRock superó el umbral del 4% el 30 de septiembre, hasta el 4,01% desde el 3,94%, con 1,17 puntos de esa cifra en instrumentos y 1,14 de ellos en CFD liquidados en efectivo 2. Una participación declarada no es un apoyo declarado.
Dos clientes, una planta de 2.000 millones
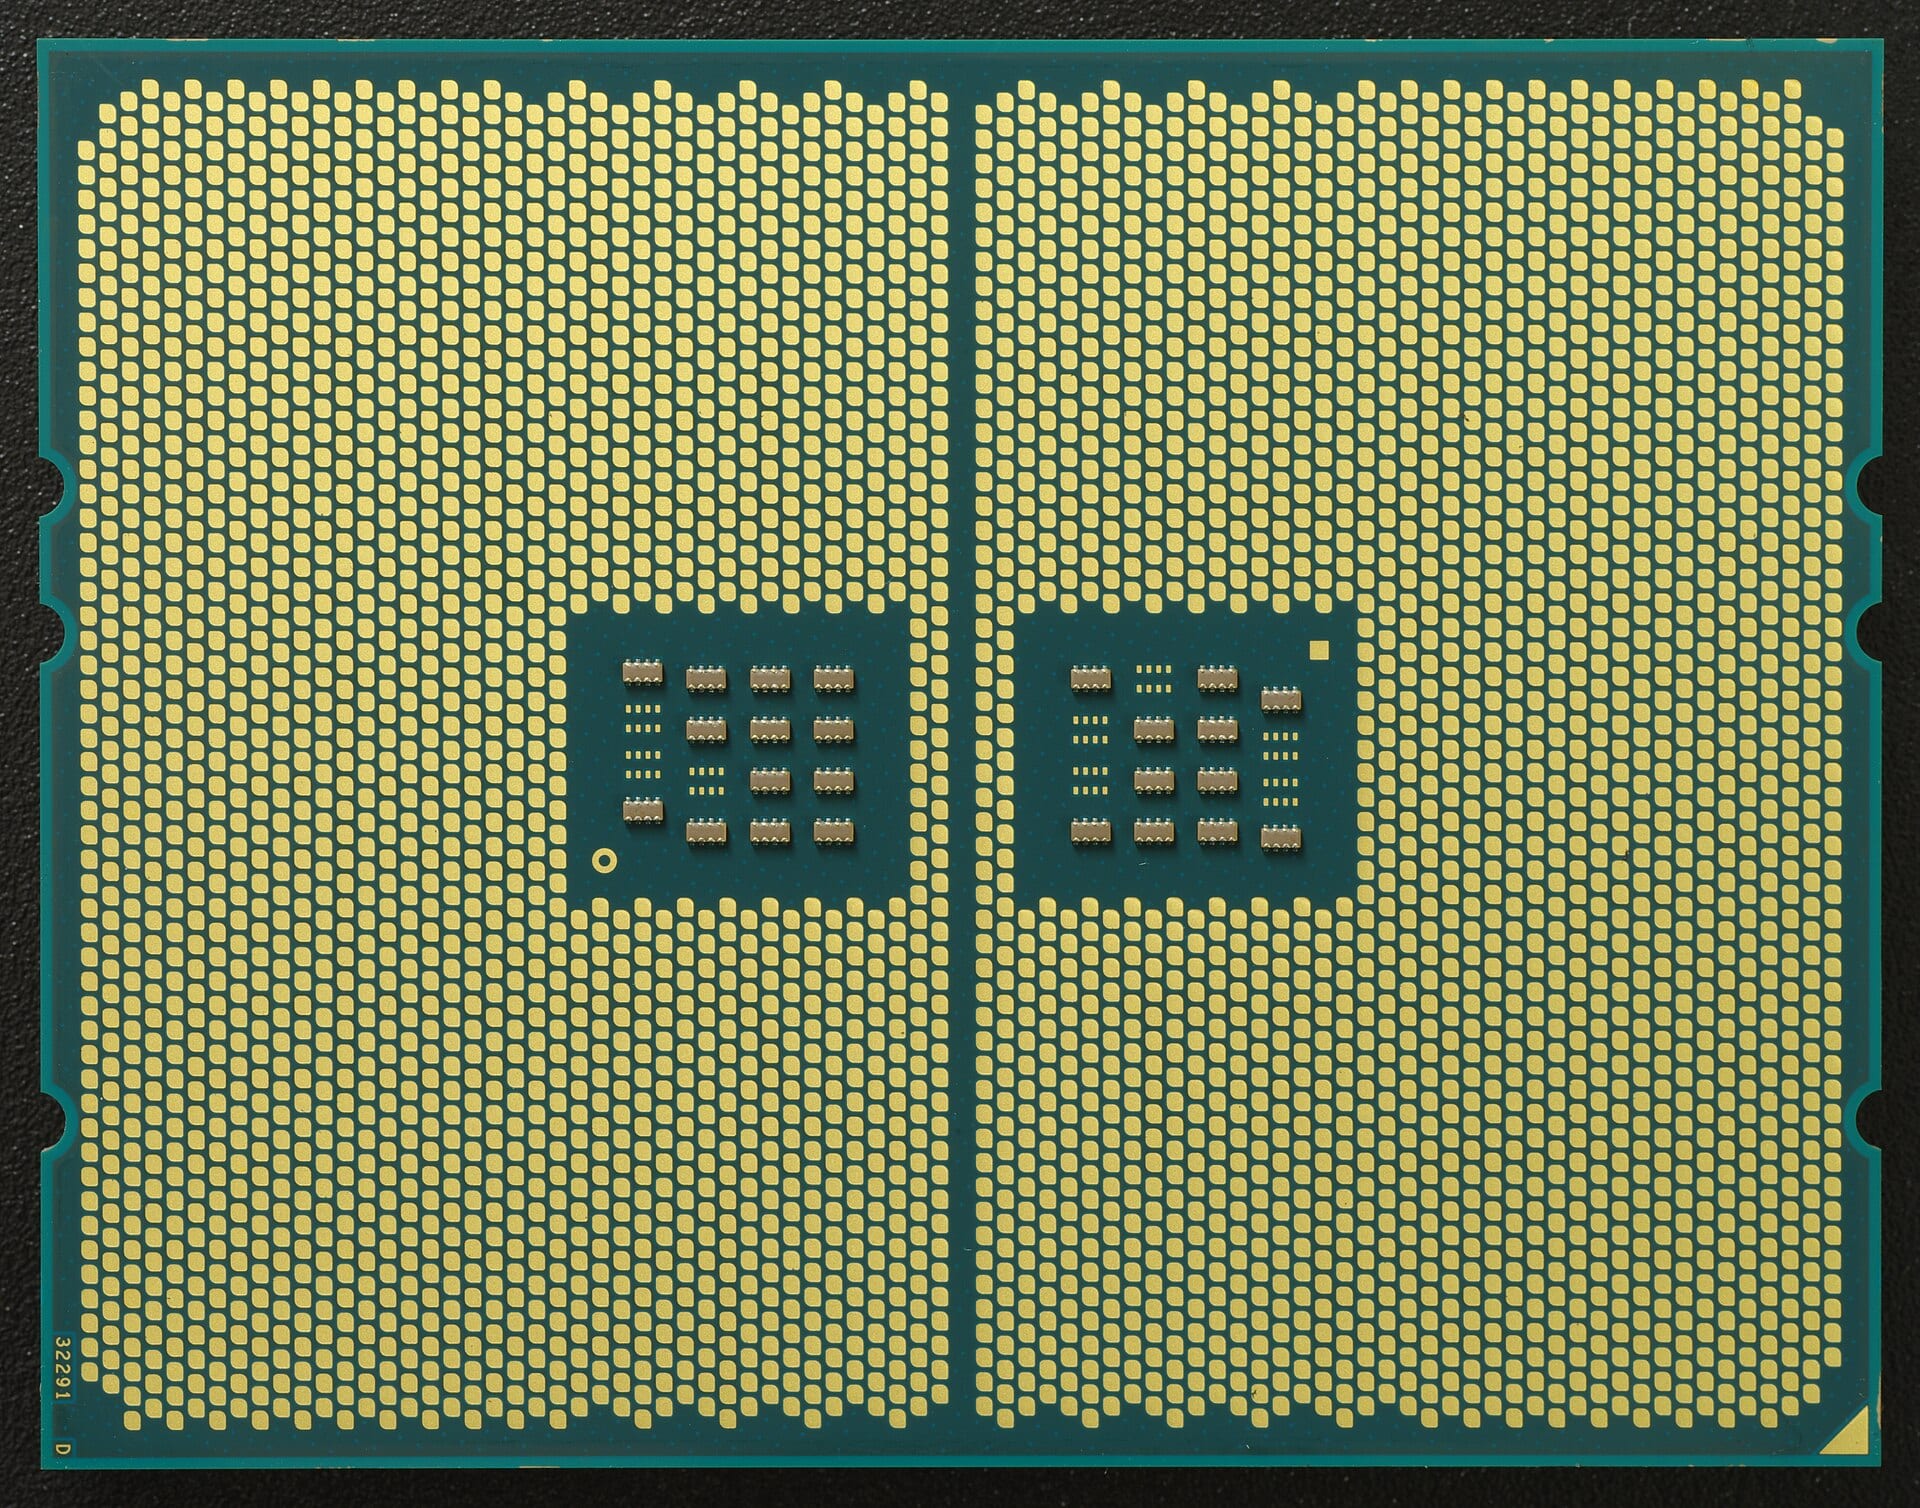
La revalorización pasa por Kulim, en Malasia. El 15 de junio, AT&S anunció allí una ampliación de entre 1.500 y 2.000 millones de euros: el equipamiento de la Planta 2 más una nueva planta de núcleos de sustrato, «sobre la base de acuerdos con su cliente AMD y otra empresa tecnológica líder» 3. La previsión saltó con el anuncio: crecimiento de ingresos del 45% al 55% a tipo de cambio constante en 2026/27, frente al 30%-35% anterior; margen de EBITDA del 32% al 37%, frente al 25%-29%; y un capex de 1.000 a 1.200 millones de euros, aproximadamente el triple del plan anterior 3. El 22 de septiembre se desveló la identidad del segundo cliente: Marvell 4.
La revisión de junio: 15 puntos más de crecimiento y 7 puntos más de margen
- Previsión anterior para 2026/27
- Revisada al alza el 15 de junio de 2026
Data
| Previsión anterior para 2026/27 | Revisada al alza el 15 de junio de 2026 | Change | |
|---|---|---|---|
| Crecimiento de ingresos, límite inferior | 30% | 45% | +50.0% |
| Crecimiento de ingresos, límite superior | 35% | 55% | +57.1% |
| Margen de EBITDA, límite inferior | 25% | 32% | +28.0% |
| Margen de EBITDA, límite superior | 29% | 37% | +27.6% |
Quién paga de verdad
La financiación es más endeble que la cotización. AT&S colocó el 16 de junio un híbrido convertible perpetuo de 400 millones de euros entre inversores institucionales, con un cupón del 2,5% hasta 2031 —que luego sube 1.000 puntos básicos— y una prima de conversión del 30% 56. La tabla de dividendos muestra un tercer año en blanco, el de 2025/26 incluido 7. Y los acuerdos que sostienen la previsión revisada al alza «siguen sujetos a una negociación y ejecución definitivas», en palabras de la propia AT&S en junio 3.
La curva del cliente
Marvell es la cifra que tiene que sostenerse. El 27 de agosto anotó unos ingresos trimestrales récord de 2.739 millones de dólares, un 37% más interanual; el negocio de centros de datos creció un 46% y ya representa el 79% del total, y la compañía previó 3.150 millones de dólares para el trimestre en curso 8. La previsión de ingresos del ejercicio fiscal de 2027 se elevó a unos 12.000 millones de dólares, desde los 11.500 millones, y la del de 2028, a cerca de 18.000 millones 910. Los ingresos trimestrales se han más que duplicado en dos años 11.
Los ingresos trimestrales de Marvell se han más que duplicado en dos años, la curva para la que AT&S construye capacidad
- Ingresos de Marvell
- Estimate
Data
| Ingresos de Marvell | |
|---|---|
| T1 '24 | $1.16B |
| T2 '24 | $1.27B |
| T3 '24 | $1.52B |
| T4 '24 | $1.82B |
| T1 '25 | $1.9B |
| T2 '25 | $2.01B |
| T3 '25 | $2.08B |
| T4 '25 | $2.22B |
| T1 '26 | $2.42B |
| T2 '26 | $2.74B |
| T3 '26 (prev.) (estimate) | $3.15B |
La otra cara
La tesis alcista es la del consenso: cinco analistas la califican como outperform (superar al mercado), con un precio objetivo medio de 272,20 euros 1. La tesis bajista vive dentro del cliente. Marvell cerró el 1 de octubre a 268,08 dólares, un 18,73% por debajo de su máximo de 52 semanas, y cotiza con un PER anticipado de 85,9; Morgan Stanley mantiene el peso igual (equal weight) y un precio objetivo de 268 dólares 109. Si los objetivos a largo plazo de Marvell se sostienen, la ampliación se paga sola; si fallan, AT&S carga con una capacidad fija comprada con un híbrido convertible y un dividendo suprimido. Ninguna notificación pone precio a esa ruptura.
Lo que se decide el 6 de octubre
Marvell presentará sus objetivos a largo plazo en su día del inversor del 6 de octubre; habrá que vigilar la línea de silicio a medida, el negocio que se espera que más que duplique su tamaño en el ejercicio fiscal de 2028 9. AT&S presentará resultados el 4 de noviembre 1. Los accionistas ya han pagado; el martes descubrirán qué han comprado.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.