AT&S、配当見送りを財源にAI向け基板へ20億ユーロ 10月6日のマーベル説明会が試金石
AT&Sは最大20億ユーロのマレーシアでの基板増強を、4億ユーロのハイブリッド転換社債と3年連続の配当見送りで賄う。背後には米AMDとマーベル・テクノロジーとの合意がある。10月6日のマーベル投資家説明会は、この増強を支える需要の中身を初めてはっきり示す機会となる。
 Vincent Jiang · 2 min read
最高値更新の終値と4%超えの保有開示
AT&Sは10月2日、ウィーン市場で223.00ユーロと、前日比10.40%高、年初来では592.55%高で終えた1。その数時間後、2つ目の材料が届いた。ブラックロックの保有割合が9月30日付で3.94%から4.01%へと4%の大台を超えた。4.01%のうち1.17ポイントは金融商品による保有で、このうち1.14ポイントが現金決済型のCFD(差金決済取引)だ2。開示された保有は、支持の表明ではない。
顧客は2社、増強は20億ユーロ
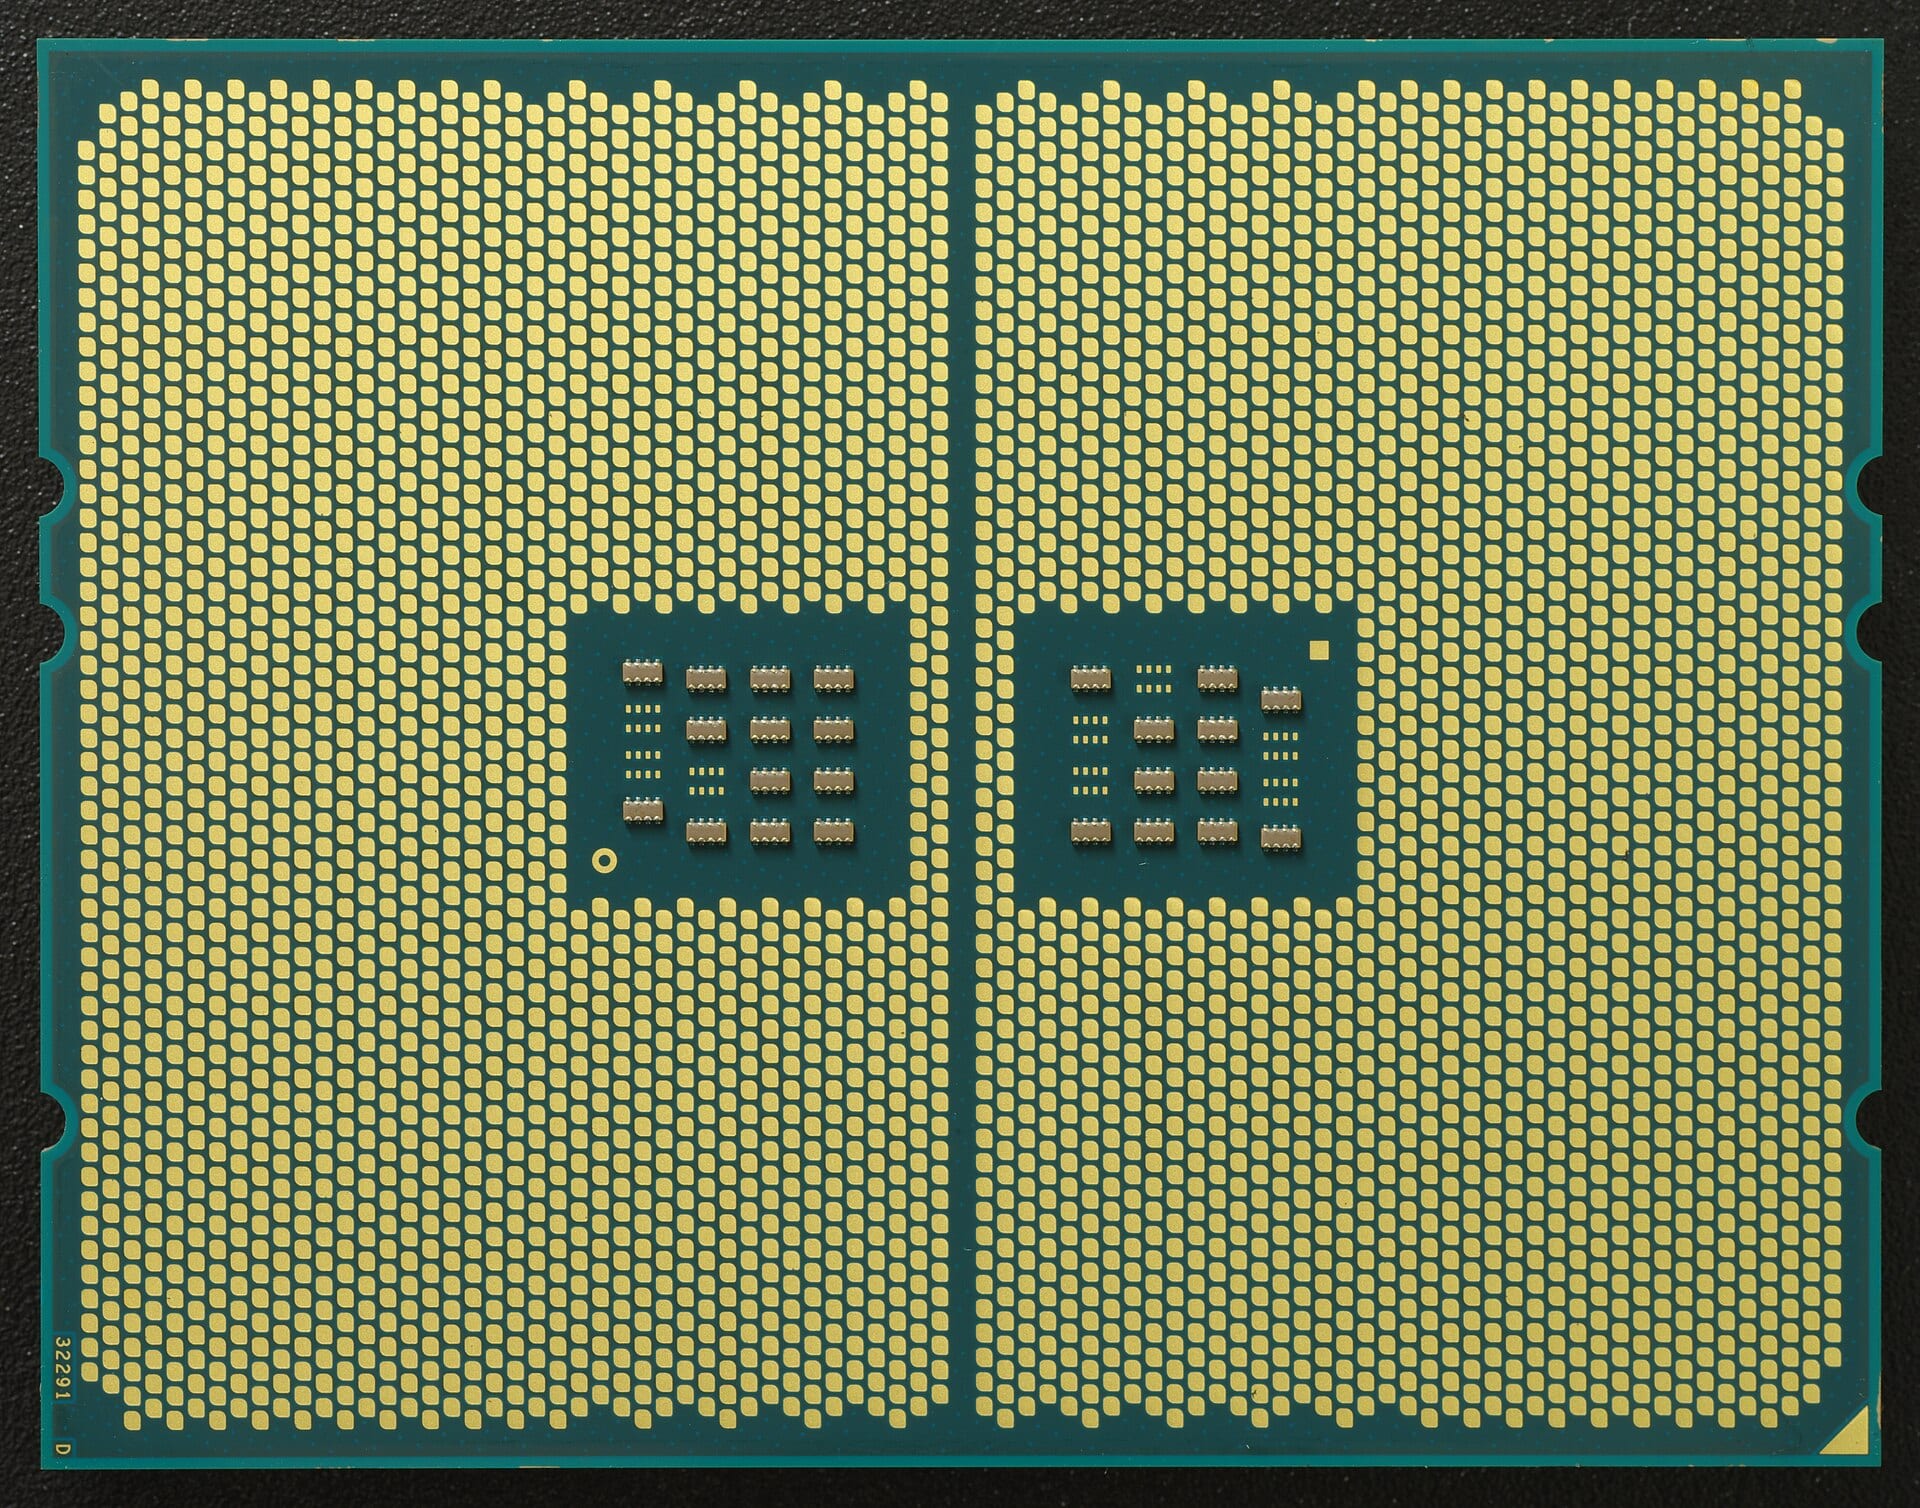
この株価再評価の起点は、マレーシアのクリムにある。AT&Sは6月15日、クリムでの15億~20億ユーロ規模の増強を発表した。内容は第2工場(プラント2)の設備導入と基板コア材の新工場建設で、「顧客のAMDと、もう1社の大手テクノロジー企業との合意に基づく」ものとしている3。これに合わせ、2026/27年度の業績予想も大きく引き上げた。為替変動の影響を除いた売上高伸び率は従来予想の30~35%から45~55%に、EBITDAマージンは25~29%から32~37%にそれぞれ上方修正した。設備投資は10億~12億ユーロと、従来計画の約3倍に膨らむ3。9月22日、2社目の顧客がマーベル・テクノロジーであることが明らかになった4。
6月の引き上げ:伸び率15ポイント、マージン7ポイントの上積み
- 従来の2026/27年度予想
- 2026年6月15日引き上げ後
Data
| 従来の2026/27年度予想 | 2026年6月15日引き上げ後 | Change | |
|---|---|---|---|
| 売上高伸び率(下限) | 30% | 45% | +50.0% |
| 売上高伸び率(上限) | 35% | 55% | +57.1% |
| EBITDAマージン(下限) | 25% | 32% | +28.0% |
| EBITDAマージン(上限) | 29% | 37% | +27.6% |
実際に支払うのは誰か
資金調達の中身は、株価ほど厚くない。AT&Sは6月16日、機関投資家を相手に4億ユーロの永久ハイブリッド転換社債を発行した。クーポン(利札)は2031年まで年2.5%で、その後は1000ベーシスポイント(10%)繰り上がる。転換プレミアムは30%だった56。同社の配当一覧を見ると、2025/26年度を含めて3年連続の配当見送りが並ぶ7。しかも、引き上げた会社予想の裏にある合意は、AT&S自身が6月に使った表現を借りれば「最終的な交渉と締結」がまだ残っている3。
顧客の成長曲線
鍵はマーベルの数字がどこまで持ちこたえるかだ。同社は8月27日、過去最高の四半期売上高27億3900万ドルを計上した。前年同期比37%増。うちデータセンター向けは46%増で、今や売上高全体の79%を占める。今四半期の会社予想は31億5000万ドル8。2027年度は115億ドルから約120億ドルへ、2028年度は約180億ドルへと売上高見通しを引き上げた910。四半期売上高は2年で2倍以上になった11。
マーベルの四半期売上高は2年で2倍超、AT&Sが増設を賭ける成長曲線
- マーベルの売上高
- Estimate
Data
| マーベルの売上高 | |
|---|---|
| 24年度1Q | $1.16B |
| 24年度2Q | $1.27B |
| 24年度3Q | $1.52B |
| 24年度4Q | $1.82B |
| 25年度1Q | $1.9B |
| 25年度2Q | $2.01B |
| 25年度3Q | $2.08B |
| 25年度4Q | $2.22B |
| 26年度1Q | $2.42B |
| 26年度2Q | $2.74B |
| 26年度3Q(予想) (estimate) | $3.15B |
逆の見方
強気見方はすでに市場のコンセンサスだ。アナリスト5人が投資判断「アウトパフォーム(強気)」とし、平均目標株価は272.20ユーロとなっている1。弱気見方は、顧客の内側にある。マーベルは10月1日、268.08ドルで終えた。52週高値から18.73%下の水準で、予想PERは85.9倍。米モルガン・スタンレーは投資判断「イコールウェイト(中立)」、目標株価268ドルを維持している109。マーベルの長期目標が現実になれば、増設投資は自ら回収できる。下振れすれば、AT&Sはハイブリッド転換社債と配当見送りで賄った固定費としての生産能力を抱え込む。その破たんリスクに値付けした開示資料はどこにもない。
10月6日の試金石
マーベルは10月6日の投資家説明会で長期目標を示す。注目はカスタムシリコン(顧客向け半導体)事業で、2028年度に2倍超へ拡大するとみられる部門だ9。AT&Sは11月4日に決算を発表する1。株主はすでに支払いを済ませた。何を買ったのかが分かるのは、火曜日だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.