AT&S построила мощности по выпуску подложек для ИИ на €2 млрд ценой отказа от дивидендов. 6 октября Marvell устроит им проверку
До €2 млрд мощностей по выпуску подложек в Малайзии AT&S оплачивает гибридной конвертируемой облигацией на €400 млн и третьим годом без дивидендов подряд — под обязательства AMD и Marvell. День инвестора Marvell 6 октября даст первую жесткую оценку спроса, стоящего за этой стройкой.
 Vincent Jiang · 2 min read
Рекордное закрытие и уведомление о 4%
2 октября акции AT&S закрылись в Вене на отметке €223, прибавив 10,4% за день и 592,55% с 1 января 1. Спустя несколько часов появился второй маркер: доля BlackRock 30 сентября перешагнула порог в 4% — выросла с 3,94% до 4,01%, из них 1,17 п.п. приходится на инструменты, в том числе 1,14 п.п. — на расчетные CFD 2. Раскрытая позиция — еще не заявленная поддержка.
Два заказчика — один завод на €2 млрд
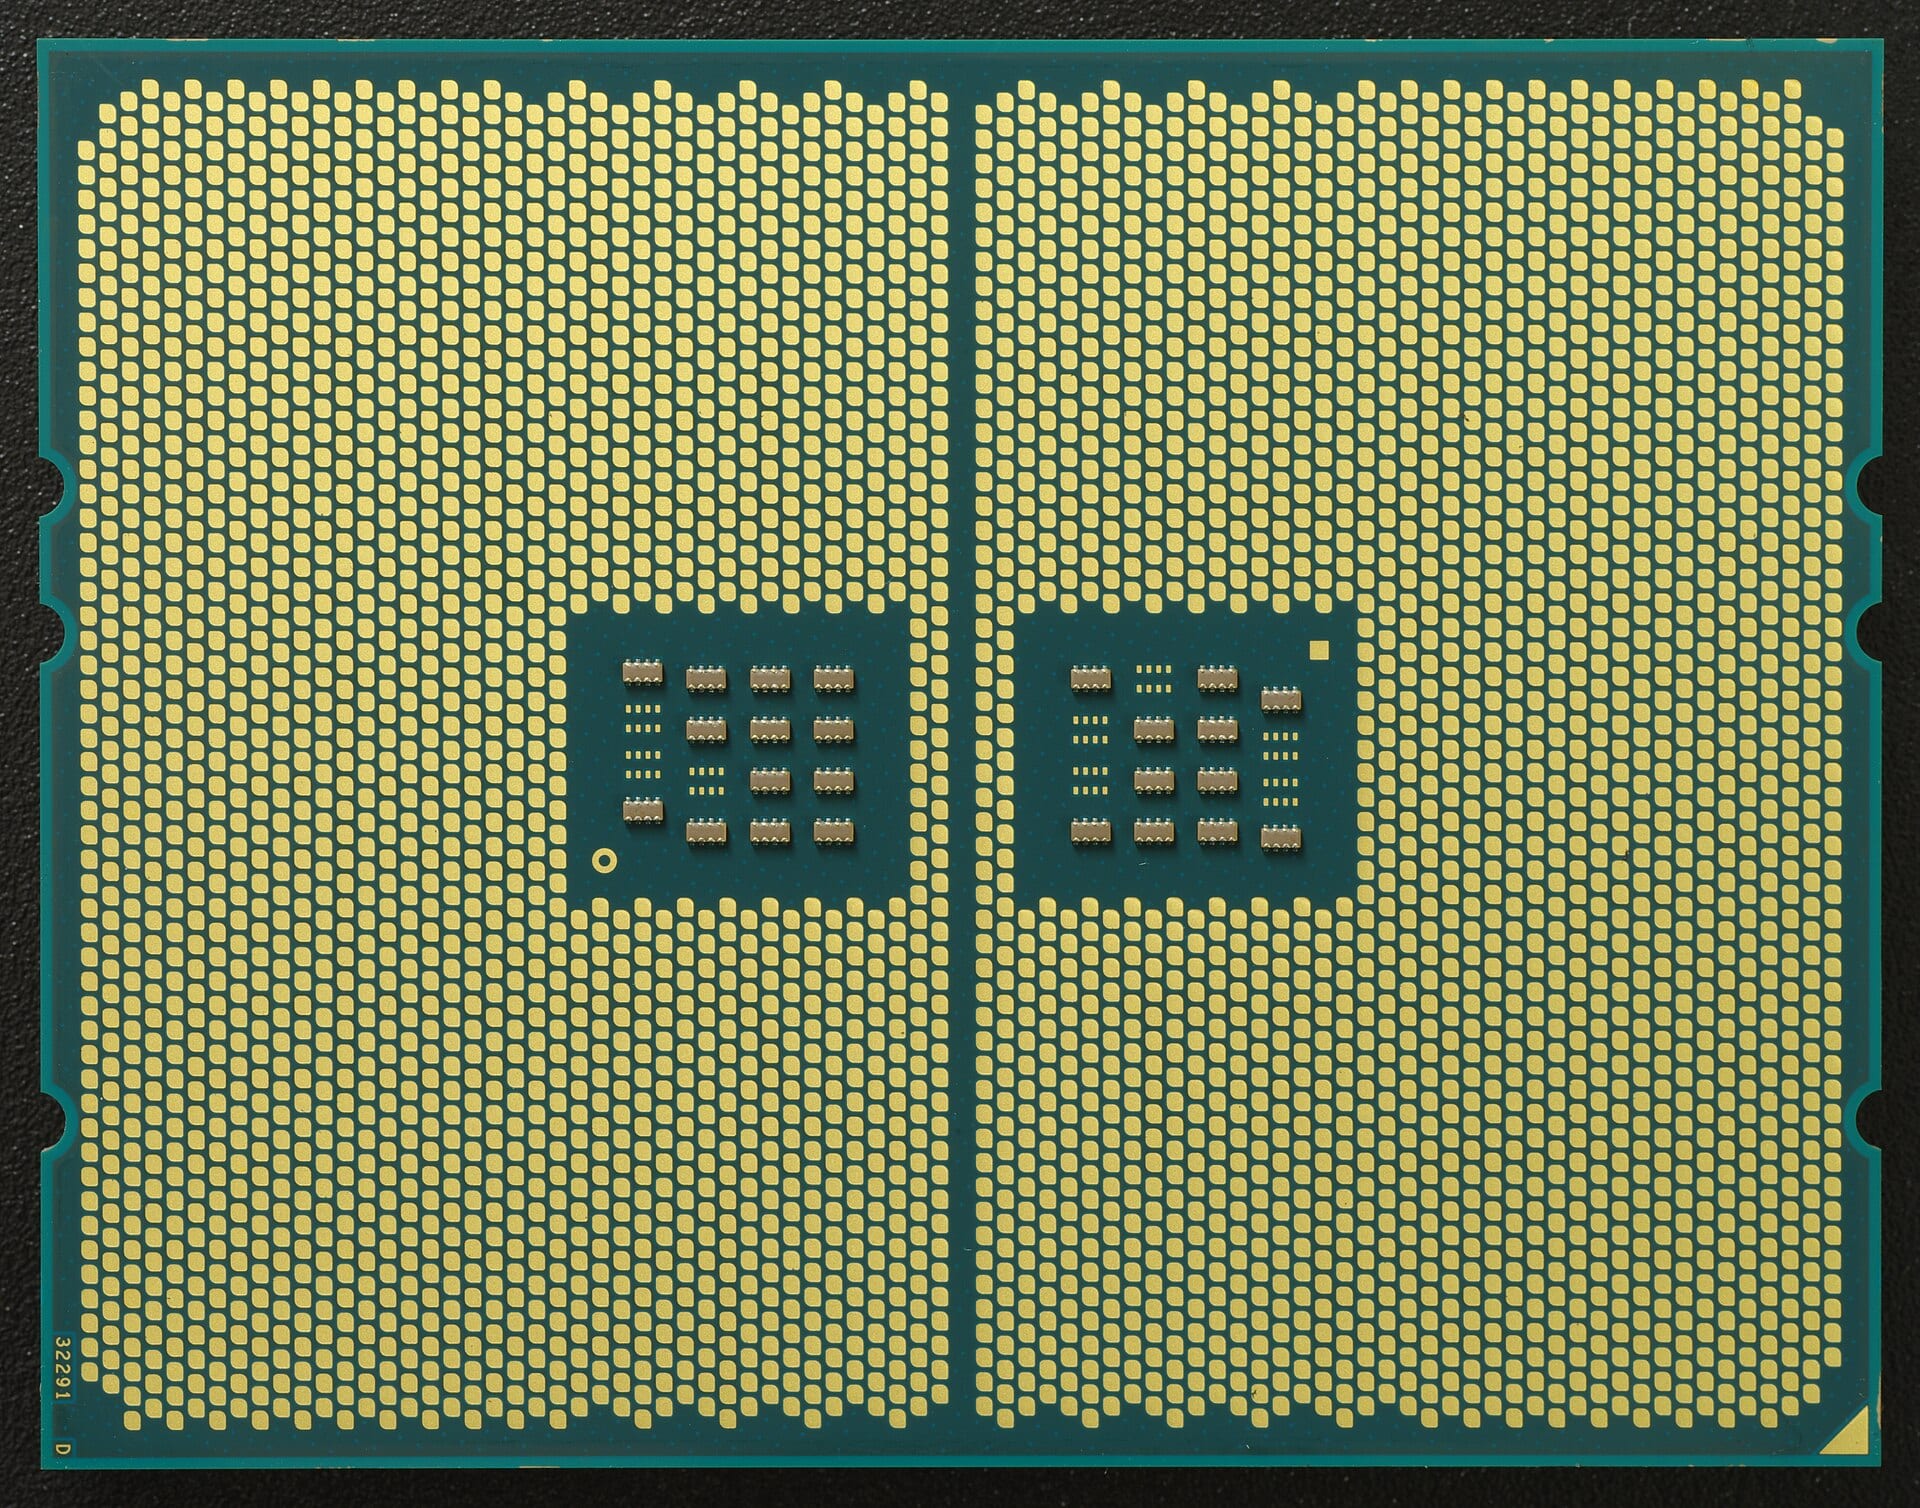
Вся эта переоценка замыкается на Кулиме, в Малайзии. 15 июня AT&S объявила о расширении производства там на €1,5–2 млрд: дооснащение Plant 2 и строительство нового завода сердечников подложек — «на основании соглашений со своим заказчиком AMD и еще одной ведущей технологической компанией» 3. Прогнозы взлетели вместе с анонсом: рост выручки в 2026/27 финансовом году в сопоставимых валютах — 45–55% вместо прежних 30–35%, маржа по EBITDA — 32–37% вместо 25–29%, капзатраты — €1,0–1,2 млрд, примерно втрое выше старого плана 3. 22 сентября имя второго заказчика назвали: Marvell 4.
Июньское повышение: плюс 15 п.п. роста и 7 п.п. маржи
- Прежний прогноз на 2026/27
- Прогноз, повышенный 15 июня 2026 года
Data
| Прежний прогноз на 2026/27 | Прогноз, повышенный 15 июня 2026 года | Change | |
|---|---|---|---|
| Рост выручки, нижняя граница | 30% | 45% | +50.0% |
| Рост выручки, верхняя граница | 35% | 55% | +57.1% |
| Маржа по EBITDA, нижняя граница | 25% | 32% | +28.0% |
| Маржа по EBITDA, верхняя граница | 29% | 37% | +27.6% |
Кто платит на самом деле
Финансирование тоньше, чем рост курса акций. 16 июня AT&S разместила среди институциональных инвесторов вечную гибридную конвертируемую облигацию на €400 млн: купон 2,5% действует до 2031 года, затем повышается на 1000 базисных пунктов; премия конвертации — 30% 56. В дивидендной таблице AT&S третий год подряд прочерк, включая 2025/26 финансовый год 7. А соглашения, стоящие за повышенным прогнозом, «остаются предметом окончательных переговоров и подписания» — в формулировке самой AT&S из июньского релиза 3.
Кривая заказчика
Устоять должна цифра Marvell. 27 августа компания опубликовала рекордную квартальную выручку $2,739 млрд, на 37% больше год к году; сегмент центров обработки данных вырос на 46% и довел свою долю до 79% выручки; прогноз на текущий квартал — $3,15 млрд 8. Прогноз на 2027 финансовый год повышен примерно до $12 млрд с $11,5 млрд, на 2028 год — почти до $18 млрд 910. Квартальная выручка за два года выросла более чем вдвое 11.
Квартальная выручка Marvell за два года выросла более чем вдвое — под эту кривую AT&S и строит мощности
- Выручка Marvell
- Estimate
Data
| Выручка Marvell | |
|---|---|
| I кв. 2024 | $1.16B |
| II кв. 2024 | $1.27B |
| III кв. 2024 | $1.52B |
| IV кв. 2024 | $1.82B |
| I кв. 2025 | $1.9B |
| II кв. 2025 | $2.01B |
| III кв. 2025 | $2.08B |
| IV кв. 2025 | $2.22B |
| I кв. 2026 | $2.42B |
| II кв. 2026 | $2.74B |
| III кв. 2026 (прогноз) (estimate) | $3.15B |
Обратная сторона медали
Бычий сценарий здесь — консенсус: пять аналитиков с рекомендацией «выше рынка» (Outperform), средняя целевая цена — €272,20 1. А вот медвежий кроется в самом заказчике. 1 октября бумаги Marvell закрылись на $268,08 — на 18,73% ниже максимума за 52 недели — при форвардном P/E 85,9; Morgan Stanley сохраняет по ним рейтинг «нейтрально» (Equal Weight) с целевой ценой $268 109. Если долгосрочные цели Marvell устоят, стройка окупит себя сама; если сдвинутся — на AT&S ляжет груз фиксированных мощностей, оплаченных гибридной облигацией и отказом от дивидендов. Цена этого обрыва не фигурирует ни в одном раскрытии.
Всё решит 6 октября
6 октября на дне инвестора Marvell представит долгосрочные цели; следить стоит за направлением заказных чипов (custom silicon) — бизнесом, который, как ожидается, в 2028 финансовом году более чем удвоится 9. AT&S отчитается 4 ноября 1. Акционеры уже заплатили — во вторник они узнают, что именно купили.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.