Los clientes de Axon afrontan una salida costosa. Los accionistas, una entrada cara
El foso es real: catorce petabytes de pruebas policiales no se trasladan de balde. El precio de entrada asume que ese foso hace crecer la caja a un múltiplo de 87 veces.
 Vincent Jiang · 6 min read
El memorándum que cuantificó la salida
En mayo, el jefe de presupuestos de Los Ángeles, Matthew Szabo, remitió al comité de presupuestos municipal un análisis de una propuesta de renovación de diez años con Axon. El paquete costaba 221,3 millones de dólares, impuestos incluidos.1
Marcharse supondría reemplazar los equipos, recapacitar al personal y trasladar años de pruebas policiales.1
87 veces el flujo de caja
Es una posición valiosa para un proveedor. Al precio de cierre del 11 de septiembre, la capitalización bursátil de Axon rondaba los 39.000 millones de dólares, es decir, 87 veces el flujo de caja libre previsto por la dirección para 2026.5,3,4
La tensión radica en si un negocio tan difícil de sustituir puede crecer lo suficiente como para justificar un precio tan exigente.
Los últimos resultados muestran un impulso considerable. El comunicado del 5 de agosto reportó un crecimiento de ingresos del 35% en el segundo trimestre, un aumento del 39% en los ingresos recurrentes anuales y una retención neta de ingresos del 126%.2 Este último indicador mide los ingresos recurrentes por software, soporte y garantía procedentes de clientes ya existentes. Es prueba de que Axon es capaz de vender más a las cuentas que ya tiene, aunque no aísla la contribución de la inteligencia artificial.
El foso es la migración
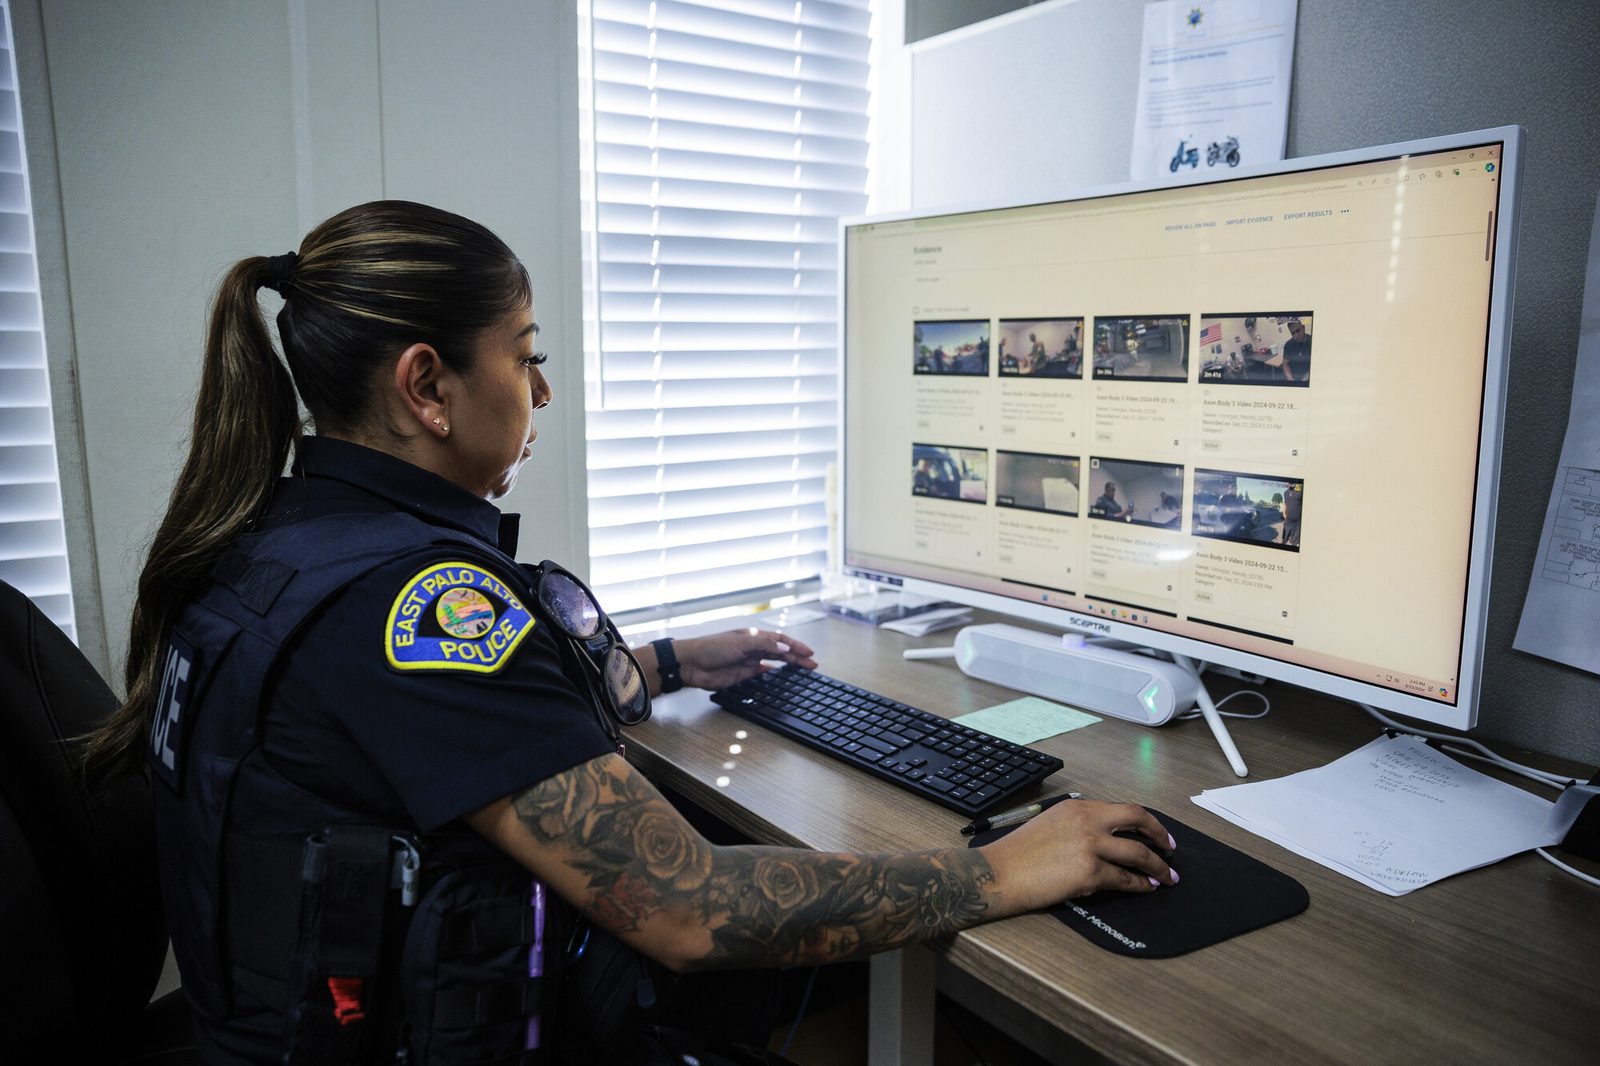
El mecanismo comercial arranca con la cámara y se prolonga mucho después de que el agente se la quite. Las grabaciones necesitan almacenamiento, clasificación, acceso controlado, anonimización y compartición con investigadores y fiscales. Cada tarea adicional brinda al proveedor incumbente otra oportunidad de obtener ingresos recurrentes. Un departamento que cambie de cámara ha de pensar en todo el sistema de gestión de pruebas que la rodea.
Los Ángeles hace tangible esa dependencia. Su memorándum describe más de 14 petabytes de pruebas, puntos de carga en 40 instalaciones y equipamiento en más de 1.600 vehículos. También señala que la ciudad es propietaria de sus datos y negoció la exportación gratuita.1
Esos derechos importan. Pero eliminar un cargo por exportación no ejecuta la migración, ni preserva las relaciones de trabajo entre registros, ni forma al siguiente turno.
La carga de trabajo no deja de acumularse. El auditor municipal de Atlanta contabilizó más de 753.000 vídeos de cámaras corporales cargados durante los diez primeros meses de 2024, en el marco de un acuerdo de diez años que cubre equipos y servicios de varios departamentos.6 Los registros generados hoy crean trabajo más allá de la intervención original. Eso no demuestra que cada módulo adicional de software justifique su tarifa.
La competencia existe. Motorola Solutions ofrece cámaras, gestión digital de pruebas, transcripción, anonimización y compartición con fiscales, y una agencia puede comparar sistemas alternativos.7 La ventaja reside en el coste y el riesgo de sustituir un flujo de trabajo ya instalado, reforzado por una integración útil. Considerar única cada funcionalidad sería malinterpretar el foso competitivo.
56 minutos, y un ensayo que no logró encontrarlos
La IA ofrece a Axon otra vía para monetizar esa posición. Draft One convierte el audio de la cámara corporal y el contexto del agente en un borrador narrativo que el agente debe revisar.8 La agencia ya tiene la grabación y la relación con el proveedor. Esa ventaja de distribución es considerable. El cliente, sin embargo, compra un informe terminado y responsable, y el trabajo entre el borrador inicial y ese resultado determina el retorno.
Un contrato anterior muestra lo modesto que puede ser el beneficio necesario. El pliego de contratación de East Palo Alto de julio de 2024 recogía una tarifa de 70,52 dólares al mes por usuario para Draft One.9 Supongamos, a efectos ilustrativos, que la hora útil de un agente vale 75 dólares. La sola licencia cubriría su coste con unos 56 minutos netos de tiempo ahorrado al mes, antes de transcripción, formación y otros costes de implantación. Se trata de un cálculo de capacidad, no de un ahorro automático en nómina, y la tarifa citada no es un precio universal vigente.
Pero la palabra «netos» tiene que sobrevivir a la medición. Un experimento preregistrado en Mánchester (Nuevo Hampshire), con 85 agentes y 755 informes, no halló una reducción estadísticamente significativa en el tiempo de elaboración de informes.10 Analizó una versión temprana en una sola agencia, y que se asignara acceso no implicó que lo usaran en todos los informes. El hallazgo no demuestra que el producto no pueda ayudar. Sí muestra por qué una generación narrativa más rápida no puede sustituir una mejora medida en la tarea completa.
Los permisos también limitan la carga de trabajo elegible. El sheriff del condado de Hillsborough introdujo Draft One en febrero de 2026, pero solo para llamadas no penales, con ediciones sustanciales obligatorias y aprobación del agente.11 Una herramienta licenciada para toda una agencia puede ser aplicable inicialmente solo a una parte de su trabajo. Adopción, informes elegibles y tiempo realmente recuperado son medidas distintas.
Ni el agente ni el proveedor del software controlan todas las decisiones. En septiembre de 2024, el fiscal del condado de King, Dan Clark, comunicó a los jefes de policía que su oficina no aceptaría narrativas asistidas por IA.12 Hoy en California, la ley exige revelar el uso de IA, la verificación del agente, la conservación del primer borrador y una pista de auditoría.13 Esas obligaciones deben incluirse en el cálculo de productividad.
La empresa se ha adaptado: sus directrices para fiscales indican que las agencias estadounidenses incorporaron la conservación del borrador original en diciembre de 2025.14 Un proveedor consolidado capaz de implementar estos requisitos puede reforzar su posición. El cumplimiento es, por tanto, a la vez un coste operativo y una ventaja potencial frente a un competidor menos integrado.
Para los accionistas, la prueba pertinente es la caja por acción. Los ingresos por software y servicios crecieron un 36% en el segundo trimestre, mientras que el margen bruto de ese segmento cayó del 75,6% al 71,3%.2 La dirección atribuye la presión a los servicios y a las ofertas más recientes; afirma que los márgenes del software puro se mantienen por encima del 80%. El trabajo de implantación puede generar suscripciones valiosas en el futuro, pero consume recursos en el presente.
El titular de contratación también merece interpretación. Los 15.100 millones de dólares en contratación futura contratada se contrastan con 9.800 millones de dólares en obligaciones de ejecución restantes según las normas contables de ingresos.2,3 La medida más amplia incluye acuerdos que esas normas excluyen. Tratar cada dólar contratado como un ingreso futuro igualmente seguro equivale a sobreestimar la visibilidad.
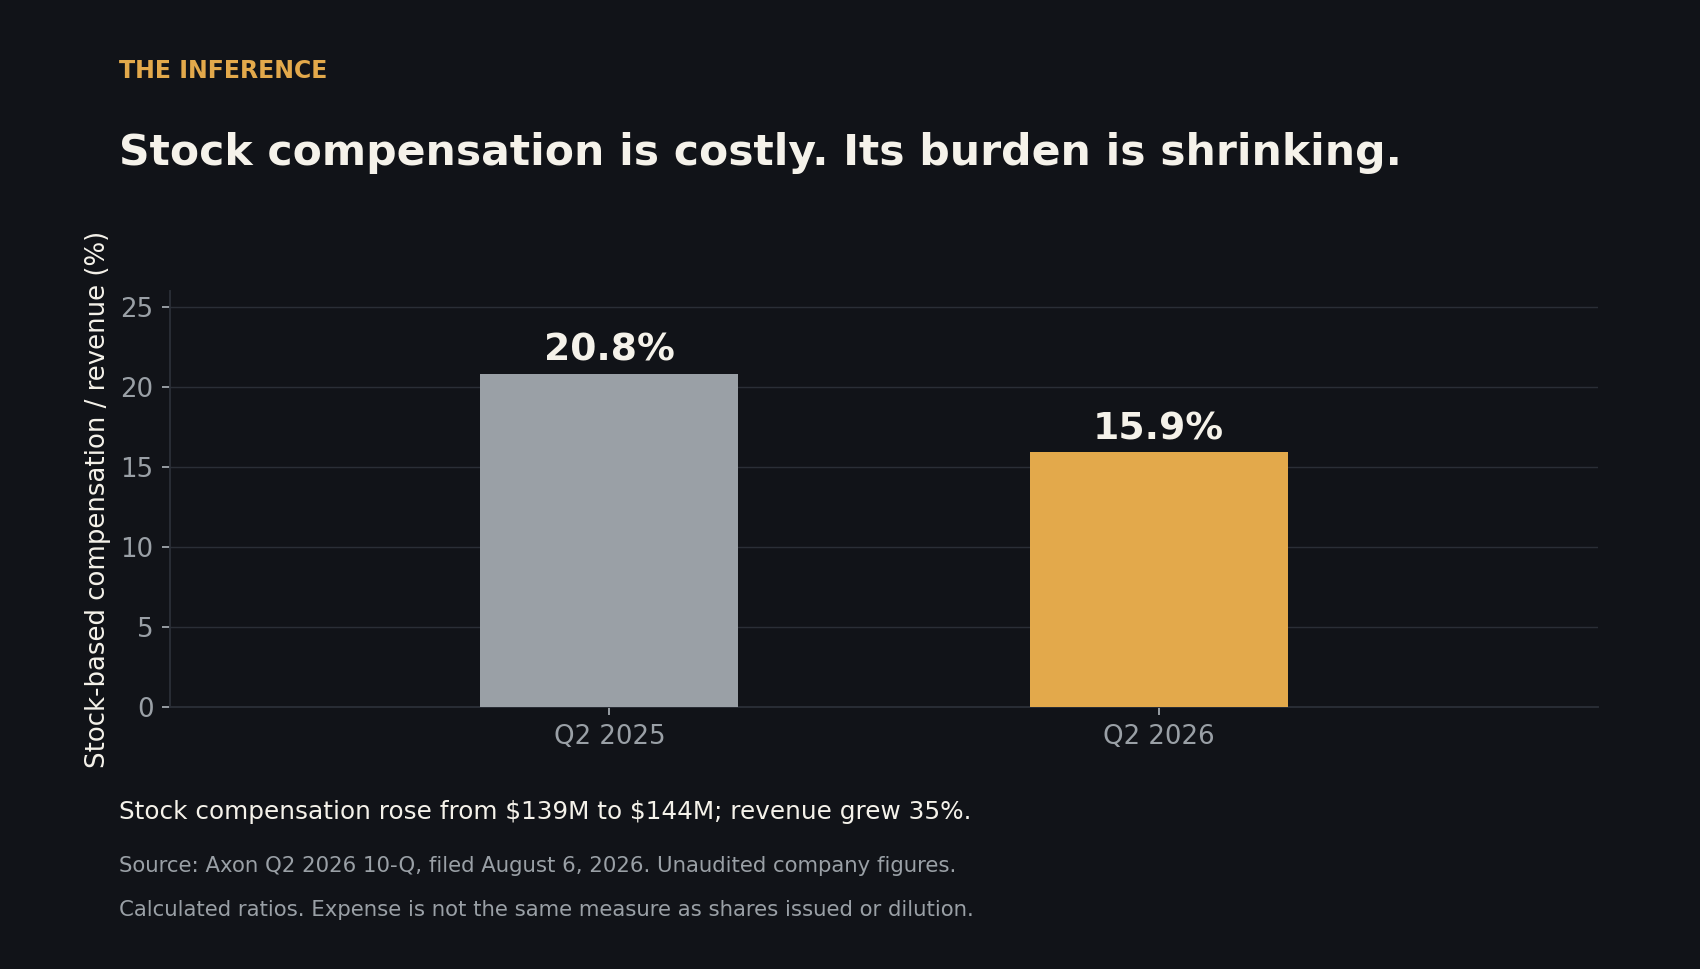
La compensación es costosa, pero su trayectoria mejora. La compensación basada en acciones trimestral aumentó de 139 millones a 144 millones de dólares, mientras que los ingresos crecieron mucho más rápido. El coste pasó del 20,8% al 15,9% de las ventas, según el cálculo a partir de la presentación contable.3 Excluirla puede ayudar a comparar tendencias operativas; no convierte en económicamente gratuita la propiedad transferida a los empleados.
Un foso protege la economía de la empresa, no el precio de entrada del accionista.
Esa distinción resulta incómoda en un ejercicio de valoración sencillo. Tomemos el precio de cierre del 11 de septiembre de 479,34 dólares, el número de acciones comunicado en julio y la expectativa de la dirección de 450 millones de dólares de flujo de caja libre para 2026. Asumamos cinco años de crecimiento, una dilución anual del 2% y una valoración terminal de 30 veces el flujo de caja libre. Son supuestos de escenario, no previsiones ni un precio objetivo.5,3,4
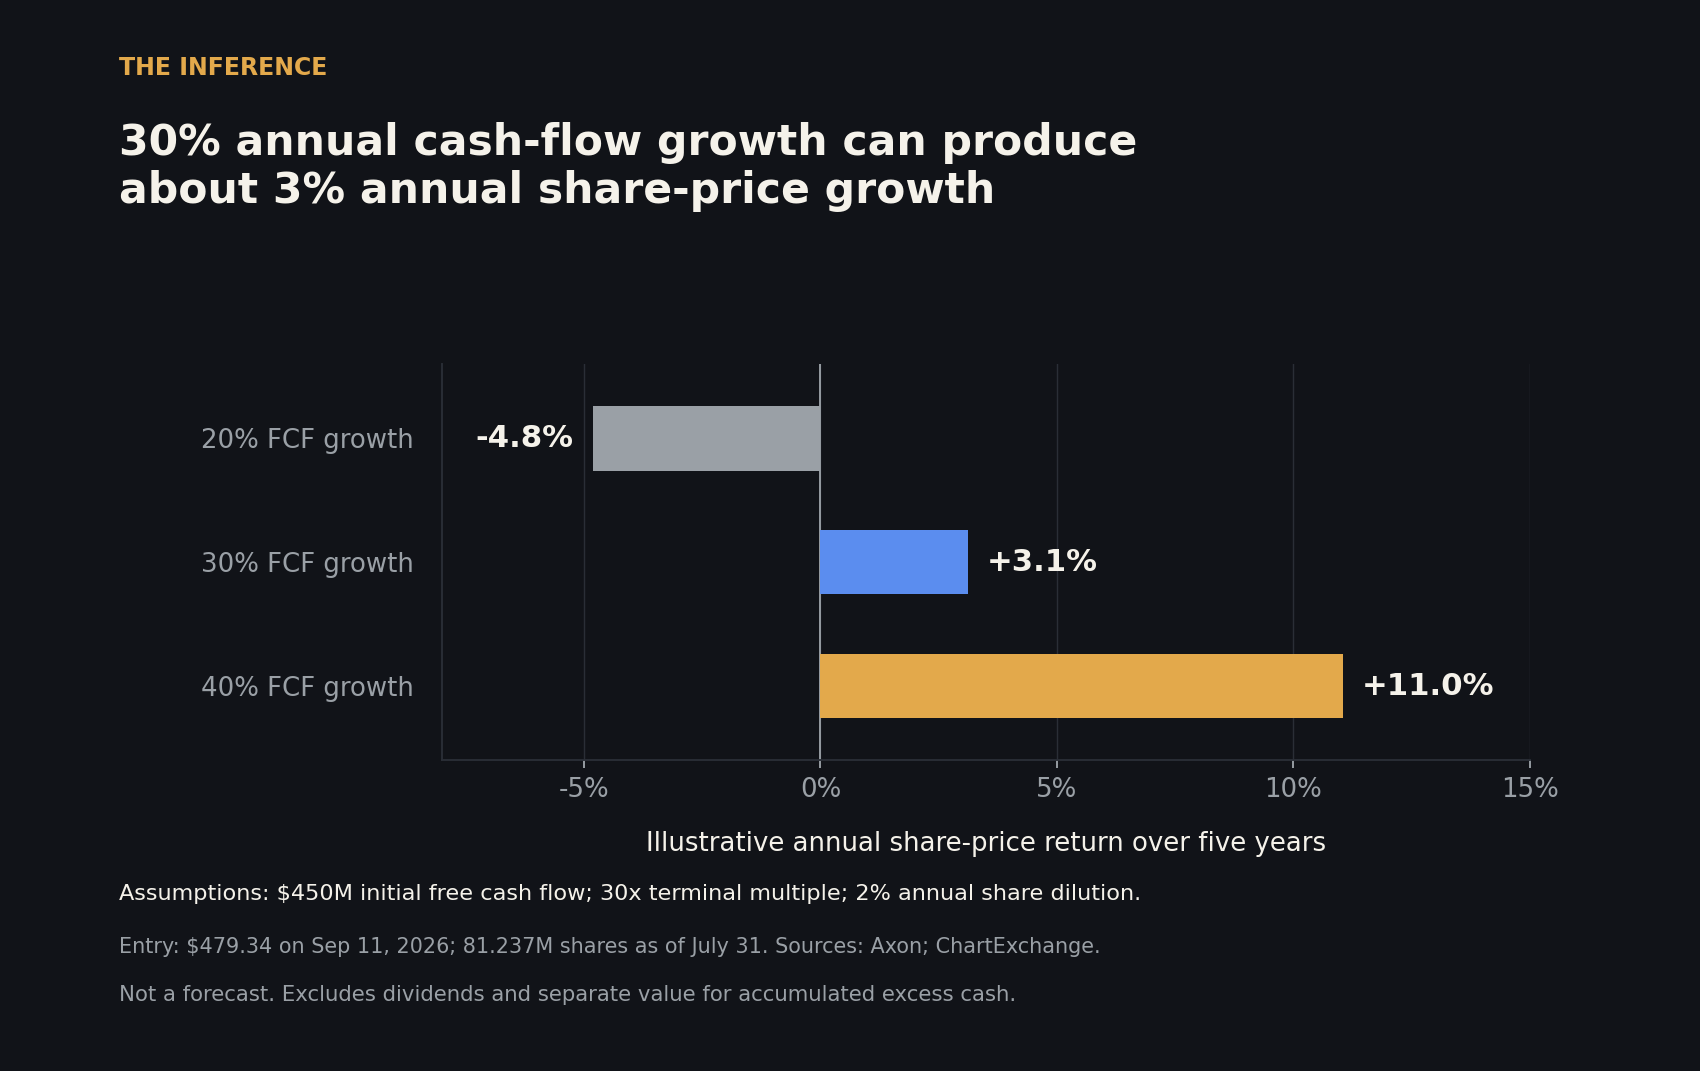
Con un crecimiento anual del flujo de caja del 30%, la rentabilidad anual simulada del precio de la acción es de apenas un 3%. Con un crecimiento del 40%, alcanza aproximadamente un 11%. Una conversión de caja más rápida, una menor dilución o un múltiplo de salida más alto mejorarían el resultado. Ilustra la carga del precio de entrada, más que una valoración completa.
El argumento alcista compone durante más tiempo que el modelo
El argumento alcista más sólido merece respeto. Un cliente ya instalado puede comprar más software sin repetir toda la implantación original. Los costes iniciales de equipo e implantación pueden preceder años de ingresos recurrentes. Ahorros de tiempo modestos podrían justificar las tarifas de IA, y la carga decreciente de la compensación muestra que el crecimiento de los ingresos empieza a repartir algunos costes sobre una base más amplia.2,3 Un modelo a cinco años también puede infravalorar un negocio que compone durante mucho más tiempo.
Las pruebas avalan esa posibilidad. No determinan la tasa de crecimiento de caja disponible para cada acción.
Caja por acción, no contratación
La dirección espera que la generación de caja se concentre en el cuarto trimestre; el flujo de caja libre negativo de la primera mitad debe evaluarse, por tanto, a la luz de esa recuperación prometida.4,3 Las pruebas inmediatas son el resultado de caja a cierre de ejercicio, la dilución y si la expansión de servicios conduce a márgenes de software duraderos.
En los próximos resultados, ponga la caja por acción junto al titular de contratación.
How this brief was made
01Gathered & sourced307 channels · 2,249 articles▾
Agents swept 307 channels and ingested 2,249 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 16 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 16 live data feeds reconciling the figures and charts.
- 1City of Los Angeles, Office of the City Administrative Officer, budget committee memorandum on the proposed Axon renewal, May 7 2026 (primary buyer-side analysis: $221.3M ten-year package including tax, more than 14 petabytes of evidence, docks at 40 facilities, equipment in over 1,600 vehicles, city data ownership and negotiated free export). A requested analysis, not evidence the renewal was approved.
- 2Axon investor relations, Q2 2026 results, Aug 5 2026 (company-claimed, unaudited: 35% revenue growth, 39% ARR growth, 126% net revenue retention, software and services gross margin 75.6% to 71.3%, $15.1B future contracted bookings).
- 3Axon Form 10-Q for the quarter ended Jun 30 2026, filed Aug 6 2026 (primary unaudited interim financials: share count, stock-based compensation $139M to $144M, $9.8B remaining performance obligations, first-half cash flows). The 20.8% and 15.9% compensation ratios are our calculations from the filing.
- 4Axon Q2 2026 earnings-call transcript, Aug 5 2026 (company-claimed: $450M 2026 free-cash-flow expectation and fourth-quarter seasonality). Management expectations are not achieved results.
- 5ChartExchange historical prices for AXON, Sep 11 2026 close of $479.34, cross-checked against Stock Analysis and Investing.com (market data). The vendors agreed; primary exchange verification is not claimed, and the three are treated as one market-data family.
- 6City of Atlanta, City Auditor, body-worn camera follow-up audit, Aug 7 2025 (independent municipal audit: more than 753,000 videos uploaded in the first ten months of 2024 under a ten-year agreement across several departments). Its internal-control findings are not attributed to Axon.
- 7Motorola Solutions, CommandCentral digital evidence management documentation, checked Sep 14 2026 (establishes competing capability; not evidence of equivalent quality, cost or migration performance).
- 8Axon, Draft One product explanation, checked Sep 14 2026 (vendor description of the officer review requirement). Company material locates the product behaviour; it does not measure it.
- 9City of East Palo Alto, July 2024 procurement packet, PDF page 117 (primary historical contract record: Draft One quoted at $70.52 per user per month). Account-specific and historical, not a universal current price. The $75 hourly value and the 56-minute breakeven are our calculations.
- 10Adams et al., preregistered randomised experiment, first published Oct 2 2024 and assigned to the 2026 journal volume (peer-reviewed: 85 officers, 755 reports, no statistically significant reduction in completion time). One agency, an early product version, and assignment to access rather than measured use; one coauthor was a Manchester police employee.
- 11Hillsborough County Sheriff's Office, Draft One rollout, Feb 26 2026 (agency announcement: non-criminal calls only, substantive edits and deputy approval required). Not an independently measured time-savings study.
- 12King County Prosecuting Attorney Dan Clark, email to police chiefs, Sep 20 2024, preserved by the Prosecutors' Center for Excellence (primary historical correspondence). Current King County policy was not established; no claim is made that the 2024 position is unchanged.
- 13California Penal Code section 13663, effective Jan 1 2026, checked Sep 14 (primary law: AI disclosure, officer verification, first-draft retention and audit trail).
- 14Axon, Draft One FAQs for prosecutors, checked Sep 14 2026 (company-claimed: US agencies gained original-draft retention in December 2025). Not independently audited.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.