アクソン、顧客の「出口」は高コスト 株主の「入口」は割高
参入障壁は本物だ。警察の証拠データ14ペタバイトは、ただでは動かない。だが入り口の株価には、その障壁が生むキャッシュを87倍で評価する前提が織り込まれている。
 Vincent Jiang · 6 min read
出口に値段を付けたメモ
5月、ロサンゼルス市のマシュー・サボ予算責任者は市の予算委員会に、アクソンとの10年契約更新案に関する分析を提出した。契約一式のコストは税込み2億2130万ドル。1
乗り換えれば、機器の入れ替え、要員の再教育、長年蓄積した警察の証拠データの移設が必要になる。1
キャッシュの87倍
ベンダーにとって、これは貴重な立場だ。9月11日の終値ベースでアクソンの株式時価総額は約390億ドル。経営陣が見込む2026年のフリーキャッシュフローの87倍に当たる。5,3,4
焦点は、これほど代替しにくいビジネスが、これほど厳しい株価水準に成長で応えられるかどうかだ。
最新決算は相当な勢いを示している。8月5日の発表によれば、第2四半期の売上高は35%増、年間経常収益(ARR)は39%増、純収益維持率(NRR)は126%だった。2 最後の指標は、既存顧客からのソフトウエア、サポート、保証の経常収益の動向をみるものだ。既に持つ顧客にさらに売り込める力の証拠にはなるが、AIの貢献だけを切り出してはいない。
障壁の正体は「移行」
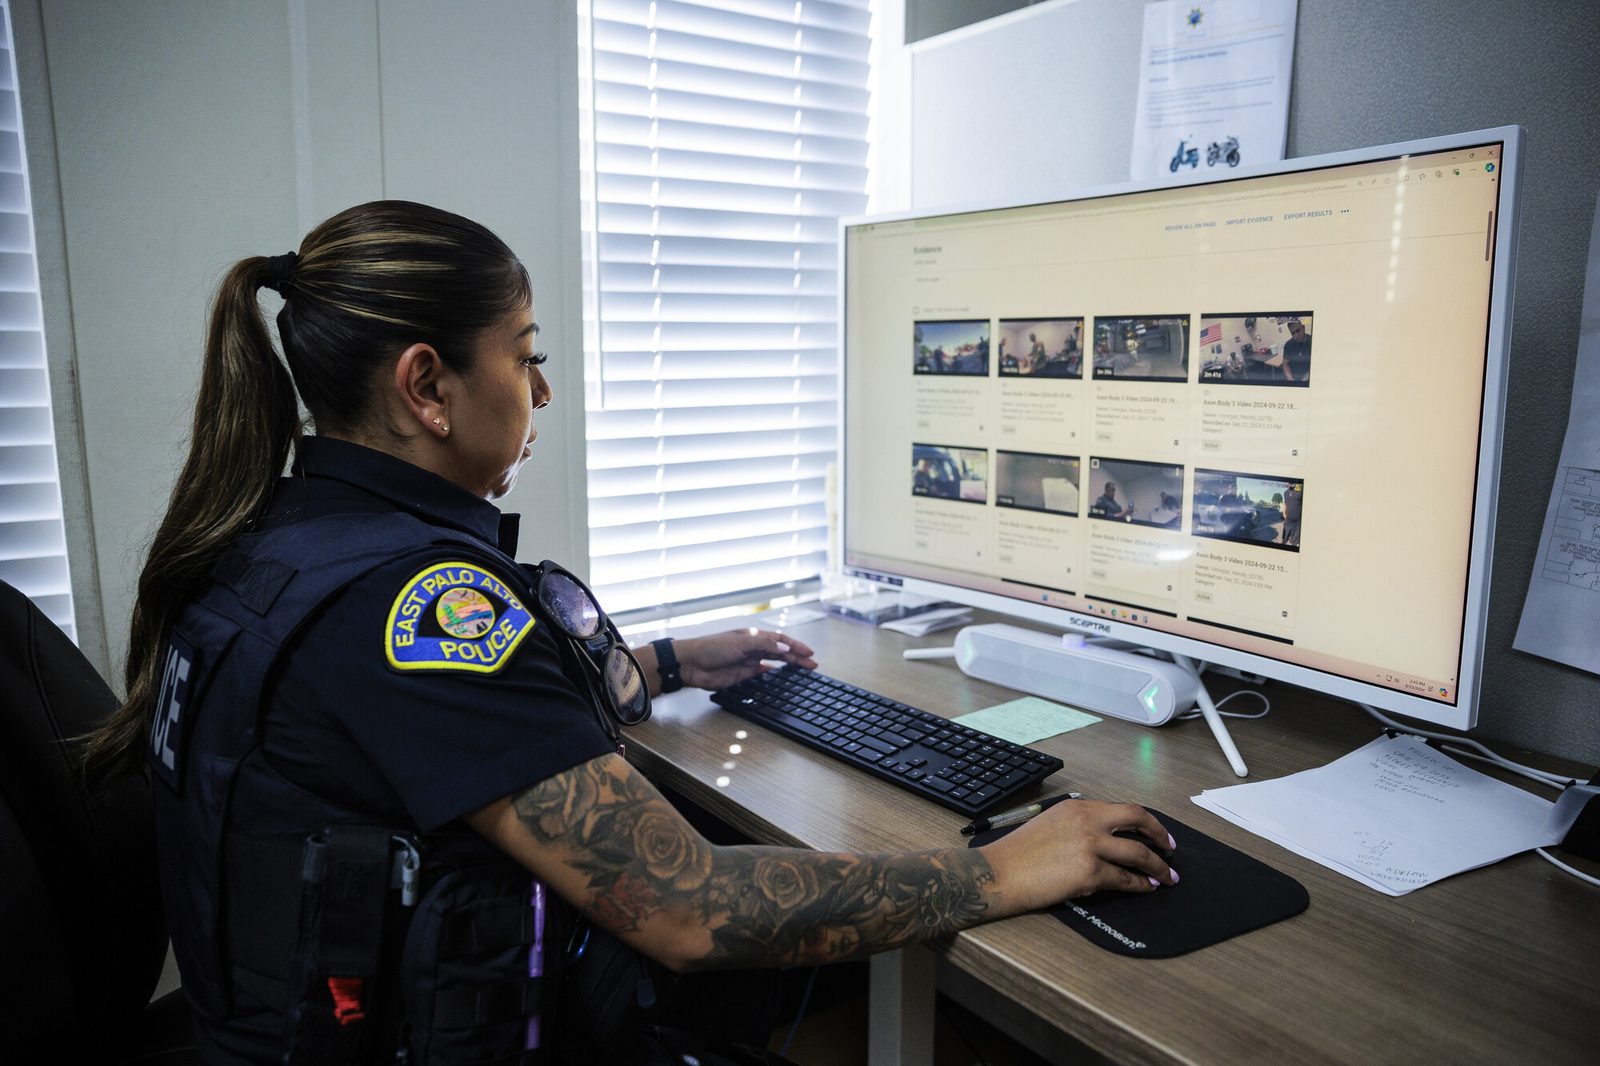
収益の仕組みはカメラから始まり、警官がそれを外した後も長く続く。記録には保存、分類、アクセス制御、黒塗り(リダクション)、捜査官や検察との共有が必要だ。業務が一つ増えるたび、既存ベンダーは経常収益を得る機会を一つ増やす。カメラを入れ替える部署は、その周りの証拠システムまで考えなければならない。
ロサンゼルス市の文書は、この依存関係を具体的に示す。証拠データは14ペタバイト超。ドックは40カ所の施設に及び、機器は1600台超の車両に搭載される。データの所有権は市にあり、無料での書き出しを取り決めたとも記している。1
その権利は意味がある。だが書き出し費用が消えても、移行が進むわけではない。記録同士の実務上のつながりを保つ作業も、次の交代要員を訓練する作業も残ったままだ。
業務量は増え続ける。アトランタ市の監査当局は、2024年1~10月にアップロードされたボディカメラ映像が75万3000本を超えたと集計した。複数の部局の機器とサービスを含む10年契約に基づく数字だ。6 今日生まれる記録は、現場での対応が終わった後も仕事を増やす。ただ、これだけで追加するソフトの各モジュールが対価に見合うとは言い切れない。
競合も存在する。モトローラ・ソリューションズはカメラ、デジタル証拠管理、文字起こし、黒塗り、検察官との共有を一通り取りそろえており、警察機関は代替システムを比較できる。7 アクソンの優位は、導入済みの業務フローを入れ替えるコストとリスクにあり、実用的な連携がそれを補強している。すべての機能を独自のものと呼ぶのは、この参入障壁の正しい理解ではない。
月56分で元が取れる。だが実験はその時間を見つけられなかった
AIはアクソンに、この地位を収益に変えるもう一つの手段を与える。ドラフトワンは、ボディカメラの音声と警察官側の状況情報から報告書の草稿を作り、警察官の確認を必須とする。8 警察機関はすでに録画を保有し、ベンダーとの取引関係も築いている。この販路面での優位は大きい。だが顧客が買うのは、完成し責任を問える報告書だ。最初の草稿からその完成までの間の仕事こそ、リターンを決める。
必要な効果がどれほど小さくてよいかは、過去の契約資料が示している。イーストパロアルトの2024年7月の調達資料では、ドラフトワンの提示価格は1ユーザー当たり月額70.52ドルだった。9 例として、警察官の使える時間の価値を1時間75ドルと仮定する。ライセンス料だけなら、毎月56分の正味の時間節約でコストをまかなえる計算になる。文字起こしや研修といった導入費用を差し引く前の数字だ。これはキャパシティーの試算であって、自動的に人件費が減る話ではない。この提示価格が現在も普遍的に適用される価格というわけでもない。
ただし「正味」という言葉は、計測に耐えなければならない。ニューハンプシャー州マンチェスターで実施された、警察官85人と報告書755件を対象とする事前登録実験では、報告書の完成時間に統計的に有意な短縮は認められなかった。10 対象は1機関での初期バージョンで、アクセス権を割り当てられた警察官がすべての報告書で使ったわけでもない。この結果は、製品に効果がないことの証明にはならない。むしろ、草稿の生成速度だけでは業務全体の実測された改善の代わりにならない理由を示している。
利用の許可も対象業務を狭める。ヒルズボロー郡の保安官は2026年2月、ドラフトワンを犯罪を伴わない通報限定で導入し、実質的な修正と保安官補の承認を求めた。11 機関全体にライセンスを契約したツールでも、当初は業務の一部でしか使えないことがある。導入の広がり、対象となる報告書、実際に回収できた時間は、それぞれ別の指標だ。
警察官とソフトウェアベンダーがすべての決定を握っているわけではない。2024年9月、キング郡の検察官ダン・クラーク氏は警察署長らに、自身の事務所はAI支援の報告書を受理しないと明言した。12 一方、現在のカリフォルニア州では、州法がAI使用の開示、警察官による確認、初稿の保存、監査証跡を義務づけている。13 こうした義務は、生産性の計算の中に組み込まれるべきものだ。
アクソンは適応した。同社の検察官向けガイダンスによれば、2025年12月に米国の警察機関で初稿の保存が可能になったという。14 こうした要件に対応できる実績あるサプライヤーは、立場を強める可能性がある。したがってコンプライアンスは、営業コストであると同時に、統合の進まない競合に対する潜在的な優位にもなる。
株主にとって、これに対応する試金石は1株当たりキャッシュだ。第2四半期にはソフトウェア・サービス収益が36%伸びた一方、同セグメントの粗利率は75.6%から71.3%へ低下した。2 経営陣はこの圧力をサービスと新規製品に起因すると説明し、ソフトウェア単体の粗利率は80%超を維持しているとしている。導入業務は将来の価値あるサブスクリプションを生みうるが、現時点では資源を消費する。
受注残の見出しも解釈を要する。将来の契約済み受注残は151億ドルに上る。一方、収益認識の会計基準に基づく残存履行義務は98億ドルだ。2,3 より広い受注残の指標には、同基準が除外する取り決めが含まれる。受注した1ドルのすべてを同じだけ確実な将来収益とみなすなら、見通しの確度を過大に示すことになる。
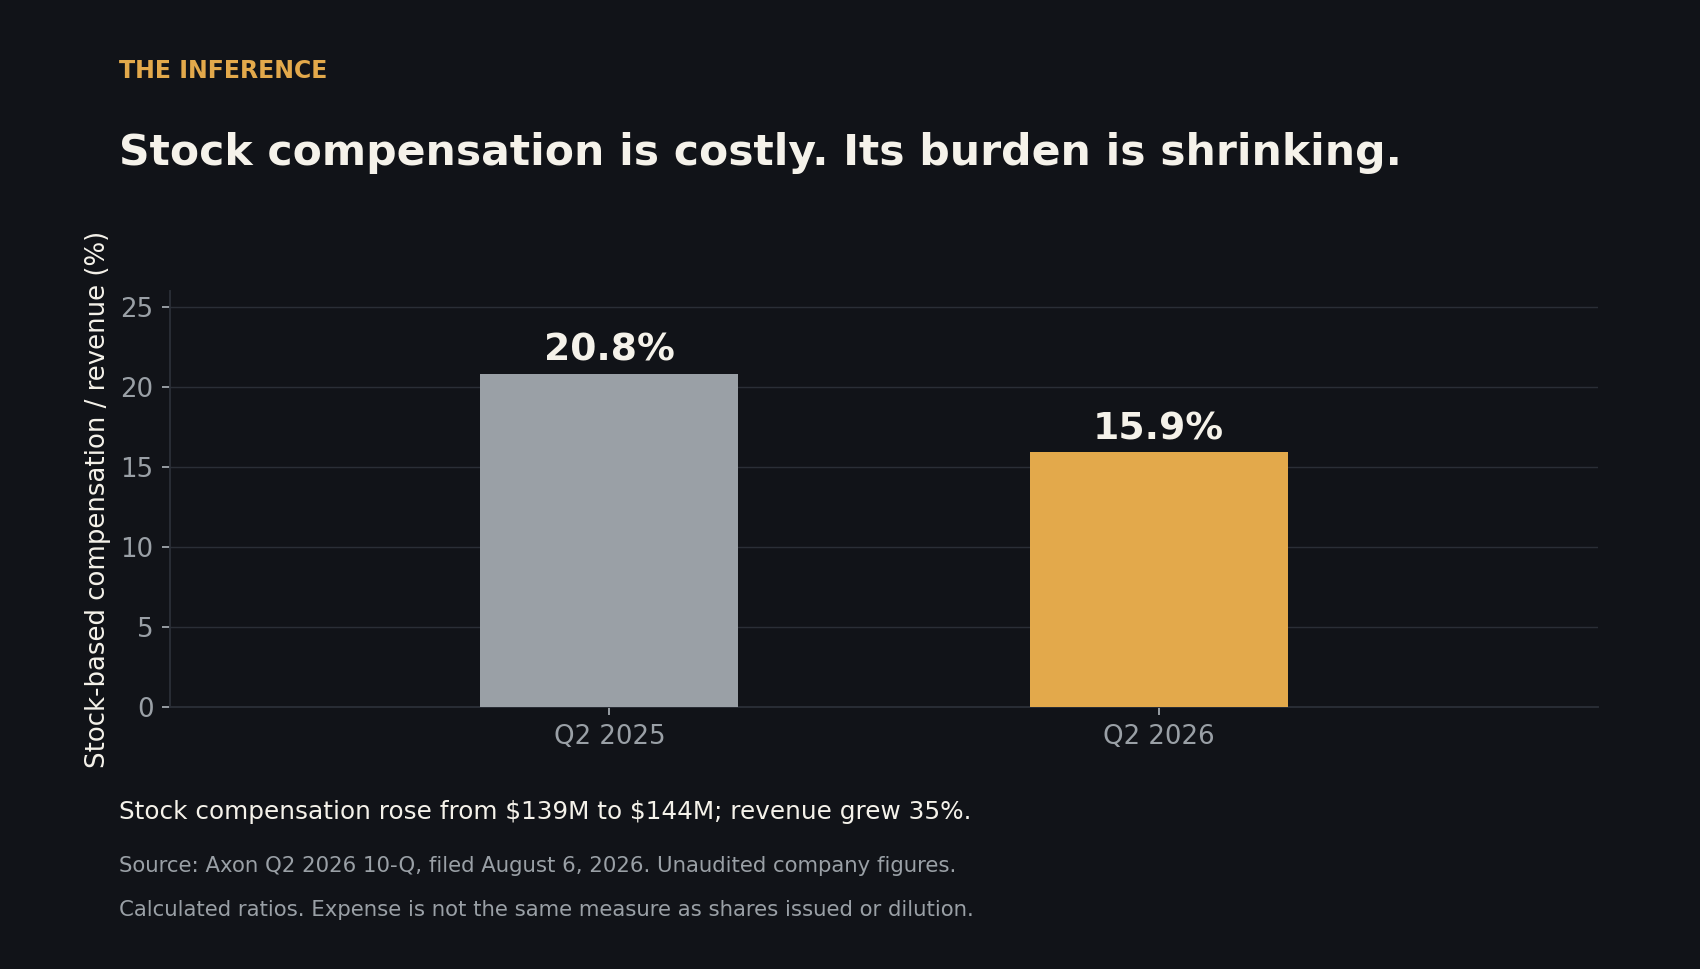
株式報酬は高くつくが、方向性は改善している。四半期ベースの株式報酬は1億3900万ドルから1億4400万ドルに増えたが、収益はそのペースを大きく上回って伸びた。開示資料から計算すると、売上高に対する割合は20.8%から15.9%に低下した。3 これを除外すれば営業トレンドの比較はしやすくなるが、従業員へ移転した持分が経済的に無料になるわけではない。
参入障壁が守るのは会社の経済性であって、株主の買い付け価格ではない。
この区別は、単純なバリュエーション試算をしてみると、にわかに居心地が悪くなる。使うのは、9月11日の終値479.34ドル、7月に開示された株式数、経営陣が見込む2026年のフリーキャッシュフロー(FCF)4億5000万ドルの3点だ。成長は5年間、株式希薄化は年2%、末期(ターミナル)の評価倍率はFCFの30倍と仮定する。あくまでシナリオの前提であり、予測でも目標株価でもない。5,3,4
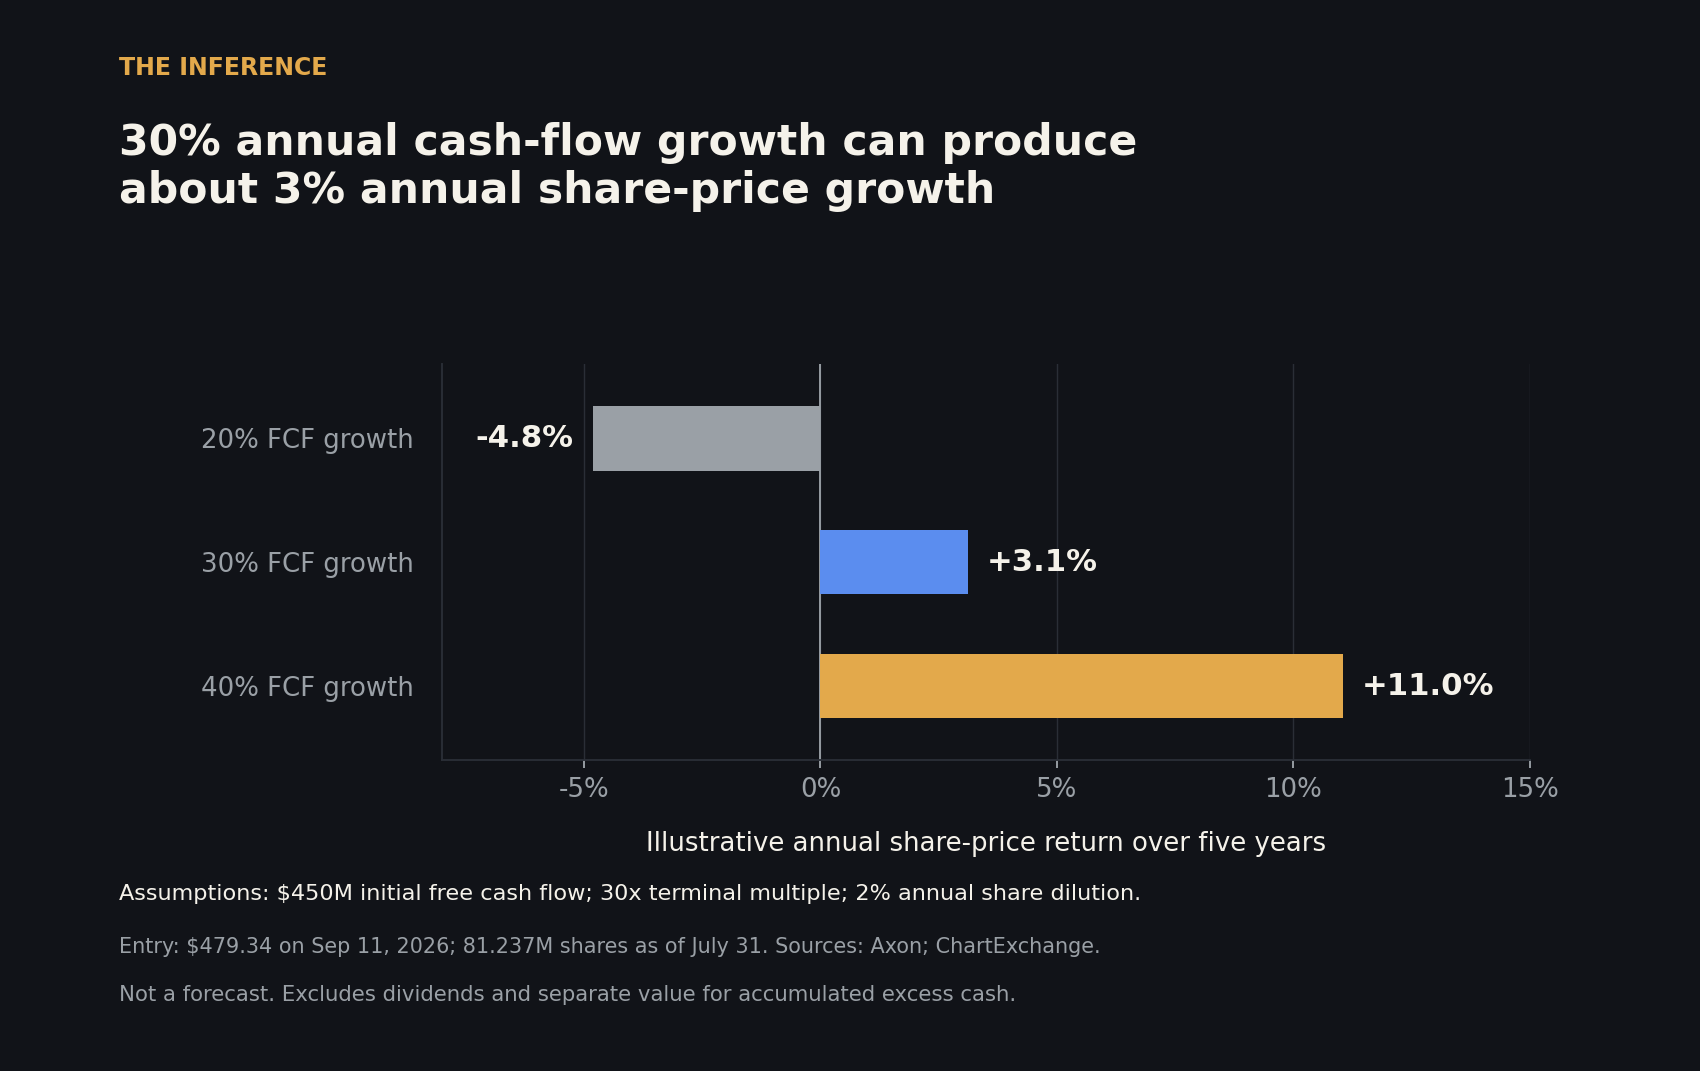
年30%のキャッシュフロー成長でも、モデル上の年間株価リターンは約3%にとどまる。40%成長なら約11%に達する。キャッシュ転換が速まる、希薄化が収まる、出口の評価倍率が上がる――そのいずれもが結果を改善するはずだ。ここで見えているのは買い付け価格の重さであって、完全な企業価値評価ではない。
強気筋が描くのはモデルの先にある複利
最も強力な強気論は、傾聴に値する。導入済みの顧客は、当初の導入を丸ごとやり直すことなく、ソフトウェアを追加購入できる。設備と導入の先行コストの先には、何年も続く経常収益が広がる。ささやかな時間の節約でも、AI機能の利用料を正当化しうる。株式報酬の負担が縮小しているのも、収益成長が一部のコストをより大きな基盤に分散させ始めた表れだ。2,3 さらに、はるかに長く複利で成長するビジネスを、5年モデルは過小評価しかねない。
証拠は、この可能性を支えている。ただし、1株当たりに帰属するキャッシュの成長率までは決めてくれない。
注目は受注残ではなく1株当たりキャッシュ
経営陣は、キャッシュ創出が第4四半期に集中すると見込んでいる。したがって、上半期のFCFがマイナスだったことは、この約束された回復と突き合わせて評価すべきだ。4,3 すぐに確かめるべきは、年末のキャッシュ実績、株式希薄化、そして拡大するサービスが持続的なソフトウェア粗利率につながるかどうかの3点だ。
次の決算では、受注残の見出しと並べて、1株当たりキャッシュを見てほしい。
How this brief was made
01Gathered & sourced307 channels · 2,249 articles▾
Agents swept 307 channels and ingested 2,249 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated14 claims · 16 data feeds▾
Every one of 14 load-bearing claims was checked against primary sources, with 16 live data feeds reconciling the figures and charts.
- 1City of Los Angeles, Office of the City Administrative Officer, budget committee memorandum on the proposed Axon renewal, May 7 2026 (primary buyer-side analysis: $221.3M ten-year package including tax, more than 14 petabytes of evidence, docks at 40 facilities, equipment in over 1,600 vehicles, city data ownership and negotiated free export). A requested analysis, not evidence the renewal was approved.
- 2Axon investor relations, Q2 2026 results, Aug 5 2026 (company-claimed, unaudited: 35% revenue growth, 39% ARR growth, 126% net revenue retention, software and services gross margin 75.6% to 71.3%, $15.1B future contracted bookings).
- 3Axon Form 10-Q for the quarter ended Jun 30 2026, filed Aug 6 2026 (primary unaudited interim financials: share count, stock-based compensation $139M to $144M, $9.8B remaining performance obligations, first-half cash flows). The 20.8% and 15.9% compensation ratios are our calculations from the filing.
- 4Axon Q2 2026 earnings-call transcript, Aug 5 2026 (company-claimed: $450M 2026 free-cash-flow expectation and fourth-quarter seasonality). Management expectations are not achieved results.
- 5ChartExchange historical prices for AXON, Sep 11 2026 close of $479.34, cross-checked against Stock Analysis and Investing.com (market data). The vendors agreed; primary exchange verification is not claimed, and the three are treated as one market-data family.
- 6City of Atlanta, City Auditor, body-worn camera follow-up audit, Aug 7 2025 (independent municipal audit: more than 753,000 videos uploaded in the first ten months of 2024 under a ten-year agreement across several departments). Its internal-control findings are not attributed to Axon.
- 7Motorola Solutions, CommandCentral digital evidence management documentation, checked Sep 14 2026 (establishes competing capability; not evidence of equivalent quality, cost or migration performance).
- 8Axon, Draft One product explanation, checked Sep 14 2026 (vendor description of the officer review requirement). Company material locates the product behaviour; it does not measure it.
- 9City of East Palo Alto, July 2024 procurement packet, PDF page 117 (primary historical contract record: Draft One quoted at $70.52 per user per month). Account-specific and historical, not a universal current price. The $75 hourly value and the 56-minute breakeven are our calculations.
- 10Adams et al., preregistered randomised experiment, first published Oct 2 2024 and assigned to the 2026 journal volume (peer-reviewed: 85 officers, 755 reports, no statistically significant reduction in completion time). One agency, an early product version, and assignment to access rather than measured use; one coauthor was a Manchester police employee.
- 11Hillsborough County Sheriff's Office, Draft One rollout, Feb 26 2026 (agency announcement: non-criminal calls only, substantive edits and deputy approval required). Not an independently measured time-savings study.
- 12King County Prosecuting Attorney Dan Clark, email to police chiefs, Sep 20 2024, preserved by the Prosecutors' Center for Excellence (primary historical correspondence). Current King County policy was not established; no claim is made that the 2024 position is unchanged.
- 13California Penal Code section 13663, effective Jan 1 2026, checked Sep 14 (primary law: AI disclosure, officer verification, first-draft retention and audit trail).
- 14Axon, Draft One FAQs for prosecutors, checked Sep 14 2026 (company-claimed: US agencies gained original-draft retention in December 2025). Not independently audited.
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.