Bending Spoons caza unicornios caídos y compra la mayor parte de su crecimiento
Los ingresos de Bending Spoons crecieron un 126% en el segundo trimestre de 2026, pero el crecimiento orgánico fue del 3%. Miro será la próxima prueba de ese modelo de adquisiciones.
 Vincent Jiang · 2 min read
De 17.500 millones de dólares a la salida
Miro, la compañía de Andrey Khusid, alcanzó una valoración de 17.500 millones de dólares en enero de 2022.1
El acuerdo con Bending Spoons del 10 de septiembre implica un valor de capital (equity value) de unos 1.790 millones de dólares, casi un 90% menos.1,2
Comprar un hueco en el flujo de trabajo
La compañía de Luca Ferrari anunció la compra de Airtable en agosto y la cerró el 4 de septiembre. Miro llegaría tras una operación que ya puso otra herramienta de trabajo bajo el mismo propietario.3,4
Miro declara unos 600 millones de dólares de ingresos recurrentes anuales (ARR), cerca del 90% procedente de clientes empresariales y de grandes cuentas. Esos equipos tienen su trabajo dentro del producto, lo que le entrega al futuro propietario unas relaciones que de otro modo tendría que construir.2
El coste de un nuevo propietario
Ferrari dice que prioriza negocios predecibles que su equipo pueda mejorar de forma sustancial.5
Esa transformación puede doler. En septiembre de 2024, Bending Spoons planeaba recortar el 75% de la plantilla de WeTransfer.6 El crecimiento de los ingresos de Evernote en 2025 provino del mayor gasto por suscriptor, compensado en parte por la caída del número de suscriptores.10
Estos precedentes dan a los trabajadores y a los clientes de Miro motivos para examinar con detalle el plan de integración y para leer con atención el relato de costes que la dirección cuenta sobre ellos.
El crecimiento detrás de los titulares
Bending Spoons declaró 704 millones de dólares de ingresos en el segundo trimestre de 2026, un 126% más que un año antes. El crecimiento orgánico de los ingresos fue del 3%.7,8
La métrica orgánica compara los mismos negocios en periodos equivalentes, incluidos los ingresos estimados previos a la compra. Es una mejor prueba del crecimiento dentro de la cartera que el salto del total una vez añadidos nuevos negocios.7
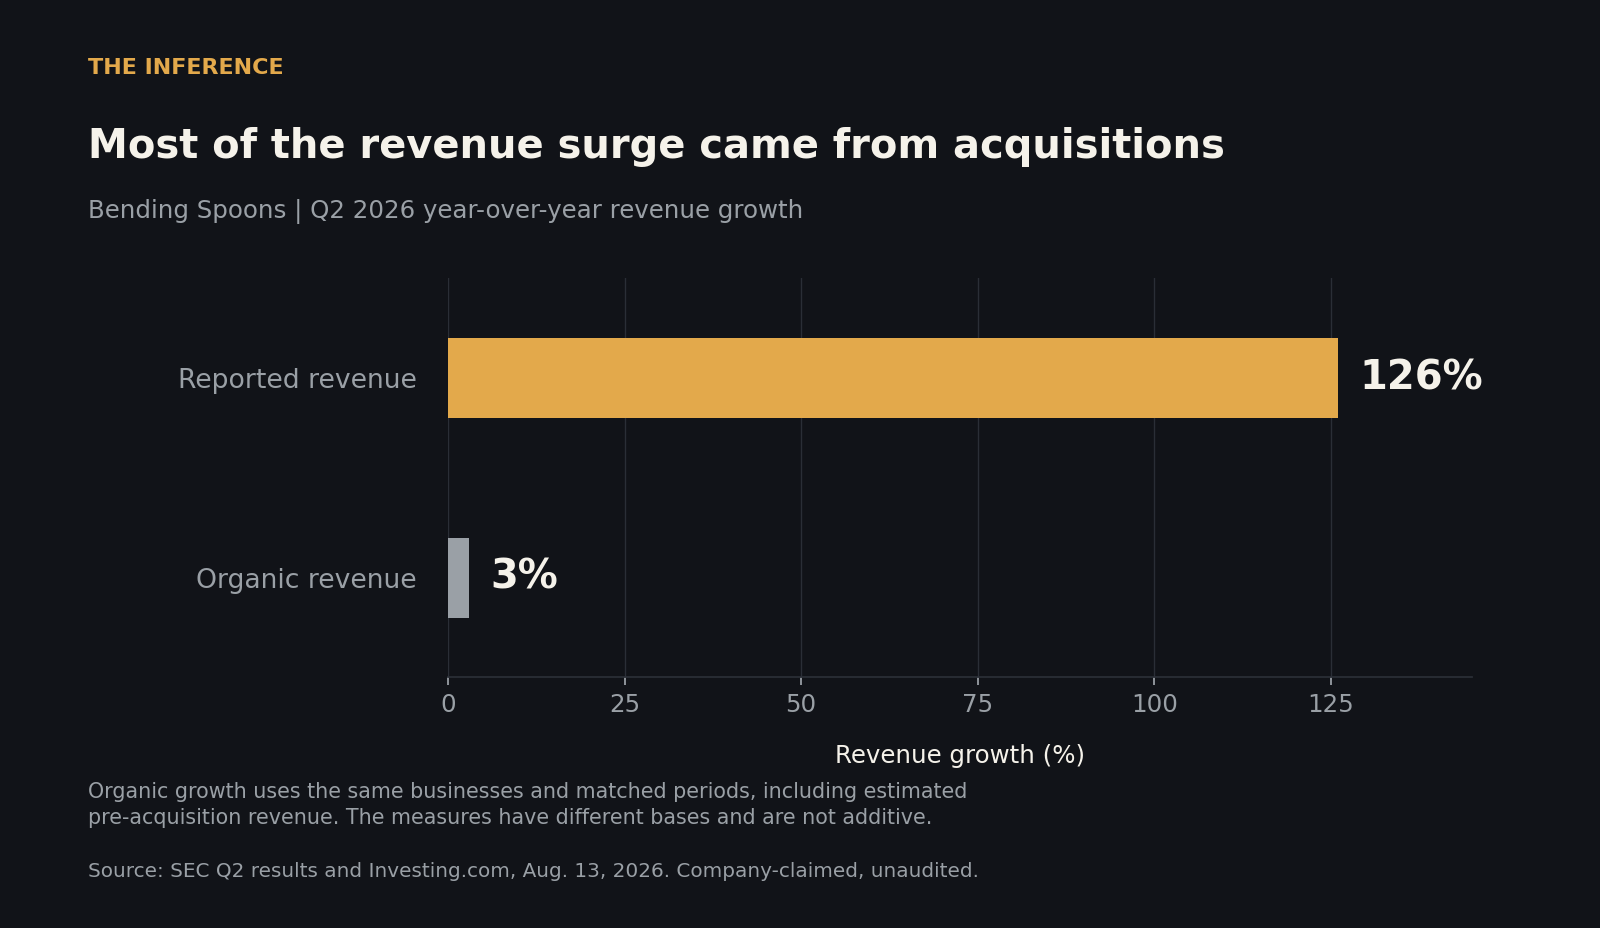
Las adquisiciones explican la mayor parte de la expansión. Eso convierte el acceso a nuevas operaciones y la capacidad de integrarlas en piezas centrales de la historia de crecimiento.7,8
La reconstrucción puede ser real
Ferrari citó más de 70 mejoras de producto en AOL, Eventbrite y Vimeo durante el segundo trimestre. Bending Spoons también comunicó un resultado operativo de 240 millones de dólares.7,9
Una mejor ingeniería y unos costes más ajustados pueden sostener un software útil. La cuestión sin resolver es cuánto se benefician los clientes a la vez que el propietario.
Atención a la primera renovación
Se espera que la operación de Miro se cierre en el cuarto trimestre, a la espera de las aprobaciones. Hay que vigilar después los precios, la retención de clientes, la fiabilidad del producto y el crecimiento orgánico.2
La próxima renovación dirá si Bending Spoons compró la lealtad de sus clientes o solo el coste de marcharse.
How this brief was made
01Gathered & sourced228 channels · 1,367 articles▾
Agents swept 228 channels and ingested 1,367 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated10 claims · 35 data feeds▾
Every one of 10 load-bearing claims was checked against primary sources, with 35 live data feeds reconciling the figures and charts.
- 1TechCrunch report on Miro's $17.5B round, Jan 5 2022 (company-claimed valuation; historical round corroborated by SiliconANGLE).
- 2Dow Jones via MarketScreener on the Miro agreement, Sep 10 2026 (company-claimed ARR and customer mix; implied equity value includes net cash, and the Q4 closing remains conditional).
- 3Reuters via MarketScreener on the Airtable terms, Aug 4 2026 (the $1.285B enterprise value and roughly $2.25B implied equity value are different measures).
- 4SEC filing, Airtable closing announcement, Sep 4 2026 (primary record of completion; it does not restate final consideration).
- 5Axios interview with Luca Ferrari, Jul 1 2026 (single-source executive interview; management intent, not established product outcomes).
- 6TechCrunch on the WeTransfer restructuring, Sep 8 2024 (company-confirmed historical plan; no equivalent Miro cuts have been announced).
- 7SEC filing, Q2 2026 results and metric definitions, Aug 13 2026 (company-claimed and unaudited; a filing is not an SEC endorsement).
- 8Investing.com Q2 earnings coverage, Aug 13 2026 (editor-reviewed, AI-assisted report; figures checked against the filing, and its erroneous IPO-quarter description is excluded).
- 9The Motley Fool transcript of the Aug 13 earnings call, Aug 20 2026 (company-claimed product improvements from speaker text; no independent product audit).
- 10Forbes operating profile of Bending Spoons, Jul 1 2026 (reported price increases and company-claimed subscriber and revenue directions).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.