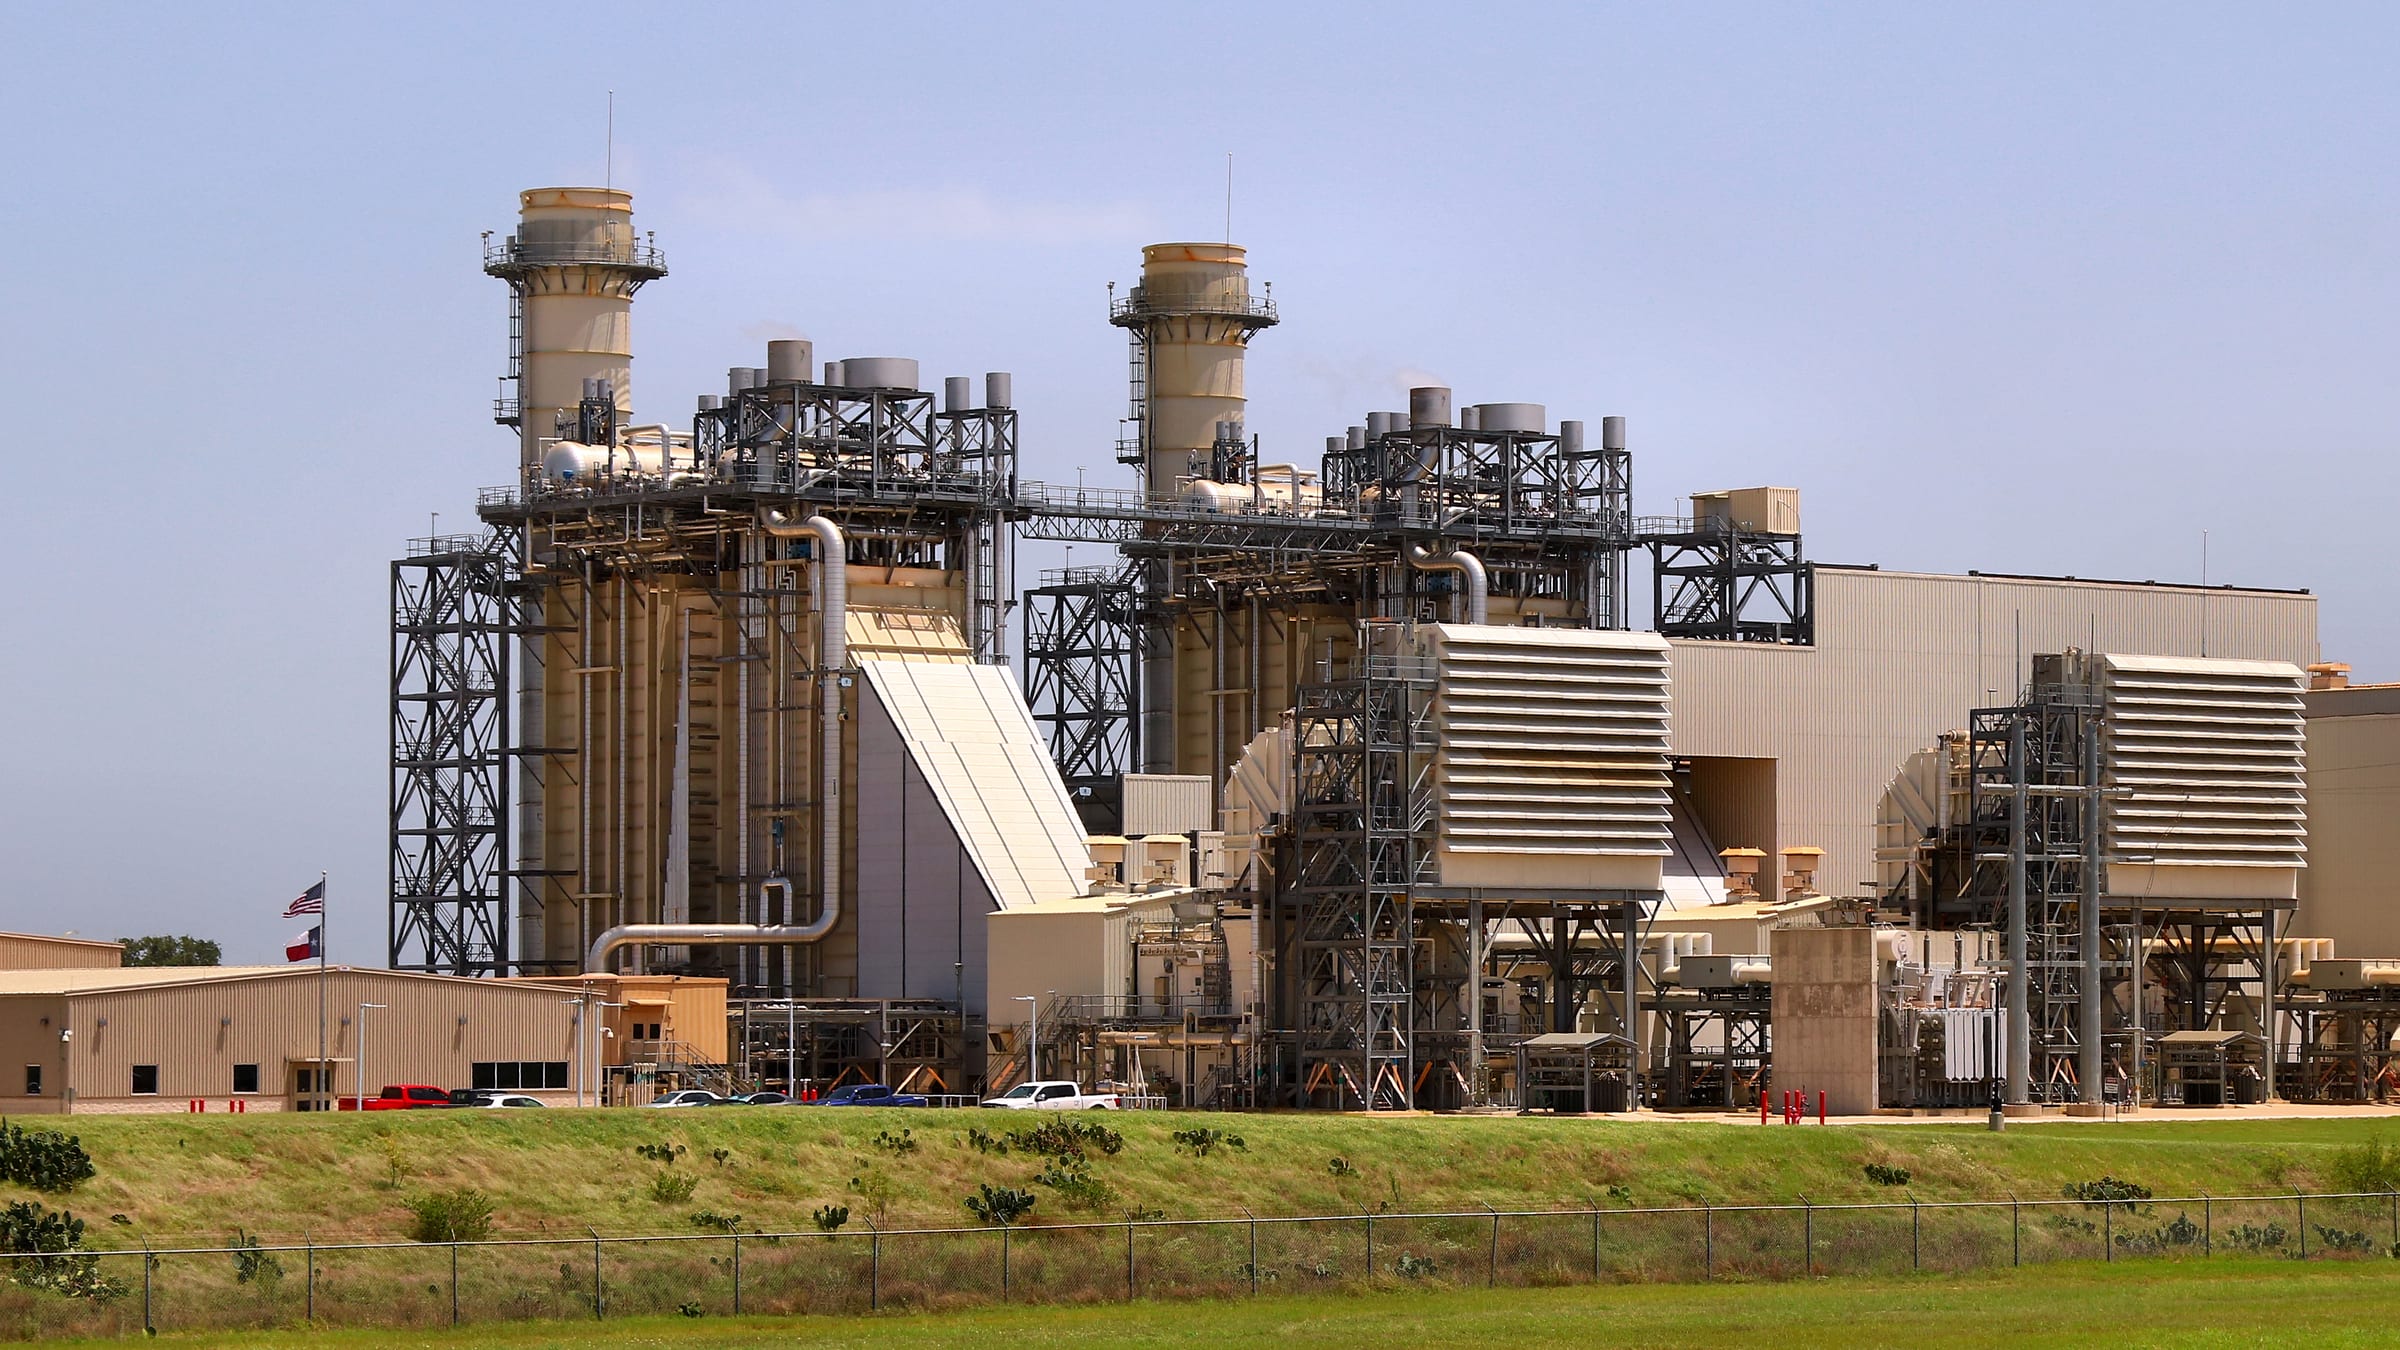
ByteDance alquila la quinta parte de los 24 GW de centros de datos de China y no consta en ninguna cuenta pública
El recuento de SemiAnalysis, con 1.000 centros, sitúa el parque chino en servicio solo por detrás de EE UU y por delante de Europa: se llena con la demanda de IA al tiempo que Alibaba, Tencent y Baidu registran su primer trimestre simultáneo de flujo de caja libre negativo. El vacío que todos citan data del boom anterior.
 Vincent Jiang · 3 min read
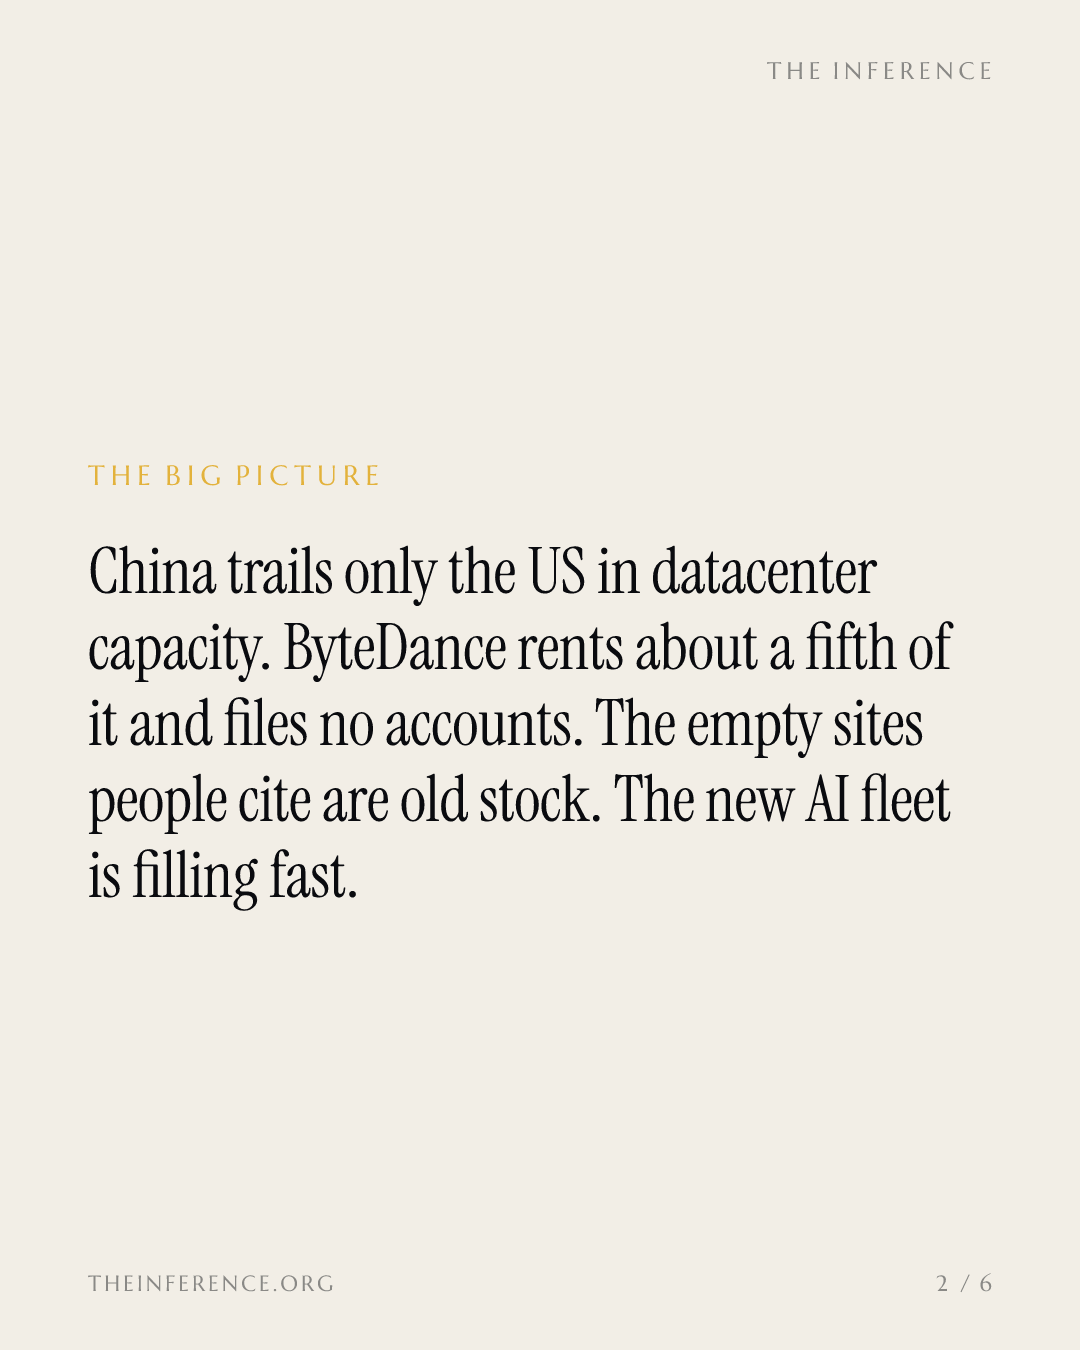
El primer recuento edificio a edificio de la infraestructura de IA de China tumba de un golpe los dos tópicos cómodos sobre el mercado: China es mucho más grande de lo que daba por hecho el sector, y la parte vacía data del boom anterior, no del actual 1.
Solo EE UU opera más capacidad
Las estimaciones publicadas sobre la capacidad de centros de datos de China difieren hasta en un factor de 15, porque el mayor inquilino no presenta ningún formulario 10-K y varios de los mayores propietarios nunca han salido a Bolsa 1. SemiAnalysis ha cartografiado más de 1.000 centros repartidos entre más de 60 operadores y contabiliza más de 24 GW en servicio, por detrás de los 56 GW de EE UU y por delante de EMEA y del resto de Asia; a eso se suman 20 GW de una cartera de proyectos anticuada y 30 GW de anuncios 1.
Solo EE UU opera más capacidad de centros de datos que China
- Capacidad
- Estimate
Data
| Capacidad | |
|---|---|
| Estados Unidos (estimate) | 56GW |
| China | 24GW |
| APAC sin China (estimate) | 15GW |
| EMEA (estimate) | 14GW |
El bando del vacío se apoya en el boom anterior
Las pruebas del bando del vacío son reales: las tarifas eléctricas de mercado han caído a la mitad desde unos 80 dólares por kW al mes, y GDS aseguró a los inversores en agosto que el ajuste de precios necesita 18 meses más para digerirse 1. Pero eso describe el parque minorista de la era de las telecomunicaciones, en las cercanías de las grandes ciudades de primer nivel, que opera con tasas de ocupación de entre el 30% y el 50% 1. El parque de IA es mayorista y se llena deprisa: ya vuelve a estar por encima del 70% de ocupación, frente a ese 30%-50% del stock heredado; incluso el negocio minorista del principal operador de colocalización (colocation) ronda el 60% 1. Los resultados del segundo trimestre de VNET van en la misma línea: 1.007 MW mayoristas en servicio, un 73,9% de ocupación y 862 MW de contratos adjudicados en el semestre 2. En los alrededores de Ulanqab, en Mongolia Interior, casi 100 centros de datos han abierto o han puesto la primera piedra desde 2016, con compromisos por 12,5 GW, la mayoría en el último año 3. El despliegue se levanta justo al lado del vacío.
Tres gigantes ya gastan más de lo que ingresan
SemiAnalysis contabiliza 20.000 millones de dólares de capex del segundo trimestre en Alibaba, Tencent y Baidu, más del doble que un año antes, y constata que los tres registraron flujo de caja libre negativo en el mismo trimestre por primera vez 1. Las cuentas presentadas confirman dos de los tres casos. El capex de Tencent subió un 176%, hasta los 52.800 millones de yuanes —unos 7.800 millones de dólares—, y su flujo de caja libre registró una salida de 13.800 millones de yuanes, la primera desde 2005 45. Alibaba quemó 44.730 millones de yuanes de flujo de caja libre frente a un capex de 67.700 millones de yuanes, a mitad de camino de un plan de 380.000 millones 6.
La Oficina Nacional de Estadística refleja la misma divergencia en el conjunto de la economía: el gasto en equipamiento de las empresas de internet subió un 81,8% en los siete primeros meses, mientras que la inversión total en activos fijos bajó un 6,7% 5.
Los cuatro grandes gastadores de China, camino de casi triplicar su capex en dos años
- Capex combinado
- Estimate
Data
| Capex combinado | |
|---|---|
| 2024 | $35B |
| 2025 | $50B |
| 2026 (trayectoria) (estimate) | $100B |
El inquilino que nadie vigila paga a los arrendadores que no cotizan
ByteDance, el mayor gastador, ha elevado su objetivo de capex para 2026 por encima de los 200.000 millones de yuanes —unos 29.600 millones de dólares—, la mitad destinada a chips 5. SemiAnalysis sitúa su huella en torno a un quinto de la capacidad nacional entregada, casi todo alquilado: una sola empresa privada es el inquilino ancla de todo el mercado mayorista 1. Su chatbot Doubao superó este mes los 200 millones de usuarios diarios 7. Los arrendadores cotizados en EE UU GDS y VNET firmaron contratos mayoristas por 1,3 GW en el primer semestre y, aun así, apenas han captado un tercio de los contratos de ByteDance y Alibaba desde 2024 1.
La red eléctrica se lleva el dinero; los chips ponen el límite
El Estado también cobra su parte: el XV Plan Quinquenal eleva un 40% la inversión en la red eléctrica, hasta más de 746.000 millones de dólares, y solo State Grid se compromete a destinar 4 billones de yuanes hasta 2030 18. Lo que el dinero no puede arreglar es el silicio. Los centros de datos están sujetos desde agosto de 2025 a una cuota del 50% de chips nacionales, y las 400.000 unidades H200 de Nvidia aprobadas para ByteDance, Alibaba y Tencent existen porque los chips nacionales todavía no pueden entrenar modelos de vanguardia 5. SemiAnalysis califica el despliegue de 'limitado por los chips, no por la energía' 1.
Las señales con fecha: si Alibaba y Tencent siguen con flujo de caja libre negativo en el tercer trimestre, y si VNET puede sostener este año un capex de entre 10.000 y 12.000 millones de yuanes con 7.200 millones en caja y 19.200 millones de deuda a largo plazo 2.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.