चीन की 24 गीगावाट डेटा सेंटर क्षमता का पांचवां हिस्सा किराए पर चलाती है बाइटडांस, किसी फाइलिंग में नजर तक नहीं आता
SemiAnalysis की एक गिनती—1,000 से ज्यादा डेटा सेंटरों की—चीन की चालू क्षमता को अमेरिका के बाद दूसरे नंबर और यूरोप से आगे रखती है। एआई की मांग से यह क्षमता तेजी से भर रही है, जबकि अलीबाबा, टेनसेंट और बाइडू ने पहली बार एक ही तिमाही में नकारात्मक फ्री कैश फ्लो दर्ज किया है। जिस खाली क्षमता का हवाला सब देते हैं, वह पिछले बूम की है।
 Vincent Jiang · 3 min read
चीन की एआई इन्फ्रास्ट्रक्चर को इमारत-दर-इमारत गिनने वाली पहली रिपोर्ट बाजार के बारे में चली आ रही दोनों कामचलाऊ धारणाओं को एक ही झटके में तोड़ देती है: चीन असल में कारोबारी अनुमानों से कहीं बड़ा है, और जो हिस्सा खाली पड़ा है वह इस बूम का नहीं, पिछले बूम का है 1।
चीन से ज्यादा क्षमता अब सिर्फ अमेरिका के पास
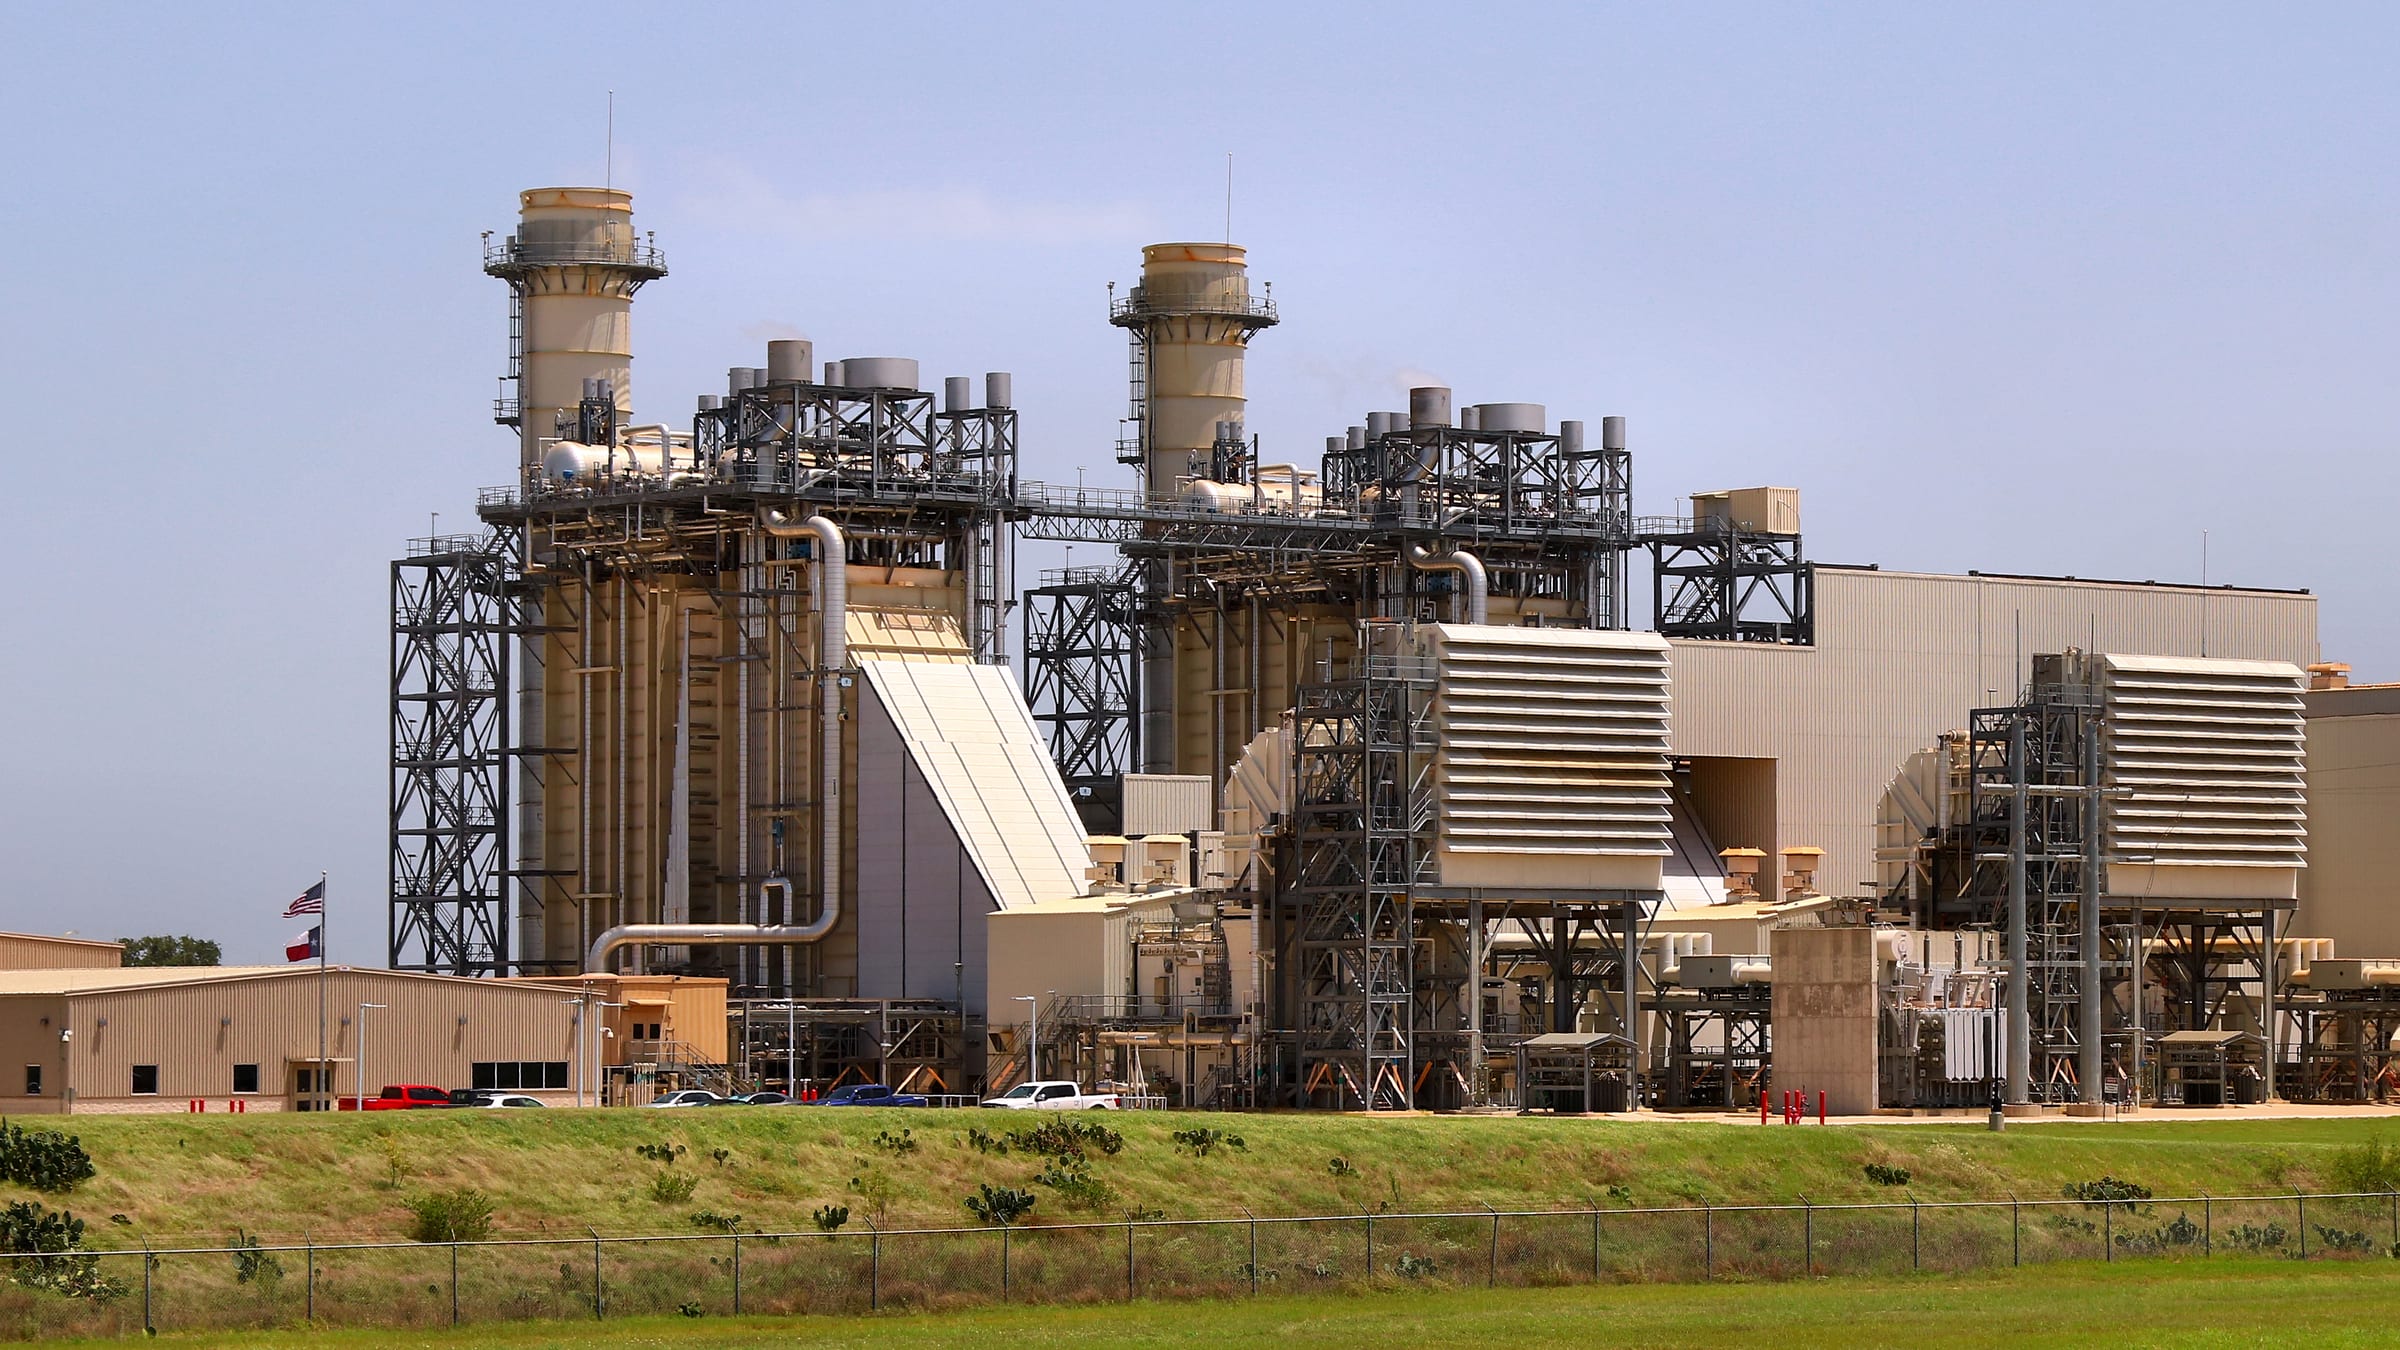
चीन की डेटा सेंटर क्षमता के प्रकाशित अनुमानों में 15 गुना तक का फर्क है। वजह: सबसे बड़ा किरायेदार 10-K (वार्षिक रिपोर्ट) दाखिल ही नहीं करता और कई सबसे बड़ी मालिक कंपनियां कभी लिस्ट ही नहीं हुईं 1। SemiAnalysis ने 60 से ज्यादा ऑपरेटरों की 1,000 से ज्यादा सुविधाओं का नक्शा बनाया है। उसकी गिनती में 24GW से ज्यादा क्षमता फिलहाल चालू है—56GW वाले अमेरिका से पीछे, लेकिन ईएमईए (यूरोप, मध्य पूर्व और अफ्रीका) तथा एशिया के बाकी हिस्सों से आगे। इसके ऊपर 20GW की पुरानी पाइपलाइन और 30GW के ऐलान भी दर्ज हैं 1।
चीन से ज्यादा डेटा सेंटर क्षमता सिर्फ अमेरिका के पास
- क्षमता
- Estimate
Data
| क्षमता | |
|---|---|
| अमेरिका (estimate) | 56GW |
| चीन | 24GW |
| चीन को छोड़कर एशिया-प्रशांत (estimate) | 15GW |
| ईएमईए (estimate) | 14GW |
खाली क्षमता की दलील देने वाले पिछले बूम का हवाला दे रहे हैं
खाली क्षमता बताने वाले पक्ष के पास जो सबूत हैं, वे झूठे नहीं हैं: बाजार में बिजली की दरें लगभग 80 डॉलर प्रति किलोवाट प्रति माह से आधी होकर गिर चुकी हैं और GDS ने अगस्त में निवेशकों को बताया कि दरों के इस सुधार को पचने में अभी 18 महीने और लगेंगे 1। लेकिन यह तस्वीर टियर-1 शहरों के आसपास दूरसंचार युग की रिटेल क्षमता की है, जो 30–50% उपयोग पर चल रही है 1। एआई का बेड़ा होलसेल (थोक) का है और वह तेजी से भरता है—उपयोग दर उस 30–50% वाली पुरानी रेंज के मुकाबले वापस 70% के ऊपर पहुंच गई है; देश की अग्रणी कोलोकेशन कंपनी का अपना रिटेल सेगमेंट भी करीब 60% पर खड़ा है 1। VNET की जून तिमाही की फाइलिंग इससे मेल खाती है: 1,007MW होलसेल क्षमता सेवा में, उपयोग दर 73.9%, और छह महीने में जीते गए 862MW के ऑर्डर 2। भीतरी मंगोलिया के उलानकाब के आसपास 2016 से अब तक करीब 100 डेटा सेंटर खुल चुके हैं या उनकी नींव रखी जा चुकी है; इनसे जुड़ी प्रतिबद्धता 12.5GW की है, जिसमें से ज्यादातर पिछले एक साल में आई हैं 3। यानी नया निर्माण खाली पड़ी क्षमता के ठीक बगल में ही खड़ा हो रहा है।
तीनों दिग्गज अब कमाई से ज्यादा खर्च कर रहे हैं
SemiAnalysis के मुताबिक अलीबाबा, टेनसेंट और बाइडू ने जून तिमाही में 20 अरब डॉलर का कैपेक्स (पूंजीगत खर्च) किया — एक साल पहले के मुकाबले दोगुने से भी ज्यादा। और पहली बार तीनों कंपनियों का फ्री कैश फ्लो एक ही तिमाही में नकारात्मक दर्ज हुआ 1। कंपनियों की फाइलिंग तीन में से दो की पुष्टि करती है: टेनसेंट का कैपेक्स 176% बढ़कर 52.8 अरब युआन — यानी करीब 7.8 अरब डॉलर — पहुंचा और उसका फ्री कैश फ्लो 13.8 अरब युआन के घारे में बदल गया, 2005 के बाद पहली बार 45; अलीबाबा ने फ्री कैश फ्लो में 44.73 अरब युआन जला दिए, कैपेक्स 67.7 अरब युआन रहा — वह 380 अरब युआन की अपनी योजना के आधे रास्ते पर 6।
चीन के राष्ट्रीय सांख्यिकी ब्यूरो के आंकड़े पूरी अर्थव्यवस्था में यही दो चेहरे दिखाते हैं: साल के पहले सात महीनों में इंटरनेट कंपनियों का उपकरण खर्च 81.8% उछला, जबकि कुल स्थिर संपत्ति निवेश 6.7% सिकुड़ा 5।
दो साल में कैपेक्स लगभग तीन गुना करने की राह पर चीन के चार बड़े खिलाड़ी
- संयुक्त कैपेक्स
- Estimate
Data
| संयुक्त कैपेक्स | |
|---|---|
| 2024 | $35B |
| 2025 | $50B |
| 2026 (दिशा) (estimate) | $100B |
जिस किरायेदार को कोई नहीं गिनता, वही किराया देता है उन मालिकों को जो कहीं लिस्ट नहीं हैं
सबसे ज्यादा खर्च करने वाली बाइटडांस ने अपना 2026 का कैपेक्स लक्ष्य 200 अरब युआन — यानी करीब 29.6 अरब डॉलर — से ऊपर बढ़ा दिया है; इसका आधा हिस्सा चिप्स के लिए है 5। SemiAnalysis के आकलन में देश में डिलीवर हो चुकी कुल क्षमता में बाइटडांस का हिस्सा करीब पांचवां है, जो लगभग पूरा किराए पर लिया गया है: एक निजी कंपनी पूरे होलसेल (थोक) बाजार की एंकर टेनेंट (मुख्य किरायेदार) है 1। उसके चैटबॉट डौबाओ ने इस महीने 20 करोड़ डेली यूजर्स का आंकड़ा पार किया है 7। अमेरिका में लिस्टेड मकानमालिक GDS और VNET ने पहली छमाही में 1.3GW के होलसेल (थोक) ऑर्डर साइन किए, फिर भी 2024 से बाइटडांस और अलीबाबा के ऑर्डरों में से मुश्किल से एक तिहाई ही उनके हिस्से में आया 1।
पैसा ग्रिड का, हद चिप्स की
दूसरा हिस्सा बटोरने वाला राज्य: 15वीं पंचवर्षीय योजना ग्रिड निवेश को 40% बढ़ाकर 746 अरब डॉलर से ऊपर ले जा रही है; अकेले स्टेट ग्रिड ने 2030 तक 4 खरब युआन की प्रतिबद्धता जताई है 18। पैसा जिसे ठीक नहीं कर सकता, वह है सिलिकॉन। अगस्त 2025 से डेटा सेंटरों पर 50% घरेलू चिप की अनिवार्यता लागू है, और बाइटडांस, अलीबाबा और टेनसेंट के लिए जो 4 लाख एनवीडिया H200 चिप्स मंजूर हुए हैं, वे इसीलिए हैं कि घरेलू चिप्स अब भी फ्रंटियर मॉडल ट्रेन नहीं कर पाते 5। SemiAnalysis इस निर्माण को चिप-सीमित कहता है, बिजली-सीमित नहीं 1।
आगे ये तारीखें जवाब देंगी: क्या अलीबाबा और टेनसेंट सितंबर तिमाही में भी फ्री कैश फ्लो में नकारात्मक बने रहेंगे, और क्या VNET अपनी 7.2 अरब युआन नकदी और 19.2 अरब युआन के दीर्घकालिक कर्ज के बल पर इस साल 10–12 अरब युआन का कैपेक्स ढो पाएगा 2।
Deepdive
AI-generated from this story and its cited sources. Not investment advice.