Check Point vermietet seine Firewall ab dem 1. November im Monatsabo – und legt am 2. November die Quartalszahlen vor
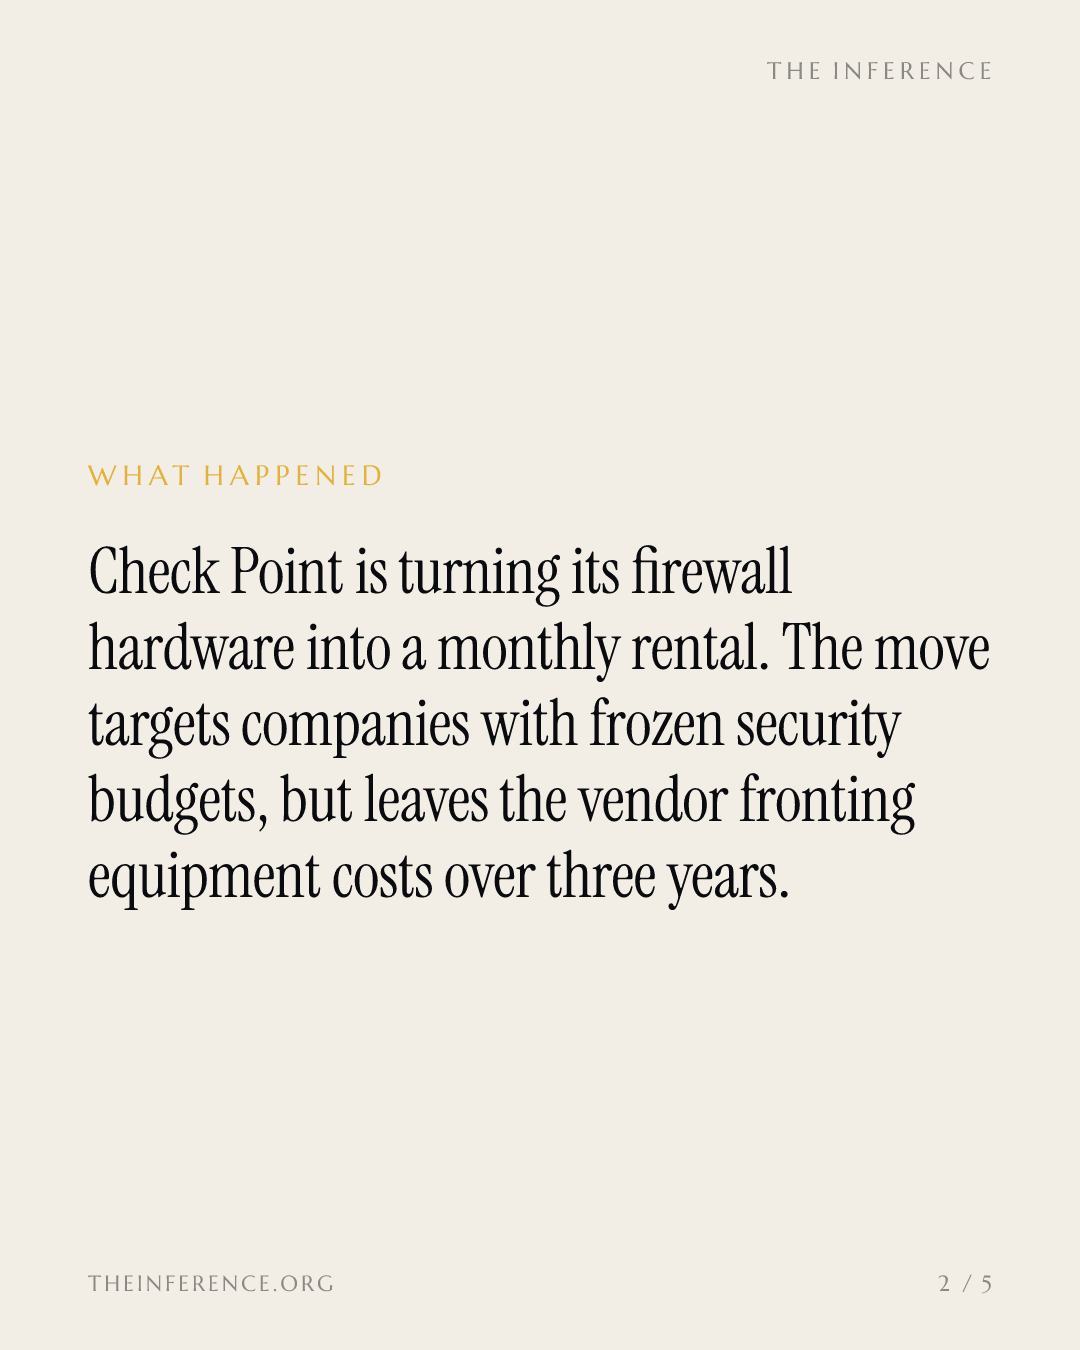
Mit „Firewall im Abo“ (Firewall-as-a-Subscription) macht der israelische Anbieter aus seinem Geschäft mit Appliances und Lizenzen eine monatliche Gebühr über drei Jahre – gemünzt auf Käufer, deren Sicherheitsbudgets eingefroren sind. Der Quartalsbericht einen Tag nach dem Start, bei dem Analysten einen Rückgang erwarten, ist der erste Test dafür, was das Modell mit dem Umsatz macht.
 Vincent Jiang · 2 min read
Aus der Appliance wird eine Monatsrechnung
Ab dem 1. November 2026 vermietet Check Point Software+0.08% — Check Point Software, up 0.08 percent today Technologies (Nasdaq: CHKP) den Stack – statt ihn zu verkaufen. Seinen Namen hat sich der israelische Anbieter mit Firewall-Appliances samt Lizenzen gemacht.
Eine monatliche oder jährliche Gebühr deckt die Force-Firewall-Hardware ab, die AI Network Firewall, die im Software-Release R82.20 am 30. Juli 2026 ausgeliefert wurde, die Bedrohungsprävention SandBlast (angebliche Abwehrquote von 99,9 Prozent gegen Zero-Day-Angriffe – Eigenangabe des Unternehmens), Live-Updates und agentenbasiertes Management – also KI-Agenten, die die Sicherheitsrichtlinien aus der Cloud steuern 12.
Die Laufzeit beträgt drei Jahre, der Durchsatz lässt sich jederzeit erhöhen, nach 36 Monaten kommt neue Hardware, und Servicegutschriften decken die Migration der Richtlinien von der Firewall eines Konkurrenten ab 13.
Eingefrorene Budgets, vervielfachter KI-Datenverkehr
Zielgruppe sind Käufer, die kein Kapital bekommen. Die Benchmark-Studie 2026 von IANS Research und Artico Search, die Check Point zitiert, ergab: Der Median der Sicherheitsbudgets ist in diesem Jahr nicht gewachsen, 55 Prozent der Chief Information Security Officers sahen stagnierende oder sinkende Budgets, und von den 64 Prozent, die nach mehr verlangten, bekamen es nur 45 Prozent 1.
Derweil vervielfacht KI, was jedes Netzwerk prüfen muss: Check Point Research zählt bei 87 bis 93 Prozent der Organisationen mindestens eine hochriskante Generative-KI-Interaktion pro Monat, und jeder 25. Prompt enthält inzwischen sensible Daten – doppelt so viele wie vor einem Jahr 2.
Der Vorteil gehört Check Point – und das Risiko genauso
Blockierte Hardware-Erneuerungen werden zu abrechenbaren Abschlüssen, und der Vertriebskanal der Managed Service Provider erhält ein weiteres Paket zum Weiterverkauf: Rund 7.000 Partner tätigen inzwischen Transaktionen auf Monatsbasis, Anfang 2023 waren es etwa 1.000; sie betreuen knapp 100.000 Endkunden 4. Das Risiko trägt Check Point selbst: Das Unternehmen strectt die Hardware vor und holt sie über 36 Monate wieder herein 5. Im zweiten Quartal wuchs der Umsatz gegenüber dem Vorjahresquartal um 1,3 Prozent – der schwächste Zuwachs seit drei Jahren –, die operative Marge sank auf 27,5 Prozent, und der noch nicht realisierte Umsatz („deferred revenue“) – Geld aus geschlossenen Verträgen, das noch nicht als Umsatz verbucht ist – legte um 7 Prozent zu 5.
Der noch nicht realisierte Umsatz wächst fünfmal so schnell wie der realisierte
- Umsatzwachstum
- Wachstum des noch nicht realisierten Umsatzes
Data
| Umsatzwachstum | Wachstum des noch nicht realisierten Umsatzes | |
|---|---|---|
| Q3/23 | 3.2% | 3.8% |
| Q4/23 | 3.9% | 1.6% |
| Q1/24 | 5.8% | 1.6% |
| Q2/24 | 6.6% | 2.5% |
| Q3/24 | 6.5% | 2.1% |
| Q4/24 | 6.1% | 4.9% |
| Q1/25 | 6.5% | 4.9% |
| Q2/25 | 6% | 4.1% |
| Q3/25 | 6.7% | 8.1% |
| Q4/25 | 5.9% | 9% |
| Q1/26 | 4.8% | 7.5% |
| Q2/26 | 1.3% | 7% |
Ein schrumpfendes Quartal als erster Härtetest
Der Bericht für das September-Quartal wird am 2. November erwartet, einen Tag nach dem Start des Abos. Analysten prognostizieren einen Umsatz von 672,51 Millionen Dollar, 0,7 Prozent weniger, und einen Gewinn von 2,49 Dollar je Aktie, ein Minus von 36,8 Prozent 6. Das optimistische Szenario steckt im Mix: Das Modell von Simply Wall St bescheinigt den jüngeren Säulen des Geschäfts – SASE (sicherer Cloud-Zugriff) und KI-Sicherheit – ein Wachstum der jährlich wiederkehrenden Umsätze (Annual Recurring Revenue) von mehr als 40 Prozent und bewertet die Aktie trotzdem rund 9 Prozent unter dem Marktniveau 7.
Der Markt, der hier monetarisiert wird, ist so neu, dass IT-Harvest ihn im vergangenen Jahr auf rund 30 Millionen Dollar bezifferte, während 360iResearch für 2026 260 Millionen Dollar projiziert 8. Die eingefrorene Capex-Position des Käufers ist gerade auf die Bilanz des Verkäufers gewandert.
Die Veröffentlichung vom 2. November zeigt, ob dieses Geld als realisierter Umsatz verbucht wird – oder nur als noch nicht realisierter.
Get Security by email, free
The breaches, flaws and security vendors AI is putting to the test. In our daily email, every weekday.