国产设备助力华虹8英寸升级节余12.6亿元 华海清科拟募38亿元
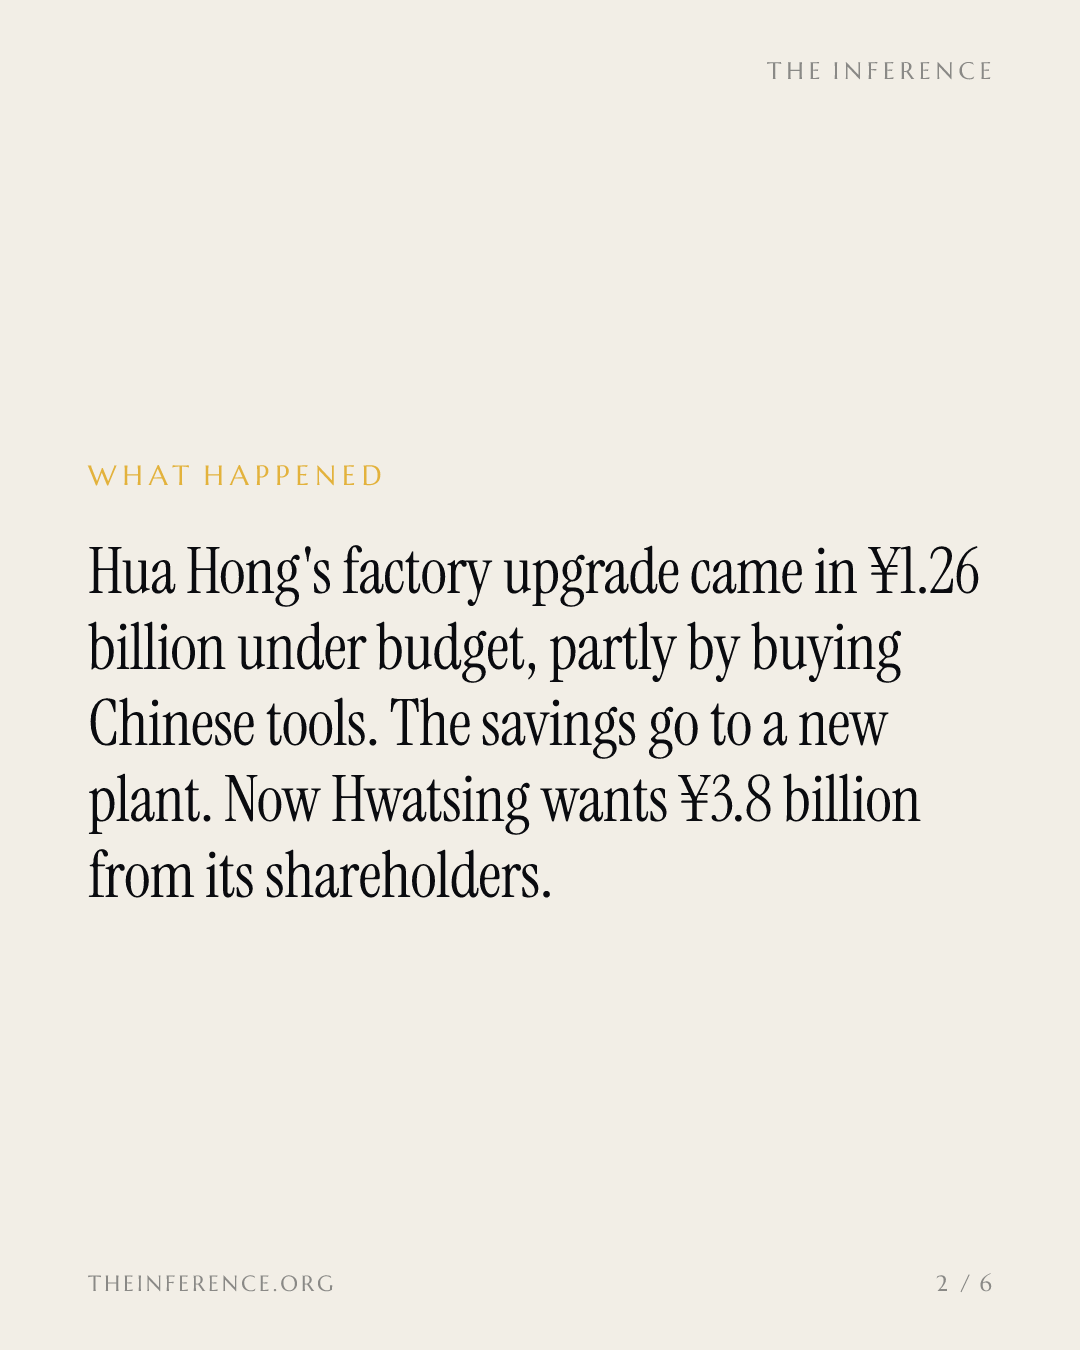
9月27日的科创板公告显示,华虹8英寸升级项目结项时较20亿元的拟投入募集资金节余约12.57亿元,公告列明的原因之一是中国设备采购占比提高;公司正将约55亿元资金转投总投资69.5亿美元的无锡产线。数日后,产品目录与被替换设备相吻合的设备商华海清科,获上交所同意向股东募集至多38亿元。
 Vincent Jiang · 3 min read
一次放行,和道出缘由的公告
中国领先的化学机械抛光(CMP)设备制造商华海清科5于10月1日获上交所同意,就一笔至多38亿元的A股定向增发报送申报文件,定增承销文件摘要已同步报送23。四天前,国内第二大晶圆代工厂华虹发布的科创板公告给出了需求端的图景:8英寸升级项目结项,实际投入较20亿元的拟投入募集资金少约12.57亿元,公告列出的原因之一,是向中国设备供应商采购的比例提高14。
节余资金直奔无锡
华虹正把升级项目与一个研发项目结余的约25亿元、连同超募的30亿元,合计约55亿元,投向无锡三期:一条总投资69.5亿美元的12英寸特色工艺产线,月产能5.5万片,计划2027年底前投入运营1。
该项目落在华虹与国家集成电路产业投资基金(大基金)旗下华芯平台的合资公司里:华虹及其上海子公司出资21亿美元,在42亿美元的总出资中持股51%,居于控股地位4。紧迫并非虚言:二季度营收7.175亿美元,增长26.8%,创历史新高;晶圆厂产能利用率已达103%47。
两份公告都没点破的交集
两份公告都没有点名华虹的供应商,本文获取的公开材料中,也没有任何信息把华海清科与那座晶圆厂直接联系起来。现有记录能显示的,只是产品目录上的对应关系:华虹更换了干法刻蚀、薄膜沉积、离子注入、湿法清洗、CMP和量测设备1;华海清科销售CMP、离子注入、湿法和减薄设备2。中国CMP设备的全球份额从2022年的约1.5%升至2023年的近11%,这轮跃升大部分由华海清科推动;今年4月,公司第1000台设备出货5。
华海清科拟募38亿元,是刚完成回购金额的63倍
Data
| Value | |
|---|---|
| 华虹转投无锡三期资金 | ¥5.5B |
| 华海清科定增拟募资 | ¥3.8B |
| 华虹8英寸升级项目节余 | ¥1.26B |
| 华海清科回购 | ¥0.0602B |
晶圆厂买得便宜,设备商赚得微薄
这一点,在华海清科自身的利润率上体现得清清楚楚。2025年,公司营收达到46.48亿元,净利润却几乎原地踏步,仅为10.84亿元6;2026年上半年延续同样态势:营收增长36%,归母净利润增长11%2。定增募集资金将投向扩充产能、晶圆再生服务和高端设备研发5;此前,公司已于今年4月终止赴港上市计划2。在中国的国产替代进程中,折扣进了晶圆厂的口袋,资本则由设备商的股东垫付。
华海清科营收复合增长,利润停滞不前
- 营收
- 净利润
Data
| 营收 | 净利润 | |
|---|---|---|
| 2021 | ¥804.88M | ¥198.28M |
| 2022 | ¥1,648.84M | ¥501.6M |
| 2023 | ¥2,507.99M | ¥723.75M |
| 2024 | ¥3,406.23M | ¥1,023.41M |
| 2025 | ¥4,648.23M | ¥1,083.72M |
股东按227.43元买单,多头押注35%自给率
这次,股东要按227.43元的价位掏钱,该股年内已上涨112%;就在几周前,公司刚以6022万元买回0.09%的股份2,此次拟募金额约为那笔回购支出的63倍。看多者手里有真凭实据:六位分析师平均评级为“买入”,目标价均值264.80元2;华虹董事长今年5月也表示,美国出口管制对无锡项目的设备采购没有影响4。设备自给率已接近35%5。但看多逻辑回答不了的问题是:利润到底会不会跟上营收。
10月31日见分晓
三季报将于10月31日出炉2,这是净利润能否追上营收的第一场检验。此次定增相对227.43元的股价如何定价2、随后而来的无锡设备订单花落谁家,将揭晓国产替代的红利究竟落入了谁的口袋。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.