Chubb, Travelers et Berkshire excluent l'IA de leurs contrats ; Corgi, valorisée 5 milliards de dollars, tarife le risque
Cinq poids lourds de l'assurance retirent la couverture de l'IA générative de leurs polices commerciales avant les renouvellements du 31 décembre, tandis que six assureurs spécialisés — emmenés par Corgi, jeune pousse native de l'IA valorisée 5 milliards de dollars, qui recrute des banquiers d'affaires rémunérés uniquement à la commission — vendent le risque que les géants refusent de toucher.
 Vincent Jiang · 3 min read
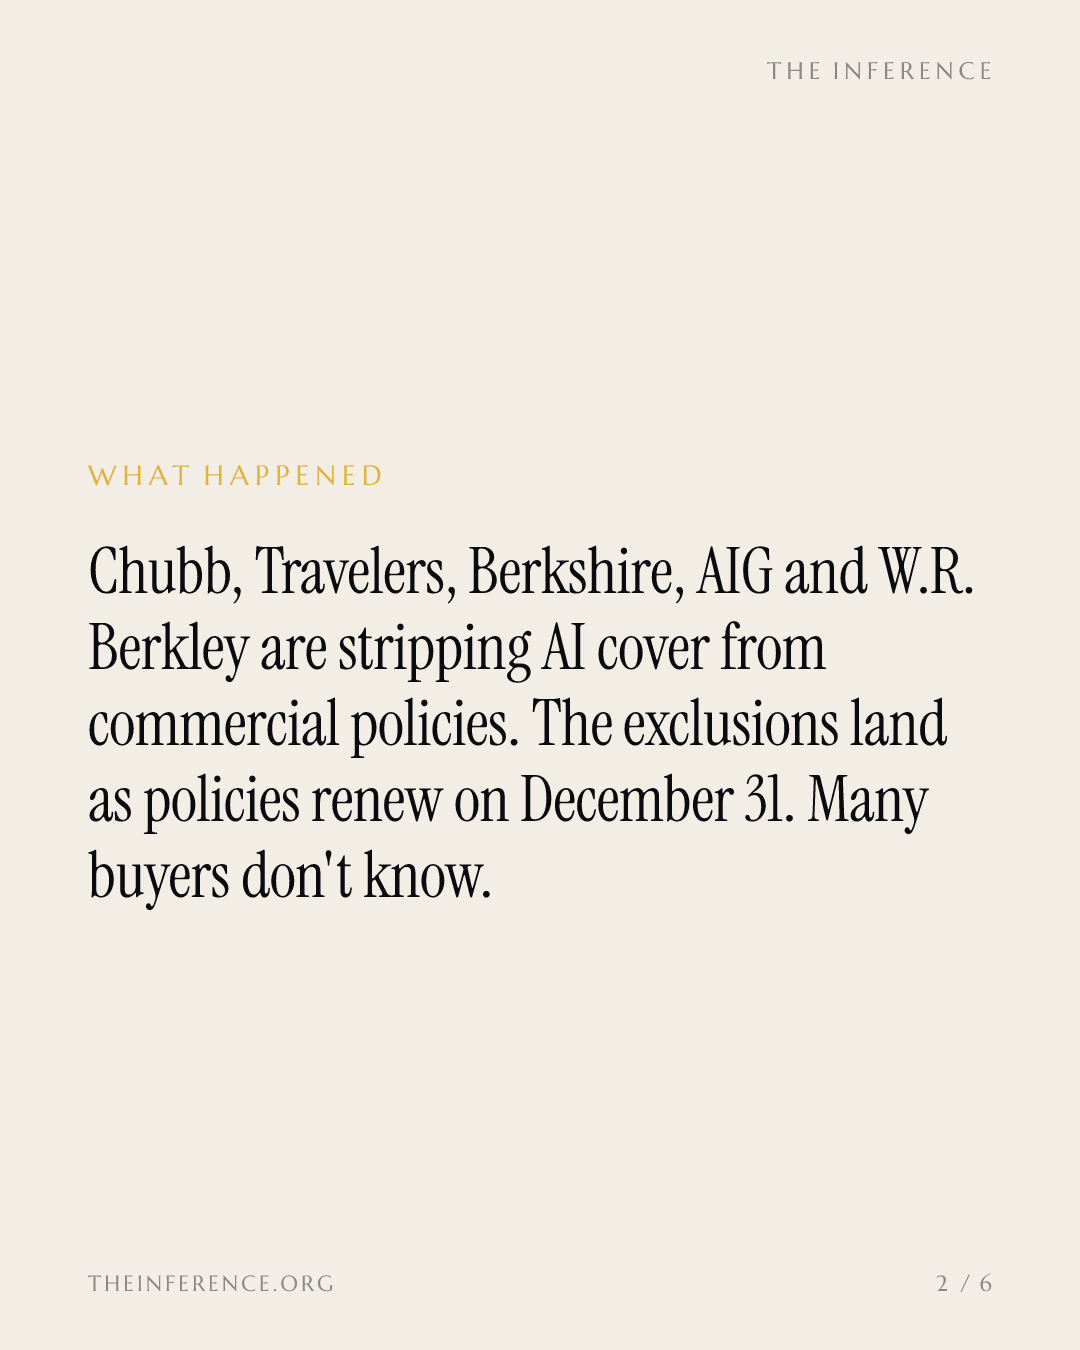
Quand un agent d'IA déraillé efface la base de données d'un client, qui paie ? Pour une part croissante du secteur de l'assurance, la réponse est simple : pas nous. Chubb−2.43% — Chubb, down 2.43 percent today, Travelers, Berkshire Hathaway−0.85% — Berkshire Hathaway, down 0.85 percent today, AIG et W.R. Berkley adoptent des avenants d'exclusion Verisk/ISO qui retirent des polices commerciales de responsabilité civile générale toute garantie — dommages corporels, dommages aux biens, atteintes à la personne — résultant de l'IA générative 1. Ces avenants portent des numéros anodins, dont CG 40 47 et CG 40 48, et ils sont tombés juste au moment où les polices se renouvellent, le 31 décembre 12.
Les géants s'en vont, les spécialistes prennent le relais
De l'autre côté de la ligne de faille, six assureurs spécialisés vendent, eux, une couverture IA explicite : Armilla, Coalition, Corgi Insurance, Cowbell, Munich Re et Beazley 1. Le seul questionnaire de souscription de Beazley aligne des dizaines de questions sur une quinzaine de contrôles de sécurité, et l'assureur commercialise ce qu'il appelle une couverture d'« arrêt volontaire de l'IA » 1.
Nombre d'acheteurs supposent à tort que leurs anciennes polices de responsabilité civile professionnelle, de D&O ou de responsabilité civile générale couvrent déjà ce que produit l'IA. L'avocate Alana McMullin parle, pour ces contrats, de « couverture silencieuse » : une protection qui n'existe que parce que rien ne l'exclut explicitement 2. Les procès arrivent déjà : une étude de Gallagher recense une hausse de 978 % des procès liés à l'IA entre 2021 et 2025, et de 137 % entre 2024 et 2025 2.
Le contentieux de l'IA se concentre sur la propriété intellectuelle et les dommages corporels, les branches mêmes que visent les exclusions
- Autres réclamations66.766.7%
- Contrefaçon de brevets11.911.9%
- Contrefaçon de droits d'auteur11.211.2%
- Dommages corporels10.210.2%
Data
| Slice | Value | Share |
|---|---|---|
| Autres réclamations | 66.7 | 66.7% |
| Contrefaçon de brevets | 11.9 | 11.9% |
| Contrefaçon de droits d'auteur | 11.2 | 11.2% |
| Dommages corporels | 10.2 | 10.2% |
La tendance penche en faveur du camp de l'exclusion, sans que ce soit une certitude. Joe Lam, de Verisk, qui a participé à la rédaction de ces avenants d'exclusion, estime que les exclusions offrent aux souscripteurs « un niveau de stabilité pour accepter un risque » ; Alana McMullin s'attend, elle, à « l'adoption rapide d'une forme ou d'une autre d'exclusion liée à l'IA dans la plupart des branches » 2. Elle prévient toutefois que les assureurs peuvent aussi emprunter le chemin inverse, en choisissant de souscrire et de tarifer le risque IA moyennant une prime supplémentaire plutôt que de l'exclure 2.
La jeune pousse qui porte le risque de queue de l'IA a d'autres priorités
Reste Corgi, l'assureur natif de l'IA dédié aux jeunes pousses, désormais valorisé à 5 milliards de dollars après avoir levé 266 millions de dollars cette année et 431 millions au total 3. Corgi souscrit le risque IA que les poids lourds de l'assurance refusent, et le tarife avec les mêmes outils : c'est l'IA qui génère les devis et gère les sinistres 34.
La valorisation de Corgi a presque quadruplé en six mois
Data
| Valorisation rapportée | |
|---|---|
| Avril 2026 | $1.3B |
| Mai 2026 | $2.6B |
| Octobre 2026 | $5B |
L'âge de la société est le seul point que le dossier ne permet pas de trancher : Forbes présente une jeune pousse de deux ans 4, tandis que Business Insider indique que la société a levé 431 millions de dollars « depuis son lancement en 2014 » 3. Forbes dresse le portrait des fondateurs Nico Laqua et Emily Yuan, qui construisent l'entreprise depuis 2024 43 ; les deux sources se contredisent, et le graphique de valorisation ci-dessus ne repose que sur les chiffres que chacune avance en toutes lettres.
De la banque d'affaires avec l'argent des autres
Ce mois-ci, Corgi a publié une offre d'emploi de managing director en banque d'affaires, rémunéré uniquement à la commission : pas de salaire fixe, dans un rôle où la médiane du métier atteignait pourtant 1,1 million de dollars en 2025, et des versements indexés uniquement sur les honoraires de transaction encaissés 3. L'annonce exige un réseau chez les « fondateurs, sponsors et apporteurs d'affaires », ceux-là mêmes qui mettent en relation les vendeurs de jeunes pousses avec les acquéreurs du capital-investissement 3.
Le camp de la couverture ramasse les primes que les poids lourds ont laissées sur la table. Les points de vigilance sont concrets : savoir si les exclusions progressent lors des renouvellements de fin d'année, et si les primes de la couverture IA explicite de Corgi seront recotées une fois les sinistres survenus. Un assureur qui assume volontairement le risque de queue de l'IA se diversifie aussi dans les ETF, les cafés et, désormais, la banque d'affaires avec l'argent des autres.
Get Economy by email, free
How AI moves rates, banks, payments and the wider economy. In our daily email, every weekday.