La convertible de 850 millones de dólares de Cipher Digital paga los intereses en acciones mientras el coste de Barber Lake sube unos 800 millones
Cipher Digital fijó el 14 de octubre el precio de una emisión de bonos convertibles cupón cero con vencimiento en 2032 por 850 millones de dólares, a un precio de conversión de 15,31 dólares, un 35% por encima de su cierre de 11,34. El destino del capital es Barber Lake, cuyo presupuesto ha engordado unos 800 millones de dólares; los intereses se pagan en acciones.
 Vincent Jiang · 3 min read
Cipher Digital, antigua minera de bitcoin reconvertida en constructora de centros de datos de escala industrial para inquilinos de IA, fijó el 14 de octubre de 2026 el precio de una emisión de bonos convertibles senior por 850 millones de dólares, un día después de anunciarla 12. Los bonos no devengan intereses, vencen el 1 de noviembre de 2032 y se colocaron de forma privada entre inversores institucionales; descontadas las comisiones, Cipher espera ingresar unos 835,1 millones de dólares, o 982,5 millones si se ejerce en el plazo de 13 días una opción por 150 millones adicionales 1.
Los bonistas convertirán a unos 15,31 dólares por acción, una prima del 35,0% sobre el cierre de 11,34 dólares del 13 de octubre 1. Ese mismo día, la acción tocó un mínimo anual de 11,21 dólares 3, frente a los 18,74 del 25 de septiembre, cuando se anunció la prórroga del arrendamiento de Barber Lake 2. En la jornada de fijación del precio cotizaba con una caída del 5%, en 10,72 dólares, y las ventas se concentraron en valores de centros de datos para IA que diluyen al accionista, no en el ETF del sector, que cedió un 1% 4.
Los sobrecostes que hay detrás del dinero
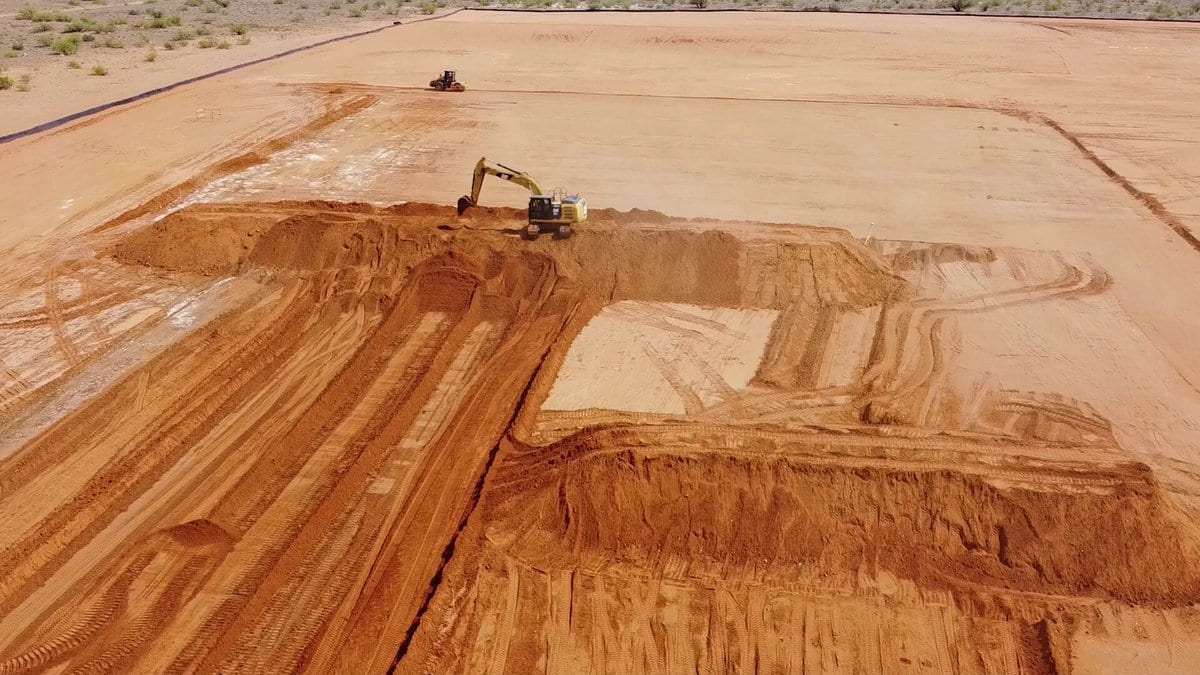
Barber Lake, el campus de 300 megavatios que Cipher tiene en Colorado City (Texas), se presupuestó en 2.160 millones de dólares y se espera ahora que cueste entre 2.940 y 2.970 millones tras unos cambios de diseño solicitados por el inquilino 5. Según los acuerdos del 25 de septiembre con su inquilino, Fluidstack, y con un destacado laboratorio de IA, Cipher asume los primeros 359,3 millones de dólares de sobrecoste, y el inquilino le reembolsa la mitad de lo que exceda esa cifra en forma de renta adicional a lo largo de 20 años 6. Cipher prevé asumir en neto entre 375 y 400 millones de dólares 5.
A cambio, el arrendamiento se duplicó hasta 20 años y los ingresos contratados subieron de 3.800 millones a más de 9.000 millones de dólares, incluidos unos 5.200 millones por un compromiso de 10 años del laboratorio de IA, cuyo nombre no ha revelado Cipher 6. El cobro de la primera renta empieza en el cuarto trimestre de 2026 6. Hasta entonces sigue la sangría de caja: la actividad operativa consumió 244 millones de dólares en el segundo trimestre, con flujo negativo en siete de los últimos ocho trimestres 7.
La actividad de Cipher consumió caja en siete de los últimos ocho trimestres
Data
| Flujo de caja operativo | |
|---|---|
| T3 '24 | -$0.01B |
| T4 '24 | -$0.03B |
| T1 '25 | -$0.05B |
| T2 '25 | -$0.06B |
| T3 '25 | -$0.05B |
| T4 '25 | -$0.05B |
| T1 '26 | $0.09B |
| T2 '26 | -$0.24B |
Los accionistas actuales cargan con el coste
El 0% no sale gratis: Cipher paga el cupón en acciones. De lo captado, unos 89,7 millones de dólares se destinan a financiar los capped calls, unos contratos que amortiguan la dilución de la conversión, pero solo hasta los 28,35 dólares, el 150% del cierre 1. Los 40,7 millones de acciones que irán a parar a los bonistas de 165,9 millones de dólares en antiguos bonos al 1,75% con vencimiento en 2030 llegan sin protección 14. A 11,34 dólares, valen unos 462 millones, casi el triple de la deuda que cancelan. La conversión al tipo inicial añadiría unos 55,5 millones de acciones 1.
Dilución cierta ya, hasta 106 millones de acciones si todo se convierte
- Estimate
Data
| Value | |
|---|---|
| Canje de los bonos de 2030 (comprometido) | 40.7M shares |
| Bonos de 2032 si se convierten (estimate) | 55.5M shares |
| Opción extra de 150 millones si se ejercita (estimate) | 9.8M shares |
La primera renta lo decide todo
El escenario alcista es real: dos décadas de renta contratada y 4.000 millones de dólares en caja a 30 de junio 67. Aun así, esta es la tercera captación de fondos en trece meses, tras 1.100 millones en bonos convertibles al 0% con vencimiento en 2031 y 1.730 millones en bonos garantizados al 7,125% 2. Los bonos se liquidan el 16 de octubre; los bonistas pueden exigir la devolución del dinero el 1 de noviembre de 2030, dos años antes del vencimiento 1. La primera renta de Barber Lake, que vence este trimestre, dirá si valió la pena emitir las nuevas acciones 6.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.