Barber Lake成本上涨约8亿美元,Cipher Digital 8.5亿美元可转债以股付息
Cipher Digital于10月14日定价发行8.5亿美元2032年到期零息可转换票据,转股价15.31美元,较11.34美元的收盘价溢价35%,募集资金将用于Barber Lake项目。这座得克萨斯州园区的预算已膨胀约8亿美元,而票据利息以股票支付。
 Vincent Jiang · 3 min read
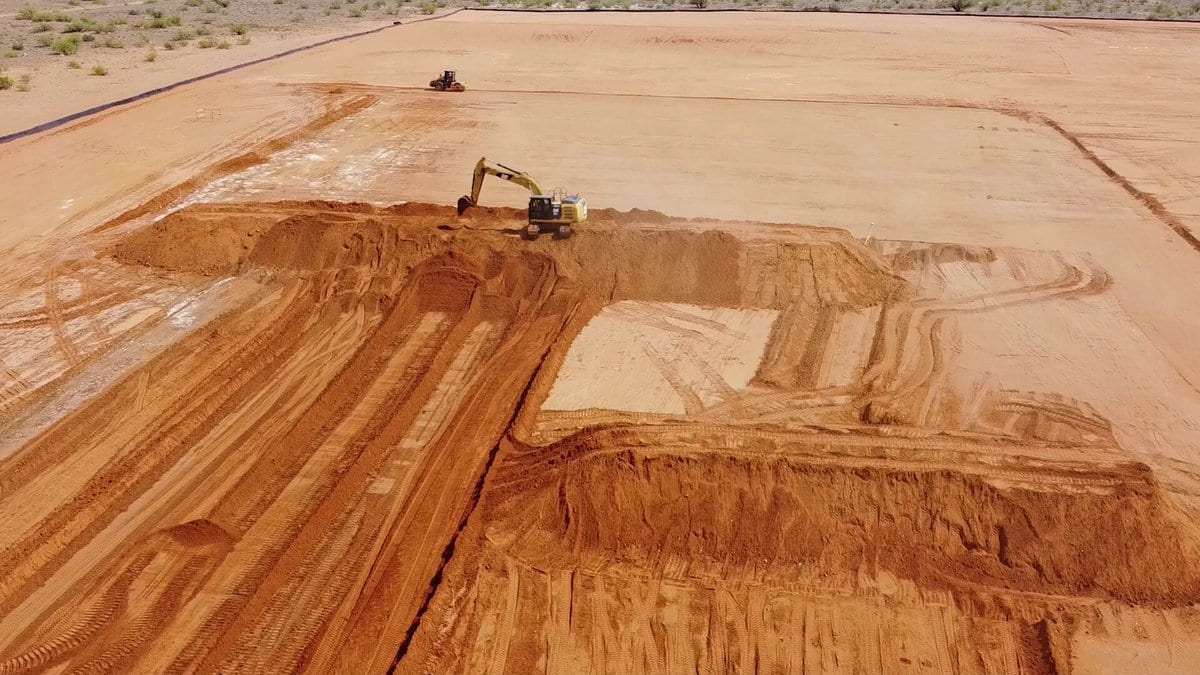
Cipher Digital由比特币矿企转型而来,如今为AI租户建造工业级数据中心。2026年10月14日,即宣布发行仅一天后,公司完成8.5亿美元可转换优先票据的定价12。这批票据不付利息,2032年11月1日到期,以私募方式向机构投资者发售;扣除费用后,Cipher预计募得约8.351亿美元,若13天内1.5亿美元追加认购选择权获行使,募资额可达9.825亿美元1。
持有人可按每股约15.31美元的价格转股,较10月13日11.34美元的收盘价溢价35.0%1。当日,该股跌至52周低点11.21美元3;而9月25日Barber Lake租约延长消息公布时,股价尚有18.74美元2。定价当日,股价再跌5%,报10.72美元;抛售集中在股本稀释压力较大的AI数据中心个股,行业ETF仅回落1%4。
超支催生这轮融资
Barber Lake是Cipher位于得克萨斯州科罗拉多城的300兆瓦数据中心园区,原定预算21.6亿美元;因租户提出的设计变更,目前预计耗资29.4亿至29.7亿美元5。根据9月25日与租户Fluidstack及一家头部AI实验室达成的协议,Cipher承担最初3.593亿美元的超支,超出部分的一半由租户以追加租金的形式在20年内偿付6。Cipher预计净承担3.75亿至4亿美元5。
作为回报,租约期限翻倍至20年,合同收入从38亿美元增至逾90亿美元,其中约52亿美元来自Cipher未具名的那家AI实验室的10年期承诺6。首笔租金自2026年第四季度起算6。在那之前,烧钱仍将继续:第二季度经营活动耗用现金2.44亿美元,过去八个季度中有七个季度经营现金流为负7。
近八个季度,Cipher有七个季度经营耗用现金
Data
| 经营现金流 | |
|---|---|
| 2024Q3 | -$0.01B |
| 2024Q4 | -$0.03B |
| 2025Q1 | -$0.05B |
| 2025Q2 | -$0.06B |
| 2025Q3 | -$0.05B |
| 2025Q4 | -$0.05B |
| 2026Q1 | $0.09B |
| 2026Q2 | -$0.24B |
成本落在老股东头上
零息并不等于免费——Cipher以股票支付票息。募资所得中约8970万美元用于封顶看涨期权(capped call)交易,这类合约可以减轻转股带来的稀释,但保护上限仅为28.35美元,较收盘价溢价150% 1。票面利率1.75%、2030年到期的1.659亿美元旧票据的持有人将换得4070万股,且不带任何保护 14;按11.34美元计,这些股份价值约4.62亿美元,接近其所清偿债务的三倍。新票据若按初始转股比率转股,还将新增约5550万股 1。
稀释已成定局;全部转股至多新增1.06亿股
- Estimate
Data
| Value | |
|---|---|
| 2030年票据换股(已承诺) | 40.7M shares |
| 2032年可转债(若转股) (estimate) | 55.5M shares |
| 额外1.5亿美元期权(若行使) (estimate) | 9.8M shares |
租金支票说了算
看多的逻辑确实存在:手握长达20年的合同租金,截至6月30日公司还持有40亿美元现金 67。但这仍是十三个月内的第三次融资——此前公司已发行11亿美元2031年到期的零息可转债和17.3亿美元利率7.125%的担保票据 2。本次票据于10月16日交割;持有人可在2030年11月1日、即提前两年要求公司以现金兑付 1。Barber Lake的首笔租金本季度到期,届时便知这批新股发得值不值 6。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.