CoreWeave يرهن المستقبل... ومؤسسوه يقبضون السيولة
أعمال متراكمة بقيمة 104 مليارات دولار تثبت أن العملاء يريدون القدرة الحاسوبية. الفائدة تعادل بالفعل ربع المبيعات، ويستحق أجل أحدث قروض CoreWeave بعد نحو عامين من متوسط العقود التي يستند إليها.
 Vincent Jiang · 4 min read

باع مايكل إنتراتور نحو 25.1 مليون دولار من أسهم CoreWeave في الأول من سبتمبر عبر حيازات شخصية وحصص في شركات ذات مسؤولية محدودة. جاءت هذه المبيعات بموجب خطة تداول تعود إلى نوفمبر 2025؛ وما زال يحتفظ بحصة كبيرة من الأسهم.1 سيولته حقيقية، وكذلك انكشافه المتبقي.
بالنسبة إلى المساهمين في السوق العامة، يكمن الحماس في توقعات صدرت في 9 سبتمبر: قد تتجاوز الأعمال المتراكمة لـCoreWeave 150 مليار دولار قبل 2028.2 قد يتحقق هذا التوقع بينما يظل السهم مخيباً للآمال. فالعميل الذي يطلب قدرة حاسوبية إضافية لم يعدك بعائد جيد.
الأعمال المتراكمة والفاتورة
تؤجر CoreWeave البنية التحتية الحاسوبية التي تحتاج إليها شركات الذكاء الاصطناعي. بلغت أعمالها المتراكمة في يونيو 104.2 مليار دولار، وفق عرض نتائجها في أغسطس.3 وتحقيق هذه الإيرادات يتطلب تسليم القدرة المتفق عليها والوفاء بمتطلبات الخدمة. أما المعدات والطاقة والتمويل فيجب سداد تكاليفها في كل مرحلة.
وهنا تحديداً يصبح تقديس الأعمال المتراكمة مكلفاً.
في الربع الثاني، سجلت CoreWeave إيرادات بلغت 2.575 مليار دولار وصافي مصروفات فائدة بلغ 640 مليون دولار. الفائدة وحدها عادلت نحو 25% من المبيعات. وأنهت الشركة الربع بصافي خسارة بلغ 626 مليون دولار.5 هذه نتائج غير مراجعة؛ والنسبة المئوية محسوبة.
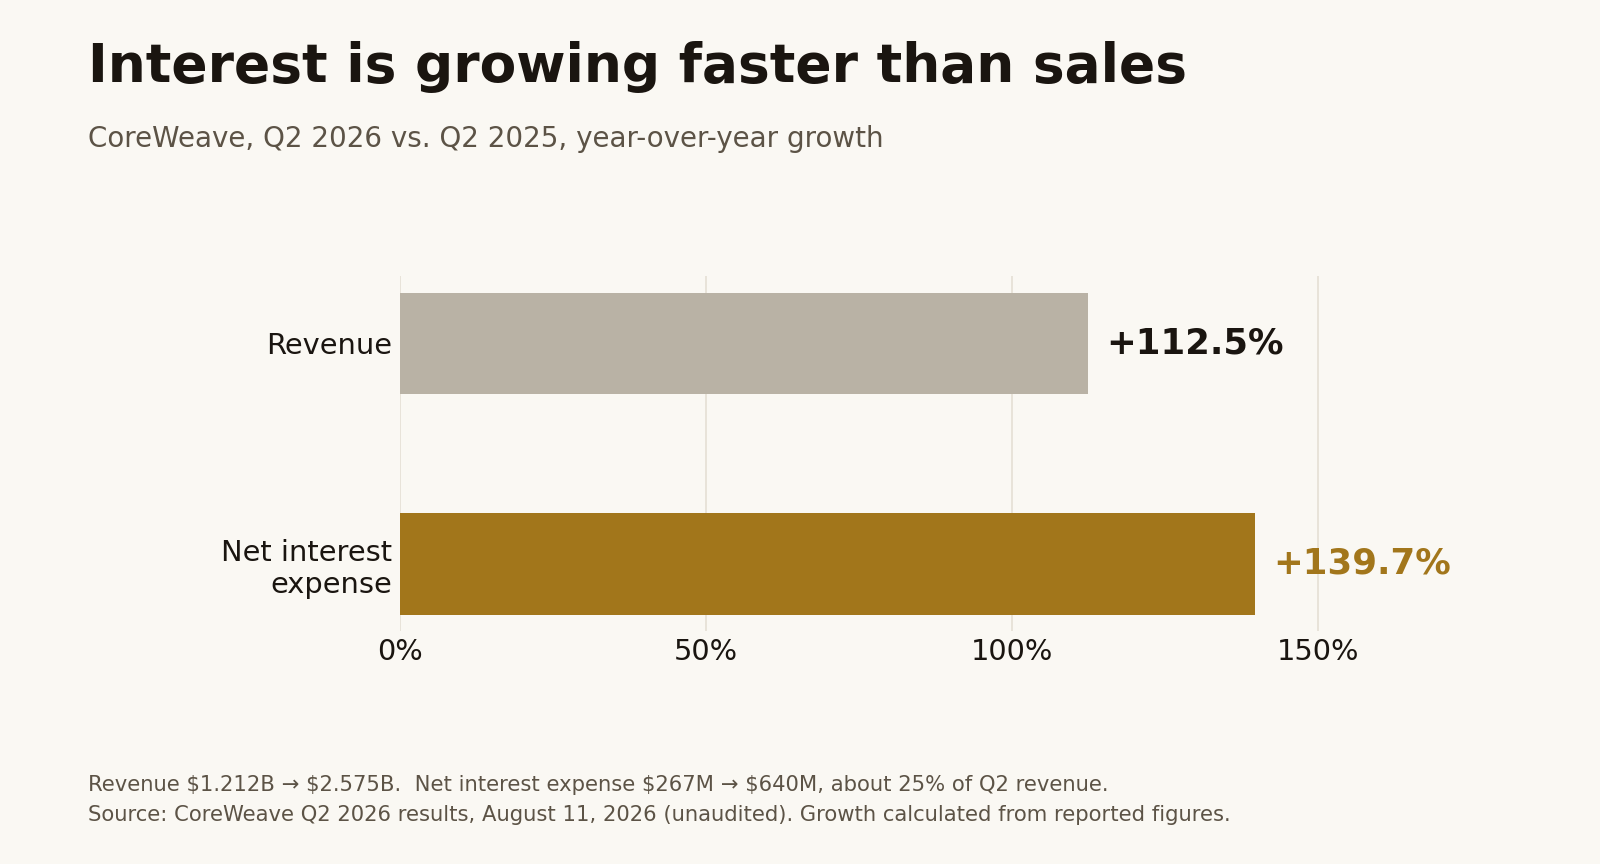
يمكن لعملاء CoreWeave الحصول على وحدات معالجة الرسوميات (GPU) الخاصة بهم، ويمكن لمقرضيها تحصيل الفائدة، ويظل المساهمون قادرين على خسارة المال.
قرض يتجاوز مدة عقوده
الإعلان الأكثر دلالة جاء في 10 أغسطس. أبرمت CoreWeave تسهيلاً ائتمانياً بقيمة 2.6 مليار دولار لأجل نحو خمس سنوات. أما عقود العملاء التي يقوم عليها فيبلغ متوسطها ثلاث سنوات.6 وفي التسهيلات السابقة، كانت عقود العملاء تمتد حتى تاريخ استحقاق الدين. أما هذا التسهيل فيمتد إلى ما بعد متوسط التزام العميل الأولي.
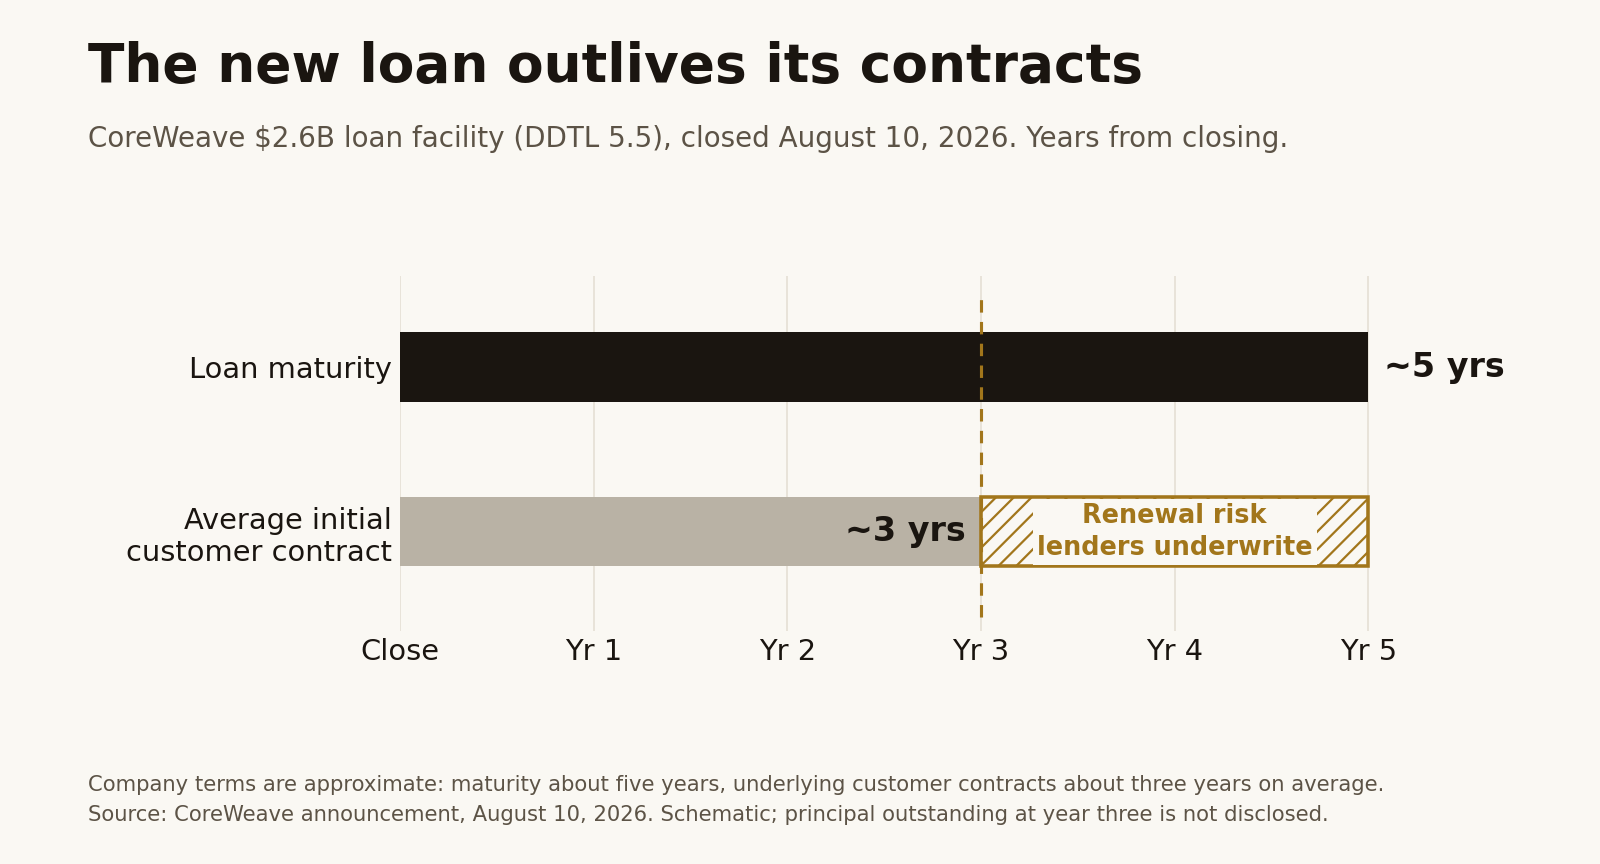
وصف الشريك المؤسس برانين ماكبي التمويل بأنه «نقلة كبيرة». وتقول الشركة صراحةً إن المقرضين مستعدون لتحمّل مخاطر التجديد.6 فالعقود الأقصر يمكن أن تفرض أسعاراً أعلى وتجذب مزيداً من العملاء. هذه المرونة لها قيمة، لكنها أيضاً تجعل الجدوى الاقتصادية بعد انتهاء العقد الأول جزءاً من تقييم المخاطر.
كم سيتبقى من أصل الدين عند تلك النقطة؟ الإعلان لا يحدد ذلك. هذا هو الرقم الذي يحتاجه المستثمرون قبل أن يقرروا ما إذا كان الهيكل آمناً أم محكوماً عليه بالفشل.
الشركة الأم لا تزال مسؤولة
كما أن الشركات التابعة لا تعزل الشركة الأم تلقائياً. فقبل هذا التسهيل الجديد، كان نحو 90% من القيمة الدفترية للديون المُبلَّغ عنها في يونيو مصنفاً ضمن الديون القابلة للرجوع إلى الشركة الأم: التزامات مباشرة على الشركة الأم أو التزامات مكفولة بضمان غير مشروط منها.4
Data
| Value | |
|---|---|
| قابل للرجوع | $31.4B |
| غير قابل للرجوع | $3.7B |
حجة المتفائلين وما تغفله
أقوى حجج المتفائلين أن الآلات تحقق دخلاً يكفي لتبرير الاقتراض. يقول المدير المالي نيتين أغاروال إن العقد النموذجي لخمس سنوات يحقق عوائد جذابة مع السداد الكامل للدين المرتبط بالأصل المستخدم لتمويله. وأشار أيضاً إلى عقد رقاقات A100 يمتد حتى 2029.11 فالرقاقات الأقدم يمكن أن تواصل العمل بعد وصول الرقاقات الأحدث.
هناك دليل ملموس على هذا النمو: أعلنت Core Scientific أن نحو 395 ميغاواط من القدرة المرتبطة بـCoreWeave بدأت إصدار الفواتير بحلول 30 يونيو.12 كما حققت CoreWeave تدفقاً نقدياً تشغيلياً موجباً في النصف الأول في الوقت الذي كانت تستثمر فيه بكثافة.4 فالتوسع قد يستهلك النقد قبل أن يحقق عوائد.
لكن العقد الأول المربح والسهم المدرج الجذاب يظلان إنجازين منفصلين. فعوائد المساهمين تعتمد على النقد المتبقي بعد خدمة الدين وبعد عمليات إعادة الاستثمار الضرورية.
ما الذي يجب السؤال عنه في مكالمة النتائج المقبلة
في مكالمة النتائج المقبلة، ينبغي على إنتراتور أن يعرض ما حققته عمليات التشغيل الناضجة بعد التمويل، ومقدار ما سددته من ديونها، وما الذي يتبقى عند التجديد. فإعلان حجز ضخم آخر لن يثبت سوى الطلب مرة أخرى.
اسألوه عن العقود التي سلّمتها الشركة بالفعل.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.