CoreWeave verpfändet die Zukunft – und die Gründer kassieren
Ein Auftragsbestand (Backlog) von 104 Mrd. Dollar zeigt, dass die Kunden die Rechenleistung wollen. Doch die Zinslast entspricht bereits einem Viertel des Umsatzes, und der jüngste Kredit von CoreWeave läuft im Schnitt rund zwei Jahre länger als die Kundenverträge, die ihm zugrunde liegen.
 Vincent Jiang · 4 min read

Michael Intrator hat am 1. September über persönliche Bestände und LLC-Holdings CoreWeave-Aktien im Wert von rund 25,1 Mio. Dollar verkauft.1 Die Verkäufe liefen nach einem Handelsplan aus dem November 2025; umfangreiche Aktienpakete hält er weiterhin. Seine Liquidität ist real. Sein verbleibendes Risiko ebenfalls.
Für die Aktionäre von heute besteht die Euphorie in einer Prognose vom 9. September: CoreWeaves Auftragsbestand könne vor 2028 die Marke von 150 Mrd. Dollar überschreiten.2 Diese Prognose kann aufgehen, während die Aktie enttäuscht. Ein Kunde, der mehr Rechenleistung bestellt, hat den Aktionären damit noch lange keine gute Rendite versprochen.
Der Auftragsbestand und die Rechnung
CoreWeave vermietet die Recheninfrastruktur, die KI-Firmen benötigen. Der Auftragsbestand lag im Juni laut der Ergebnispräsentation vom August bei 104,2 Mrd. Dollar.3 Um diesen Umsatz zu verdienen, muss CoreWeave die Kapazitäten liefern und die Serviceanforderungen erfüllen. Hardware, Strom und Finanzierung müssen auf dem Weg dorthin bezahlt werden.
Genau hier wird der Kult um den Auftragsbestand teuer.
Im zweiten Quartal wies CoreWeave einen Umsatz von 2,575 Mrd. Dollar und einen Nettozinsaufwand von 640 Mio. Dollar aus. Die Zinsen allein verschlangen rund 25 Prozent des Umsatzes. Das Quartal schloss das Unternehmen mit einem Nettoverlust von 626 Mio. Dollar ab.5 Es sind ungeprüfte Zahlen; die Prozentrechnung ist eine eigene Berechnung.
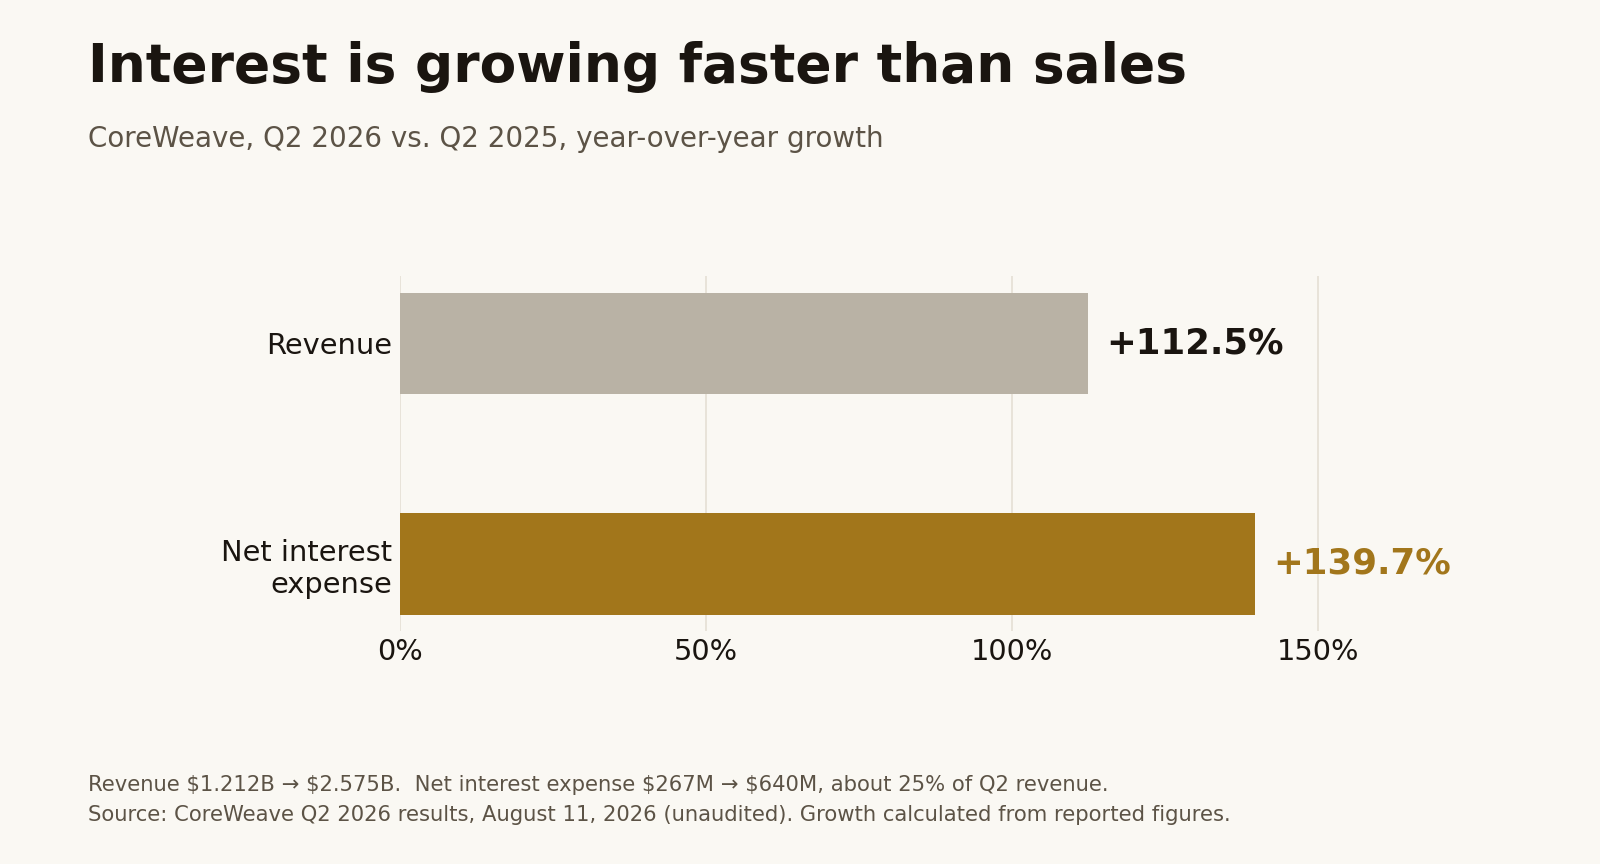
Die Kunden von CoreWeave bekommen ihre GPUs, die Kreditgeber ihre Zinsen – und die Aktionäre können trotzdem Geld verlieren.
Ein Kredit, der länger läuft als seine Verträge
Die aufschlussreichere Nachricht kam am 10. August. CoreWeave schloss eine Kreditfazilität über 2,6 Mrd. Dollar mit einer Laufzeit von rund fünf Jahren ab. Die zugrunde liegenden Kundenverträge laufen im Schnitt drei Jahre.6 Bei früheren Fazilitäten reichten die Kundenverträge bis zur Fälligkeit der Kredite. Diese hier überschreitet die durchschnittliche anfängliche Kundenzusage.
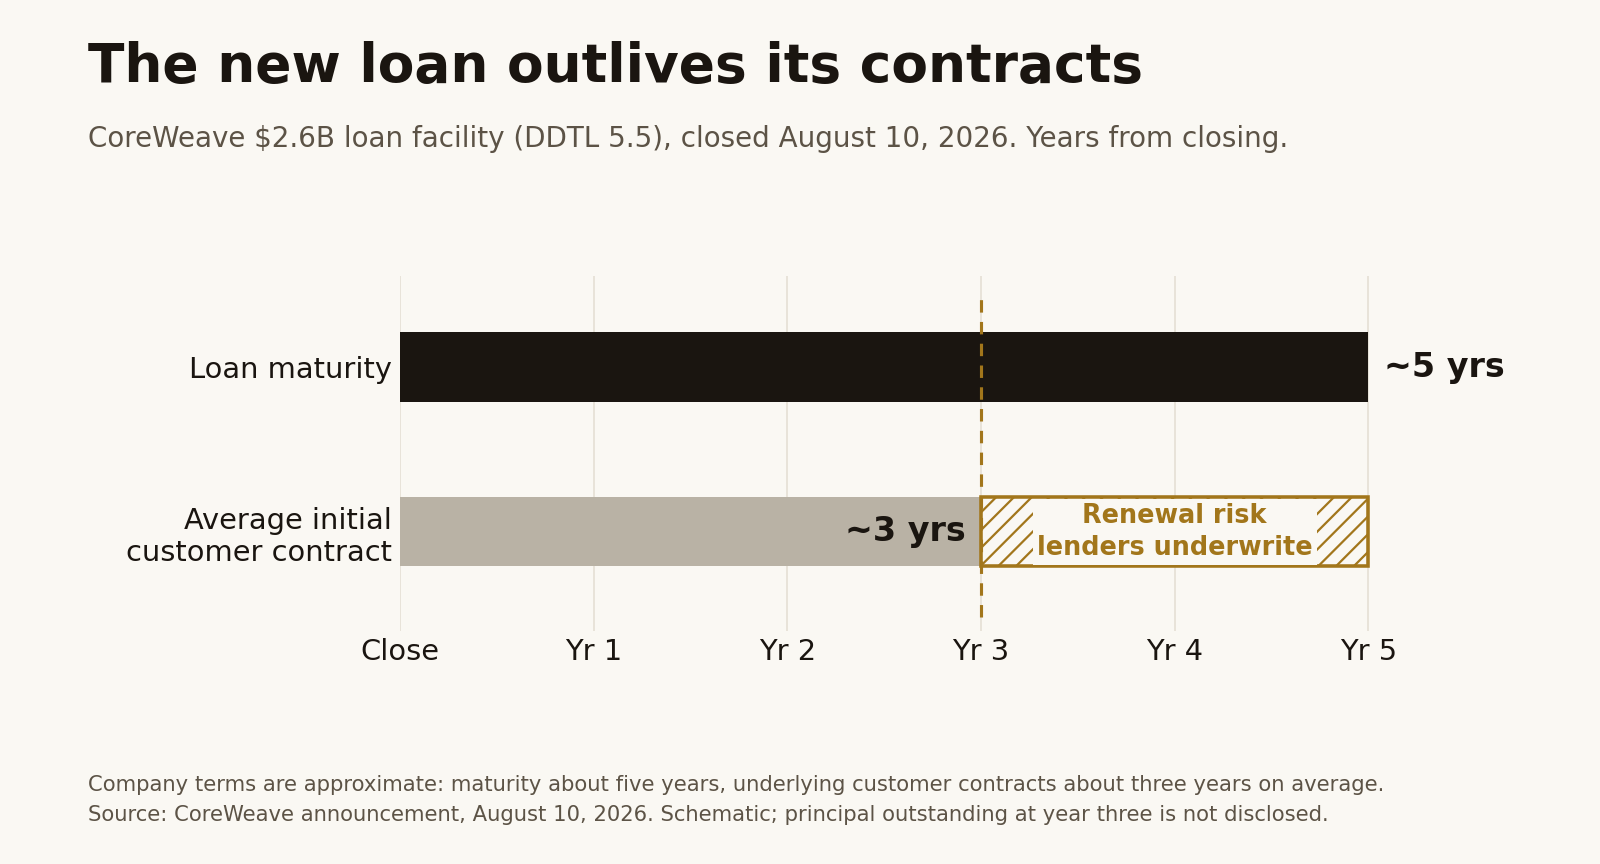
Mitgründer Brannin McBee nannte die Finanzierung „einen großen Türöffner“. Das Unternehmen erklärt ausdrücklich, die Kreditgeber seien bereit, das Verlängerungsrisiko zu übernehmen.6 Kürzere Verträge können höhere Preise durchsetzen und mehr Kunden anziehen. Diese Flexibilität hat ihren Wert. Zugleich macht sie die Wirtschaftlichkeit nach dem Auslaufen des ersten Vertrags zum Teil des übernommenen Risikos.
Wie hoch wird die Restschuld zu diesem Zeitpunkt sein? Die Mitteilung beantwortet das nicht. Genau diese Zahl brauchen Anleger, bevor sie das Konstrukt für sicher oder für gescheitert erklären.
Die Mutter haftet weiter
Auch Tochtergesellschaften schirmen die Mutter nicht automatisch ab. Vor der neuen Fazilität waren rund 90 Prozent des im Juni ausgewiesenen Buchwerts der Verbindlichkeiten als mit Rückgriffsrechten klassifiziert: direkte Verbindlichkeiten der Muttergesellschaft oder Verbindlichkeiten, die von ihr bedingungslos garantiert wurden.4
Data
| Value | |
|---|---|
| Mit Rückgriff | $31.4B |
| Ohne Rückgriff | $3.7B |
Die Bullen-These – und was sie auslässt
Das stärkste Argument der Bullen: Die Maschinen erwirtschaften genug, um die Kredite zu rechtfertigen. Finanzvorstand Nitin Agrawal sagt, ein typischer Fünf-Jahres-Vertrag liefere attraktive Renditen und tilge zugleich vollständig die Krediten auf Asset-Ebene, mit denen er finanziert wurde. Zudem berichtete er von einem A100-Vertrag, der bis 2029 reicht.11 Ältere Chips können weiterarbeiten, wenn neuere Chips eintreffen.
Für das Wachstum gibt es auch physische Belege: Core Scientific meldete, dass rund 395 Megawatt CoreWeave-bezogener Kapazität bis zum 30. Juni in Abrechnung gegangen seien.12 CoreWeave erwirtschaftete zudem im ersten Halbjahr einen positiven operativen Cashflow – bei hohen Investitionen.4 Expansion kann Geld verbrennen, bevor sie Erträge liefert.
Doch ein profitabler Erstvertrag und eine attraktive Aktie bleiben zwei getrennte Errungenschaften. Die Rendite der Aktionäre hängt vom Geld ab, das nach Schuldendienst und nötigen Reinvestitionen übrig bleibt.
Fragen für die nächste Bilanzkonferenz
Bei der nächsten Bilanzkonferenz sollte Intrator vorrechnen, was ausgereifte Installationen nach Finanzierungskosten verdient haben, wie viel von ihren Schulden sie getilgt haben und was bei der Verlängerung übrig bleibt. Eine weitere Riesenbuchung würde die Nachfrage erneut belegen.
Fragen Sie ihn nach den Verträgen, die bereits geliefert sind.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.