CoreWeave hipoteca el futuro. Sus fundadores hacen caja.
Una cartera de pedidos de 104.000 millones de dólares demuestra que los clientes quieren capacidad de cómputo. Los intereses ya equivalen a una cuarta parte de las ventas y el préstamo más reciente de CoreWeave vence unos dos años después del contrato medio que lo respalda.
 Vincent Jiang · 4 min read

Michael Intrator vendió aproximadamente 25,1 millones de dólares en acciones de CoreWeave el 1 de septiembre a través de sus participaciones personales y de sociedades de responsabilidad limitada (LLC). Las ventas se ajustaron a un plan de negociación de noviembre de 2025; aún conserva una cantidad sustancial de acciones.1 Su liquidez es real. Y también lo es la exposición que le queda.
Para los inversores en bolsa, la euforia llega con una previsión del 9 de septiembre: la cartera de pedidos de CoreWeave podría superar los 150.000 millones de dólares antes de 2028.2 Esa previsión podría cumplirse mientras la acción decepciona. Un cliente que encarga más computación no le ha prometido a nadie una buena rentabilidad.
La cartera de pedidos y la factura
CoreWeave alquila la infraestructura de computación que necesitan las empresas de inteligencia artificial. En junio, su cartera de pedidos ascendía a 104.200 millones de dólares, según su presentación de resultados de agosto.3 Obtener esos ingresos exige entregar la capacidad y cumplir los requisitos de servicio. Los equipos, la energía y la financiación hay que pagarlos por el camino.
Ahí es donde la idolatría por la cartera de pedidos sale cara.
En el segundo trimestre, CoreWeave declaró unos ingresos de 2.575 millones de dólares y un gasto neto por intereses de 640 millones. Solo los intereses equivalieron a cerca del 25% de las ventas. La empresa cerró el trimestre con pérdidas netas de 626 millones de dólares.5 Son resultados no auditados; el porcentaje está calculado.
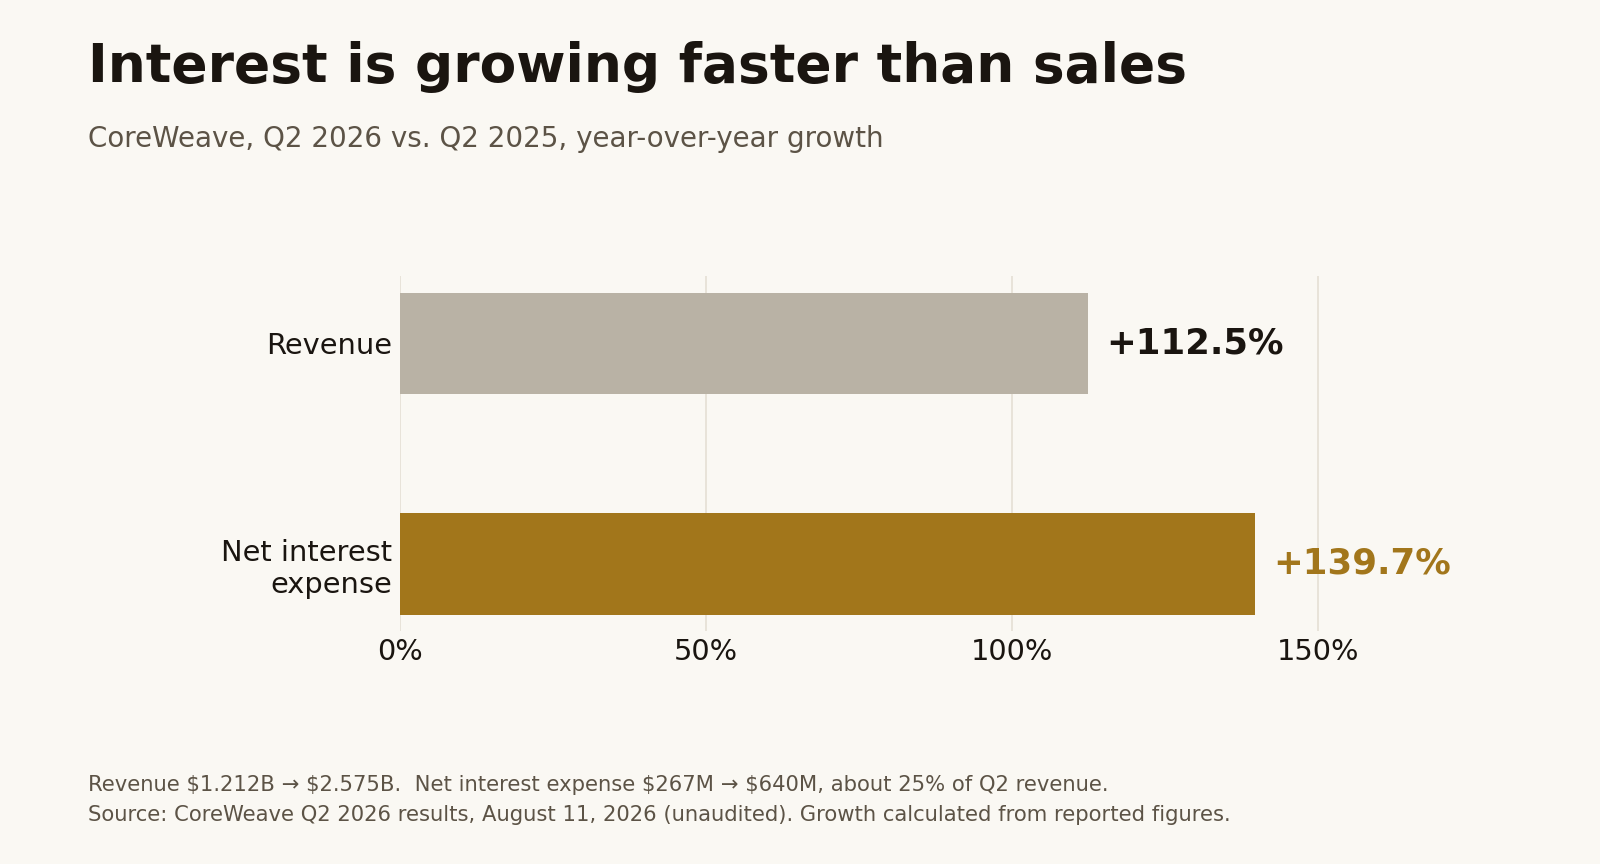
Los clientes de CoreWeave pueden recibir sus GPU, sus acreedores pueden cobrar intereses y sus accionistas pueden, aun así, perder dinero.
Un préstamo que dura más que sus contratos
El anuncio más revelador llegó el 10 de agosto. CoreWeave cerró una línea de crédito de 2.600 millones de dólares con vencimiento a unos cinco años. Los contratos de clientes que la respaldan duran una media de tres años.6 En líneas anteriores, los contratos de clientes se extendían hasta el vencimiento de la deuda. Esta va más allá del compromiso inicial medio de los clientes.
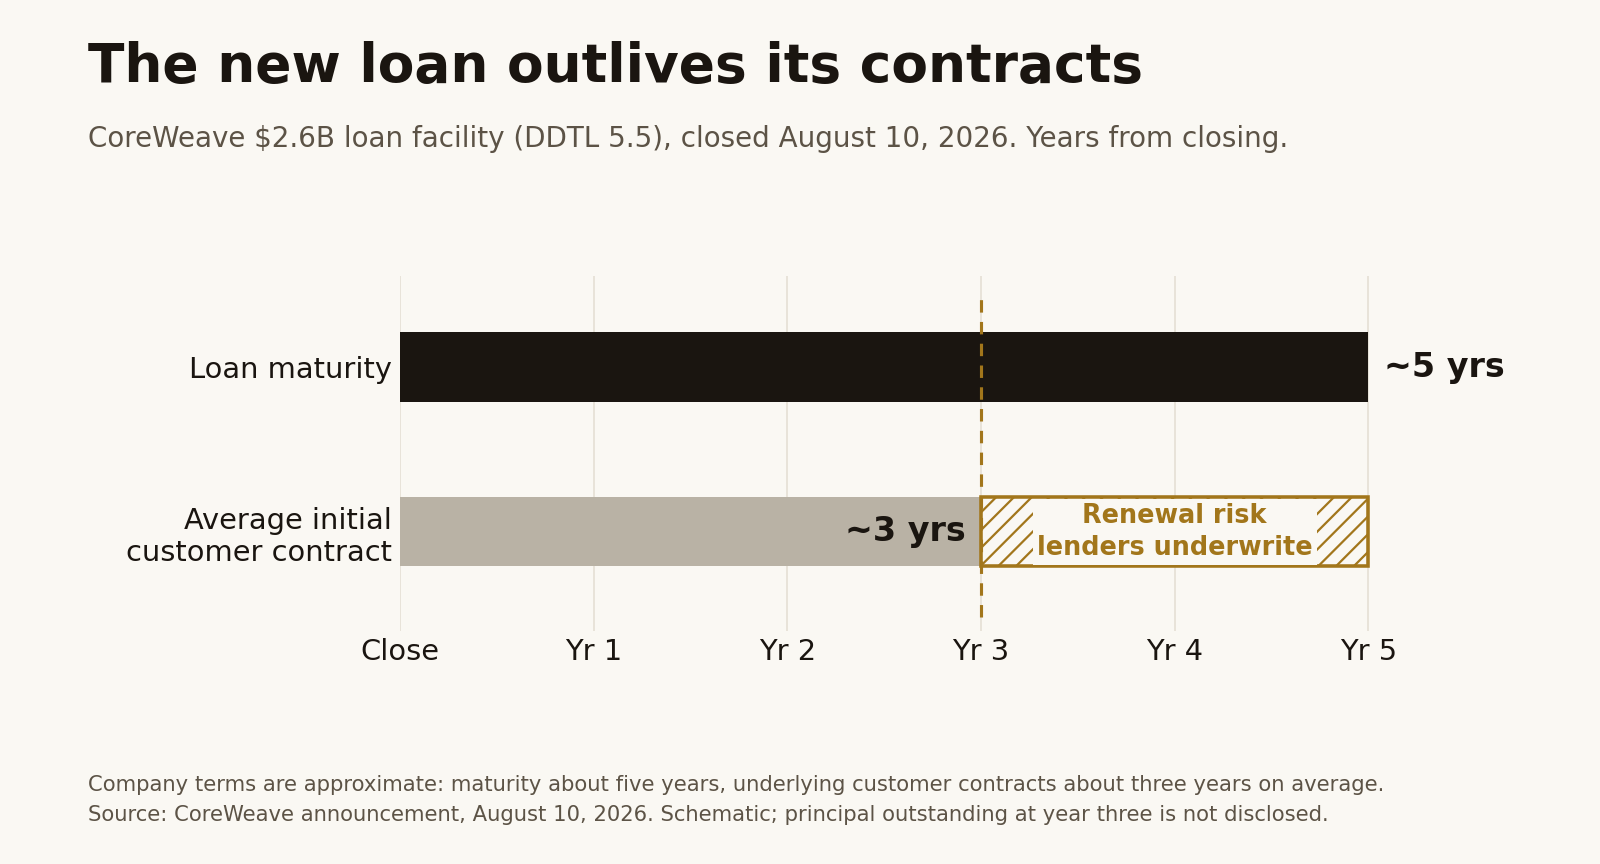
El cofundador Brannin McBee calificó la financiación como un «gran desbloqueo». La empresa afirma explícitamente que los prestamistas están dispuestos a asumir el riesgo de renovación.6 Los contratos más cortos permiten cobrar precios más altos y atraer a más clientes. Esa flexibilidad tiene valor. También hace que la rentabilidad una vez vencido el primer contrato forme parte de la suscripción.
¿Cuánto principal quedará en ese momento? El anuncio no lo fija. Esa es la cifra que los inversores necesitan antes de sentenciar si la estructura es segura o está condenada.
La matriz sigue respondiendo
Las filiales tampoco blindan automáticamente a la matriz. Antes de esta nueva línea, aproximadamente el 90% del valor contable de la deuda declarado en junio estaba clasificado como deuda con recurso: obligaciones directas de la matriz u obligaciones garantizadas incondicionalmente por ella.4
Data
| Value | |
|---|---|
| Con recurso | $31.4B |
| Sin recurso | $3.7B |
La tesis alcista, y lo que omite
El argumento alcista más sólido es que las máquinas generan lo suficiente para justificar el endeudamiento. El director financiero, Nitin Agrawal, afirma que un contrato típico de cinco años ofrece rentabilidades atractivas y, al mismo tiempo, permite devolver íntegramente la deuda vinculada al activo con la que se financió. También informó de un contrato de A100 que se extiende hasta 2029.11 Los chips antiguos pueden seguir funcionando después de que lleguen otros más nuevos.
El crecimiento tiene respaldo físico: Core Scientific informó de que aproximadamente 395 MW de capacidad vinculada a CoreWeave habían empezado a facturar el 30 de junio.12 CoreWeave también generó un flujo de caja operativo positivo en el primer semestre mientras invertía con intensidad.4 La expansión puede consumir caja antes de producir retornos.
Pero un contrato original rentable y una acción atractiva en bolsa son logros distintos. La rentabilidad para el accionista depende del efectivo que quede tras el servicio de la deuda y de las reinversiones necesarias.
Qué preguntar en la próxima presentación de resultados
En la próxima presentación de resultados, Intrator debería mostrar cuánto han ganado los despliegues maduros tras la financiación, cuánta deuda han devuelto y qué queda al renovar. Otro contrato gigante volvería a demostrar que hay demanda.
Pregúntenle por los contratos ya entregados.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.