CoreWeave hypothèque l'avenir. Ses fondateurs, eux, prennent du cash.
Un carnet de commandes de 104 milliards de dollars prouve que les clients veulent la puissance de calcul. Les intérêts absorbent déjà un quart du chiffre d'affaires, et le dernier prêt de CoreWeave court environ deux ans au-delà de la durée moyenne des contrats sous-jacents.
 Vincent Jiang · 4 min read

Michael Intrator a vendu environ 25,1 millions de dollars d'actions CoreWeave le 1er septembre, via des avoirs personnels et des sociétés à responsabilité limitée. Ces cessions découlaient d'un plan de négociation établi en novembre 2025 ; il conserve d'importants intérêts dans le capital.1 Sa liquidité est réelle. Son exposition résiduelle aussi.
Pour les actionnaires publics, la promesse repose sur une prévision du 9 septembre : le carnet de commandes de CoreWeave pourrait dépasser 150 milliards de dollars avant 2028.2 Cette prévision pourrait se réaliser tout en décevant le cours. Un client qui commande davantage de puissance de calcul ne vous a pas promis un bon rendement.
Le carnet de commandes et la facture
CoreWeave loue l'infrastructure informatique dont les entreprises d'IA ont besoin. Son carnet de commandes s'élevait à 104,2 milliards de dollars en juin, selon la présentation des résultats d'août.3 Transformer ce chiffre en revenus suppose de livrer la capacité promise et de respecter les engagements de service. Entre-temps, il faut payer les équipements, l'énergie et le financement.
C'est là que le culte du backlog devient coûteux.
Au deuxième trimestre, CoreWeave a déclaré 2,575 milliards de dollars de chiffre d'affaires et 640 millions de charges d'intérêts nettes. Les seuls intérêts représentaient environ 25 % du chiffre d'affaires. La société a clôturé le trimestre avec une perte nette de 626 millions de dollars.5 Il s'agit de résultats non audités ; le pourcentage est calculé.
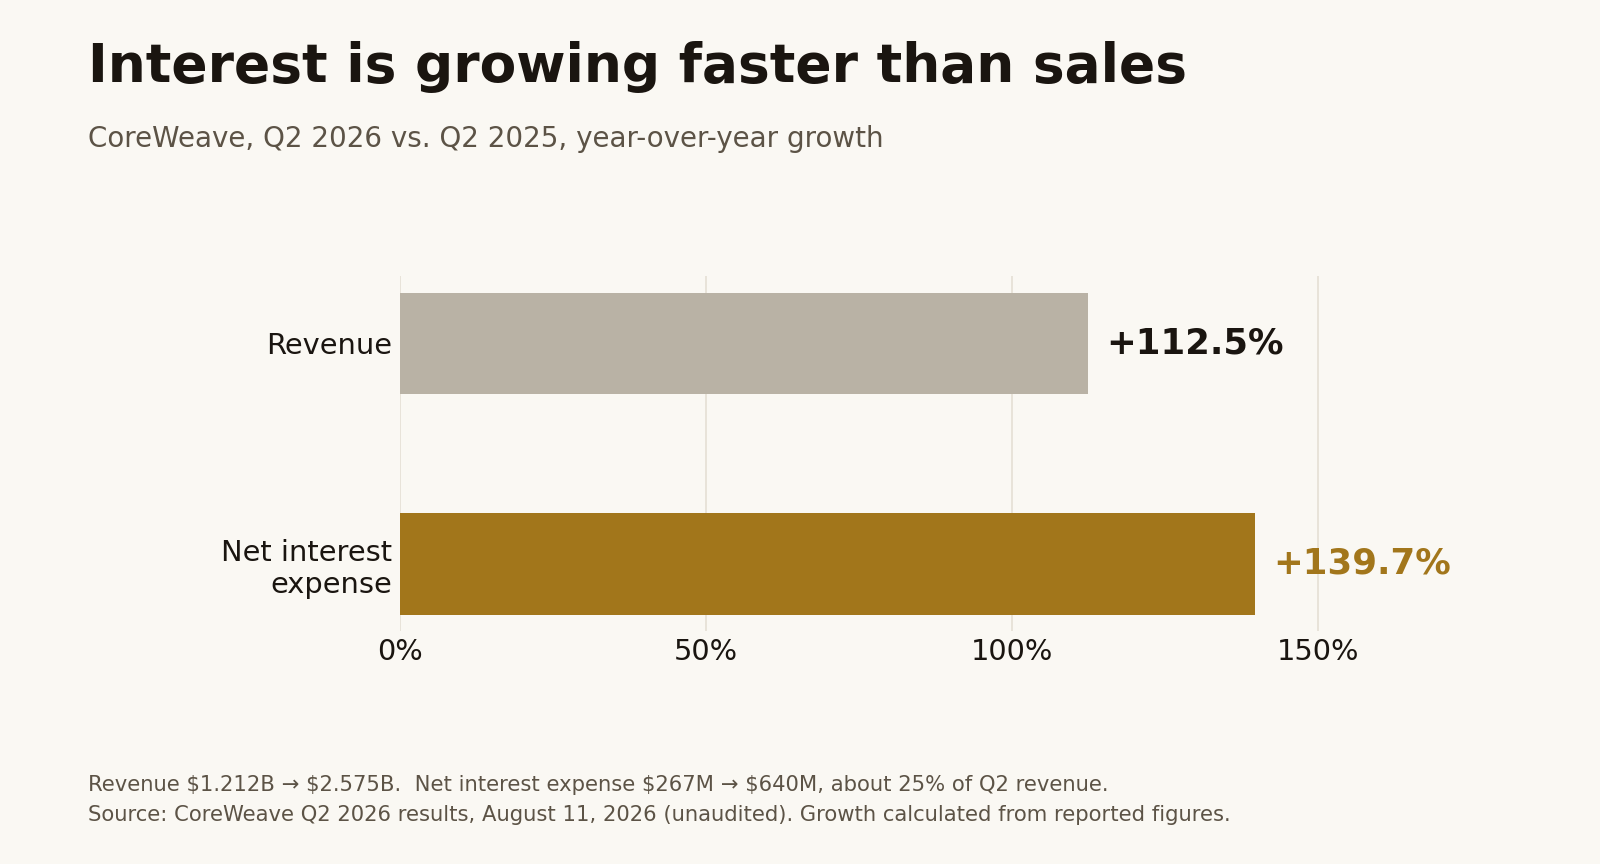
Les clients de CoreWeave peuvent obtenir leurs GPU, ses prêteurs peuvent percevoir leurs intérêts, et ses actionnaires peuvent quand même perdre de l'argent.
Un prêt qui survit à ses contrats
L'annonce la plus révélatrice est intervenue le 10 août. CoreWeave a bouclé une facilité de prêt de 2,6 milliards de dollars sur une échéance d'environ cinq ans. Les contrats clients sous-jacents ont une durée moyenne de trois ans.6 Les facilités précédentes prévoyaient des contrats clients couvrant la durée du prêt. Celle-ci s'étend au-delà de l'engagement initial moyen des clients.
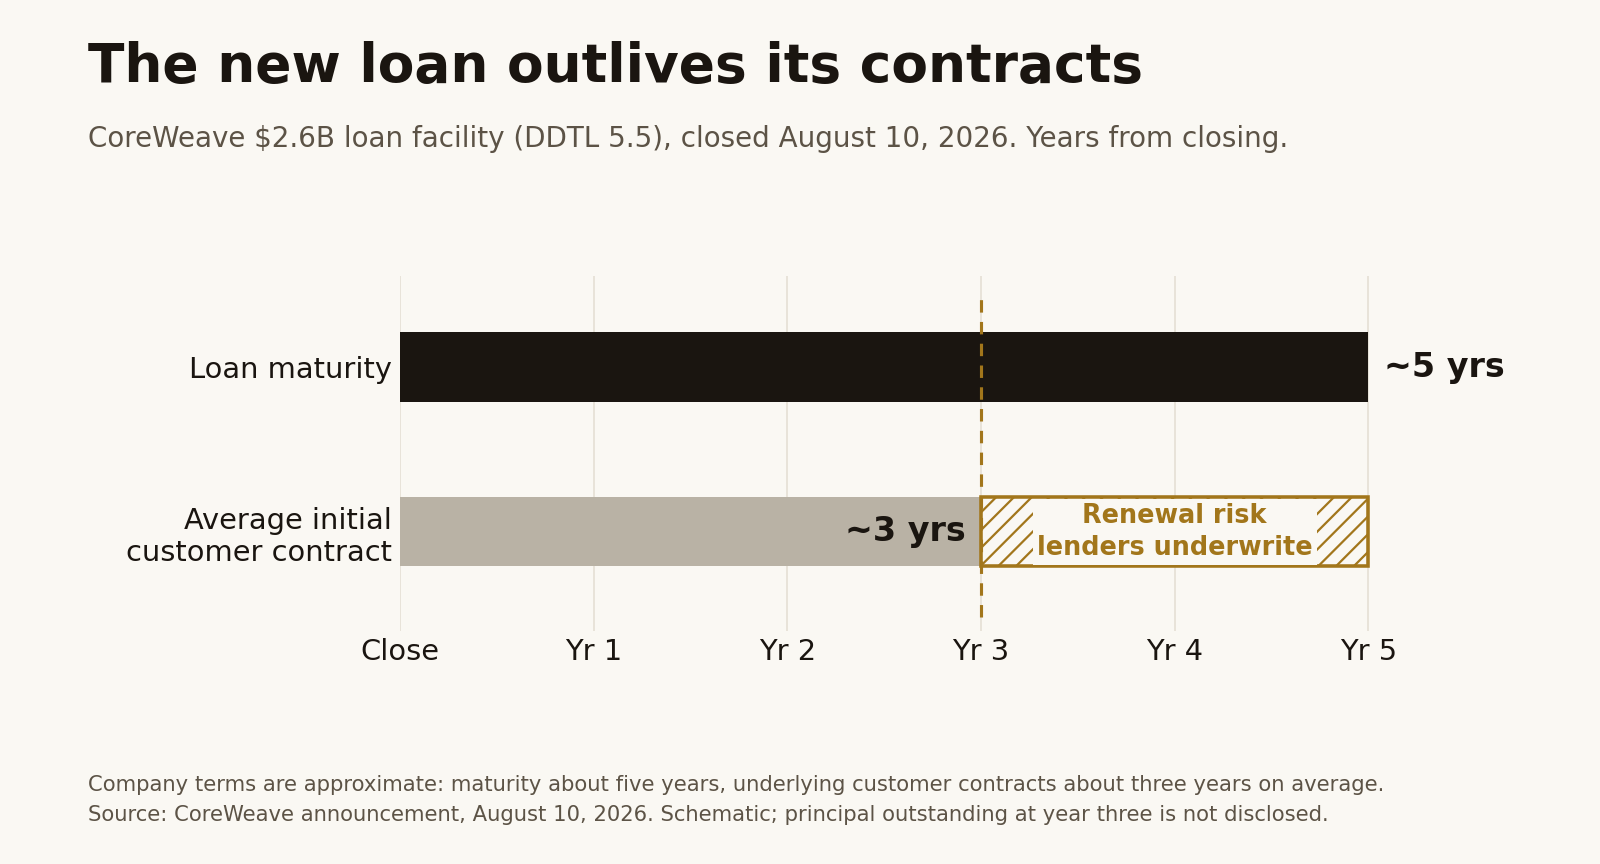
Le cofondateur Brannin McBee a qualifié ce financement de « levier majeur » (« major unlock »). La société affirme explicitement que les prêteurs acceptent de couvrir le risque de renouvellement.6 Des contrats plus courts permettent de pratiquer des prix plus élevés et d'attirer davantage de clients. Cette flexibilité a de la valeur. Elle fait aussi de la trajectoire économique après l'expiration du premier contrat un paramètre intégré au montage.
Quel montant de capital restera-t-il à ce moment-là ? L'annonce ne le précise pas. C'est le chiffre dont les investisseurs ont besoin avant de qualifier la structure de solide ou de vouée à l'échec.
La maison mère reste engagée
Les filiales n'isolent pas automatiquement la maison mère. Avant cette nouvelle facilité, environ 90 % de la valeur comptable de la dette déclarée en juin étaient classés en dette à recours : obligations directes de la maison mère ou obligations inconditionnellement garanties par elle.4
Data
| Value | |
|---|---|
| À recours | $31.4B |
| Sans recours | $3.7B |
Le scénario haussier, et ce qu'il omet
L'argument haussier le plus solide est que les machines rapportent suffisamment pour justifier l'endettement. Le directeur financier Nitin Agrawal affirme qu'un contrat type de cinq ans dégage des rendements attractifs tout en remboursant intégralement la dette souscrite au niveau de l'actif pour le financer. Il a également mentionné un contrat portant sur des A100 courant jusqu'en 2029.11 Des puces plus anciennes peuvent continuer à fonctionner après l'arrivée des nouvelles générations.
La croissance s'appuie sur des preuves concrètes : Core Scientific a indiqué qu'environ 395 MW de capacité liée à CoreWeave avaient commencé à générer des factures au 30 juin.12 CoreWeave a également produit un flux de trésorerie opérationnel positif au premier semestre, malgré des investissements massifs.4 L'expansion peut consommer du cash avant de produire des rendements.
Mais un contrat initial rentable et une action cotée attractive restent deux réussites distinctes. Le rendement pour l'actionnaire dépend du cash résiduel après le service de la dette et les réinvestissements nécessaires.
Les questions à poser lors du prochain appel de résultats
Lors du prochain appel, Intrator devrait montrer ce que les déploiements arrivés à maturité ont rapporté après le coût du financement, quelle part de la dette a été remboursée, et ce qui reste au moment du renouvellement. Un nouveau méga-contrat démontrerait à nouveau la demande.
Demandez-lui de parler des contrats déjà honorés.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.