코어웨이브는 미래를 담보 잡고, 창업자는 현금을 챙겼다
1040억 달러짜리 백로그(backlog)는 고객들이 컴퓨팅 파워를 원한다는 증거다. 그러나 이자만 이미 매출의 4분의 1에 달하고, 코어웨이브의 최신 대출은 그 담보가 되는 평균 계약보다 약 2년 더 길다.
 Vincent Jiang · 4 min read

마이클 인트레이터는 9월 1일 개인 지분과 유한책임회사(LLC) 보유분을 통해 코어웨이브 주식 약 2510만 달러어치를 팔았다. 매도는 2025년 11월 수립한 주식 매매 계획에 따른 것이며, 인트레이터는 여전히 상당량의 주식을 보유하고 있다.1 그의 유동성은 진짜다. 여전히 남아 있는 지분 노출 역시 진짜다.
일반 주주들이 들뜨게 만든 것은 9월 9일 전망이다. 코어웨이브의 백로그가 2028년 이전에 1500억 달러를 넘어설 수 있다는 내용이다.2 그러나 이 전망이 적중해도 주가는 실망을 안길 수 있다. 고객이 컴퓨팅 파워를 추가 주문했다고 해서 주주에게 좋은 수익을 약속한 적은 없다.
백로그와 청구서
코어웨이브는 AI 기업들이 필요로 하는 컴퓨팅 인프라를 임대해 주는 회사다. 8월 실적 발표 자료 기준 6월 백로그는 1042억 달러다.3 그 매출을 벌려면 물량을 실제로 공급하고 서비스 요건을 충족해야 한다. 그 과정에서 장비와 전력, 금융 비용을 치러야 한다.
백로그 맹신이 비싸게 먹히는 대목이 바로 여기다.
2분기 코어웨이브의 매출은 25억7500만 달러, 순이자비용은 6억4000만 달러였다. 이자만 해도 매출의 약 25%에 달했다. 회사는 이 분기를 6억2600만 달러의 순손실로 마쳤다.5 감사를 거치지 않은 실적이며, 25%라는 비율은 계산해낸 값이다.
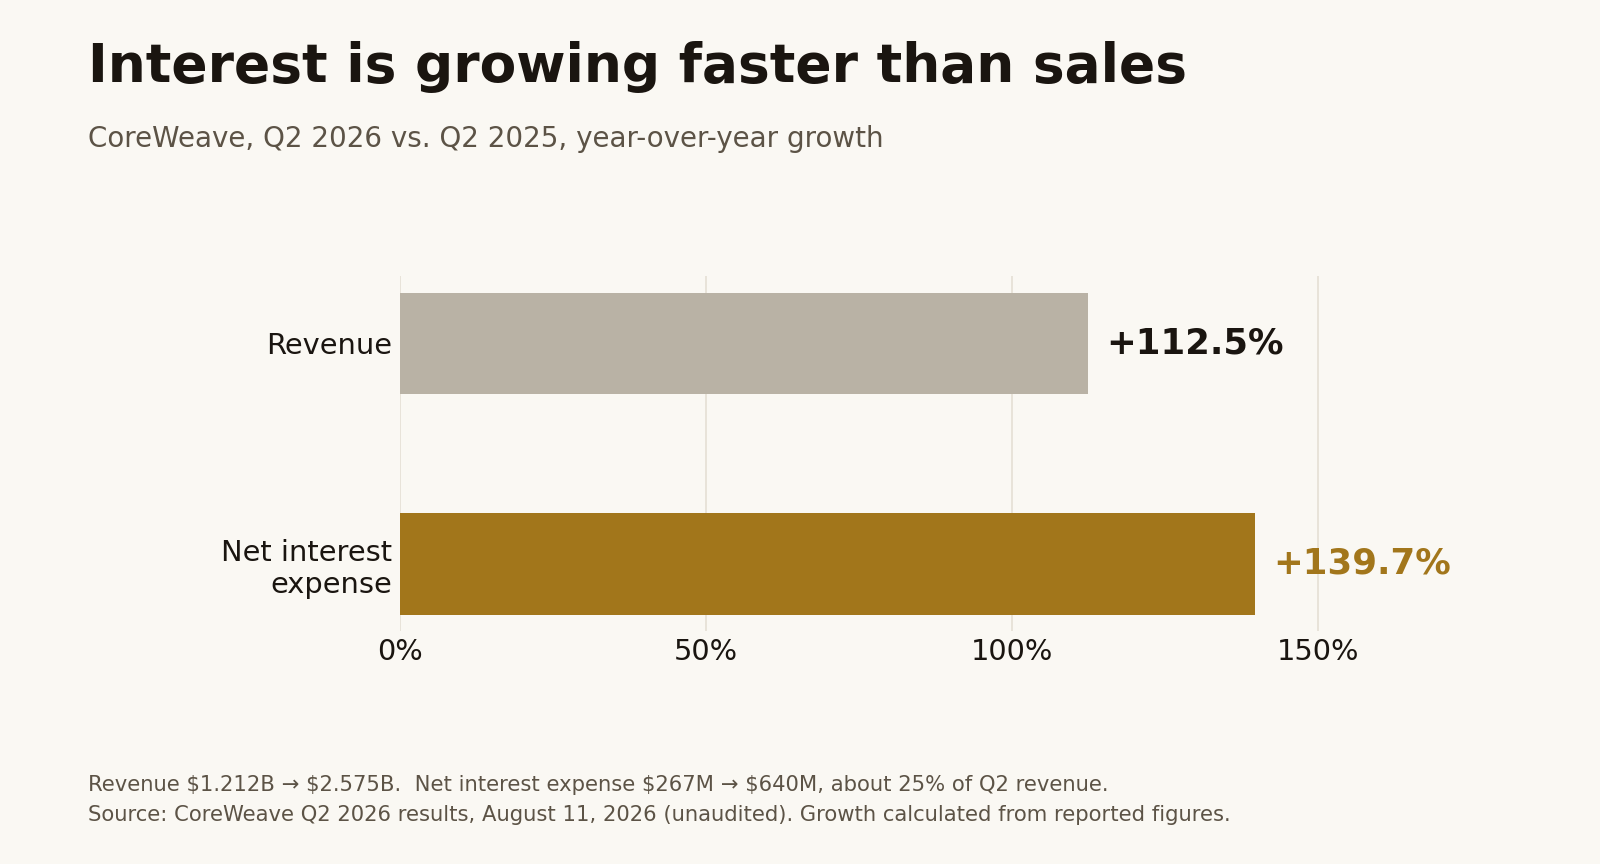
코어웨이브의 고객은 GPU를 받을 수 있고, 채권자는 이자를 받을 수 있어도 주주는 여전히 돈을 잃을 수 있다.
계약보다 오래가는 대출
속을 더 잘 보여주는 발표는 8월 10일 나왔다. 코어웨이브는 만기 약 5년짜리 26억 달러 규모 대출 시설을 체결했다. 그 기반이 되는 고객 계약의 평균 기간은 3년이다.6 기존 시설에서는 고객 계약이 부채 만기까지 이어졌다. 이번 대출의 만기는 평균적인 최초 고객 약정 기간을 넘어선다.
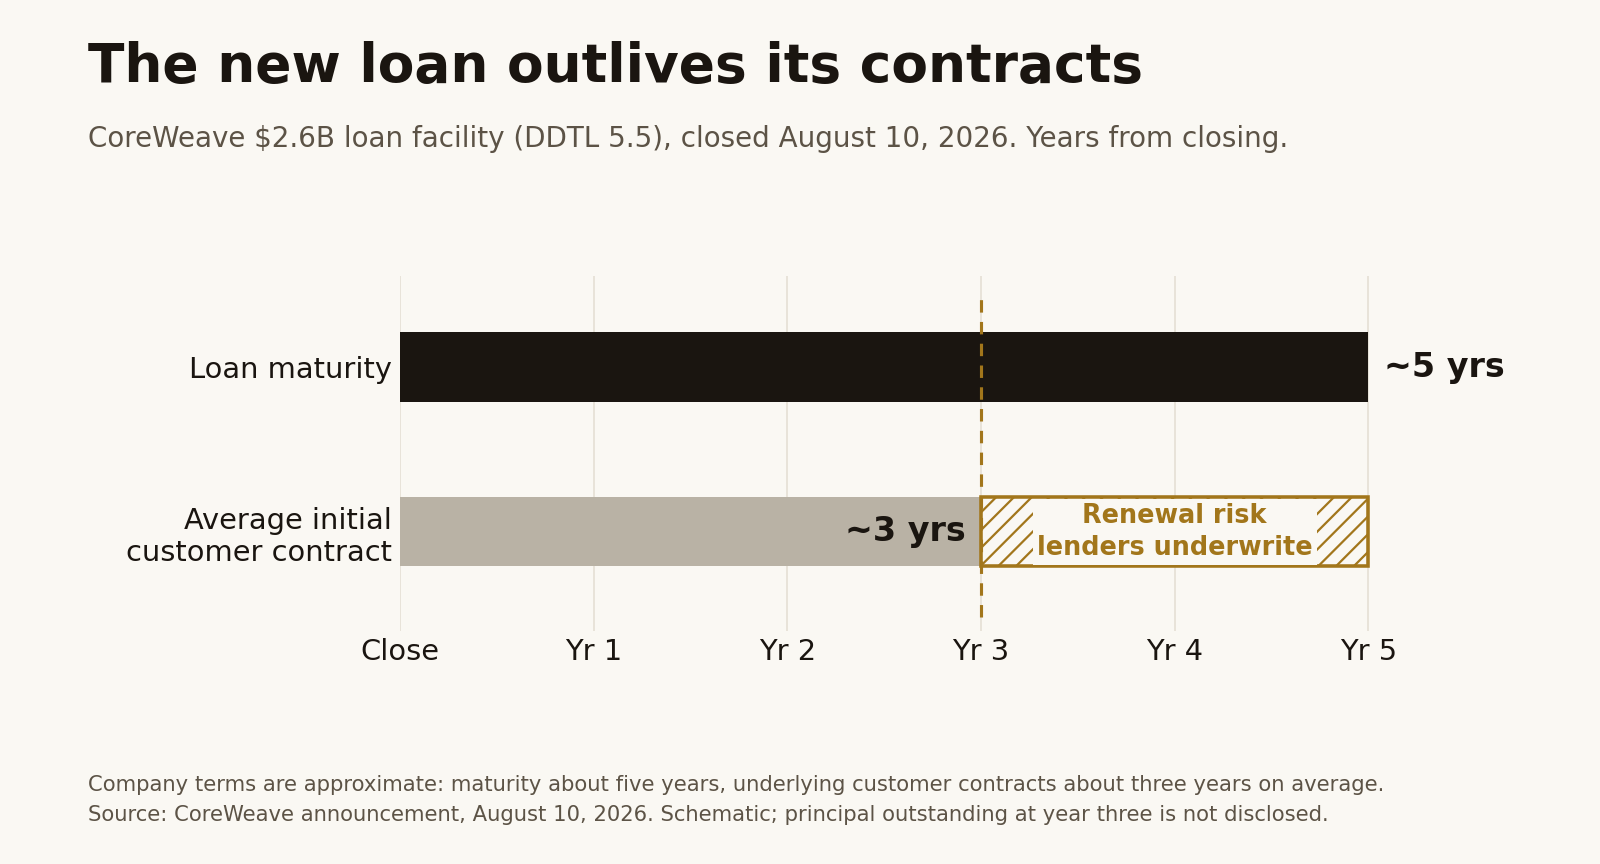
공동창업자 브래닌 맥비는 이번 자금 조달을 “중대한 돌파구(major unlock)”이라고 불렀다. 회사 측은 대출 측이 갱신 리스크까지 인수할 용의가 있다고 명시적으로 밝혔다.6 계약 기간이 짧으면 더 높은 가격을 매길 수 있고 고객도 더 많이 끌어들일 수 있다. 이런 유연성에 가치가 있는 것은 분명하다. 다만 그만큼 첫 계약이 끝난 뒤의 수익 구조가 인수 검토 범위에 들어간다는 뜻이기도 하다.
그 시점에 원금이 얼마나 남아 있을까. 이번 발표 내용에는 답이 없다. 투자자가 이 구조를 두고 안전하니 파국이니 결론 내리기 전에 반드시 챙겨야 할 숫자다.
모회사도 빠져나올 수 없다
자회사를 따로 둔다고 모회사가 저절로 책임을 피할 수 있는 것도 아니다. 이번 신규 시설 이전 기준으로 6월 부채 장부금액의 약 90%가 리코스(recourse)로 분류됐다. 모회사의 직접 채무이거나 모회사가 무조건 보증한 채무라는 뜻이다.4
Data
| Value | |
|---|---|
| 리코스 | $31.4B |
| 논리코스 | $3.7B |
강세 논리와 그 빈틈
가장 강력한 강세 논리는 장비들이 차입을 정당화할 만큼 돈을 벌어들인다는 것이다. 니틴 아그라왈 최고재무책임자(CFO)는 일반적인 5년 계약이 그 계약 자금을 조달한 자산 단위 부채를 전액 상환하면서도 매력적인 수익을 낸다고 말했다. 그는 또 A100 계약이 2029년까지 이어진다고 밝혔다.11 새 칩이 도착한 뒤에도 낡은 칩은 계속 일할 수 있다.
성장 뒤에는 물리적 증거도 있다. 코어사이언티픽은 코어웨이브 관련 용량 가운데 약 395MW가 6월 30일까지 과금을 시작했다고 밝혔다.12 코어웨이브는 막대한 투자를 벌이면서도 상반기 영업현금흐름을 흑자로 기록했다.4 확장은 수익을 내기 전에 현금을 먼저 잡아먹을 수 있다.
하지만 최초 계약이 수익을 내는 것과 상장 주식이 매력적인 것은 서로 별개의 성과다. 주주에게 돌아가는 수익은 원리금 상환과 필요한 재투자를 거친 뒤 남는 현금에 달려 있다.
다음 실적 발표 컨퍼런스콜에서 물어야 할 것
다음 실적 발표 컨퍼런스콜에서 인트레이터는 금융 비용을 감안한 뒤 성숙한 배포가 얼마를 벌어들였는지, 그 배포의 부채를 얼마나 갚아냈는지, 갱신 시점에는 얼마가 남는지를 밝혀야 한다. 초대형 수주가 하나 더 잡혀도 수요를 또 한 번 입증할 뿐이다.
물어야 할 것은 이미 납품된 계약이다.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.