CoreWeave hipoteca o futuro. Seus fundadores realizam o lucro.
Backlog de US$ 104 bilhões prova que os clientes querem poder computacional. Juros já equivalem a um quarto da receita, e o empréstimo mais recente da CoreWeave vence cerca de dois anos depois do contrato médio que o sustenta.
 Vincent Jiang · 4 min read

Michael Intrator vendeu aproximadamente US$ 25,1 milhões em ações da CoreWeave no dia 1º de setembro, por meio de participações pessoais e de uma LLC. As operações seguiram um plano de negociação de novembro de 2025; ele ainda mantém uma participação acionária relevante.1 Sua liquidez é real. Mas também é real a exposição que lhe resta.
Para os acionistas da bolsa, a empolgação vem de uma previsão de 9 de setembro: o backlog da CoreWeave pode ultrapassar US$ 150 bilhões antes de 2028.2 A previsão pode se concretizar enquanto a ação decepciona. Um cliente que compra mais poder computacional não prometeu retorno ao investidor.
O backlog e a fatura
A CoreWeave aluga a infraestrutura computacional de que as empresas de IA necessitam. O backlog em junho era de US$ 104,2 bilhões, segundo a apresentação de resultados de agosto.3 Faturar essa receita exige entregar a capacidade contratada e cumprir as exigências de serviço. Os equipamentos, a energia e o financiamento precisam ser pagos ao longo do caminho.
É aqui que a idolatria pelo backlog fica cara.
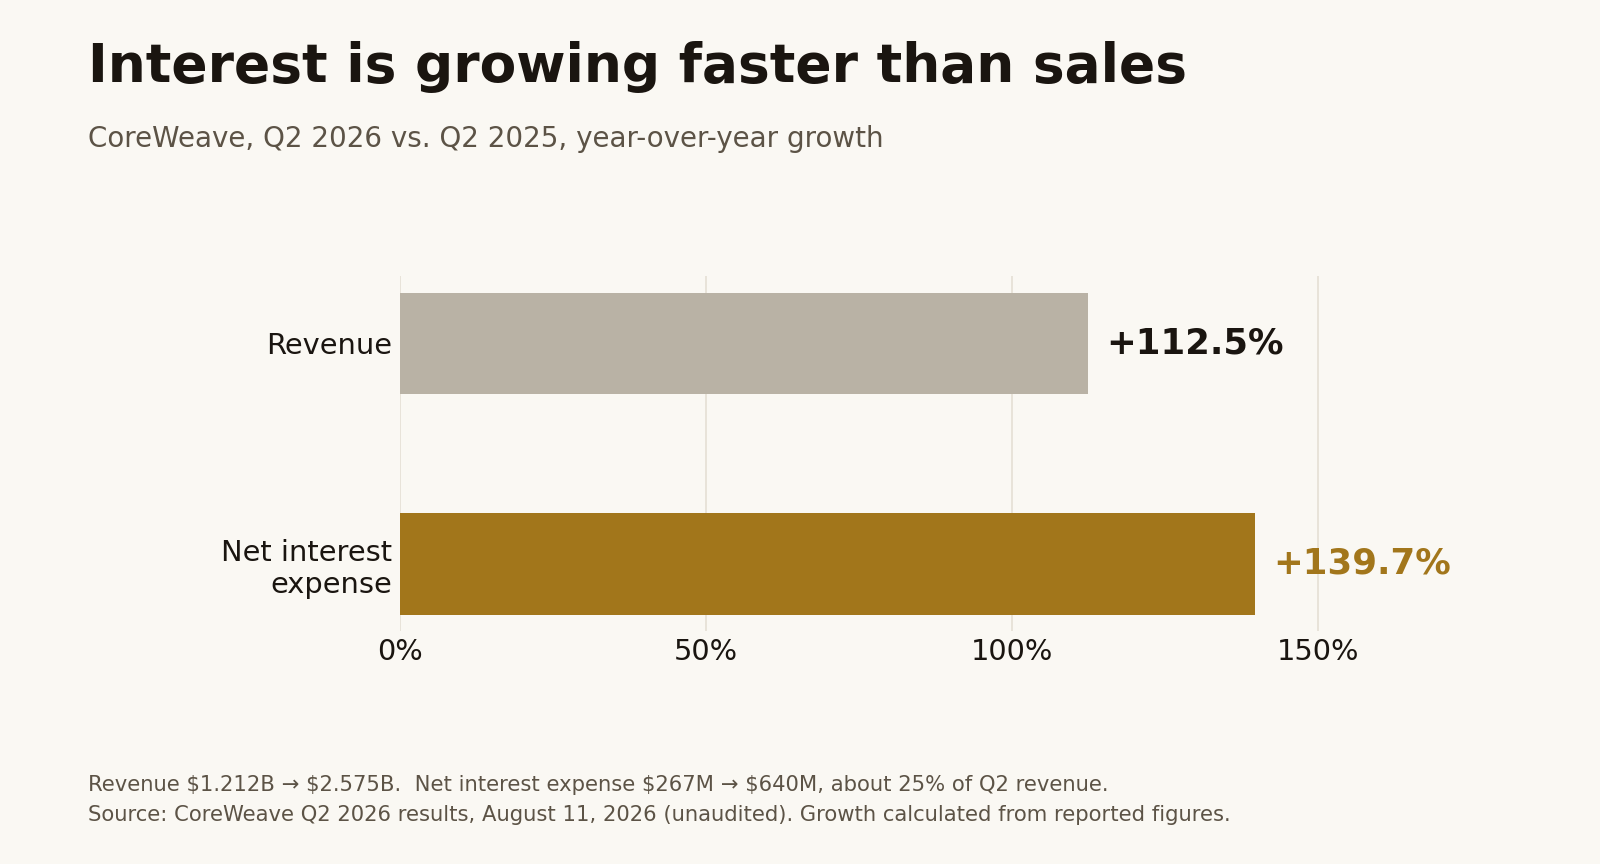
No segundo trimestre, a CoreWeave registrou receita de US$ 2,575 bilhões e despesas financeiras líquidas de US$ 640 milhões. Os juros sozinhos equivalem a cerca de 25% da receita. A empresa encerrou o trimestre com prejuízo líquido de US$ 626 milhões.5 São resultados não auditados; a porcentagem foi calculada pela reportagem.
Os clientes da CoreWeave podem receber seus GPUs, os credores podem cobrar os juros, e os acionistas podem continuar no prejuízo.
Um empréstimo que vence depois dos contratos
O anúncio mais revelador veio em 10 de agosto. A CoreWeave fechou uma linha de crédito de US$ 2,6 bilhões com vencimento em aproximadamente cinco anos. Os contratos de clientes subjacentes têm prazo médio de três anos.6 Linhas anteriores mantinham contratos de clientes que se estendiam até o vencimento da dívida. Desta vez, o empréstimo ultrapassa o compromisso inicial médio dos clientes.
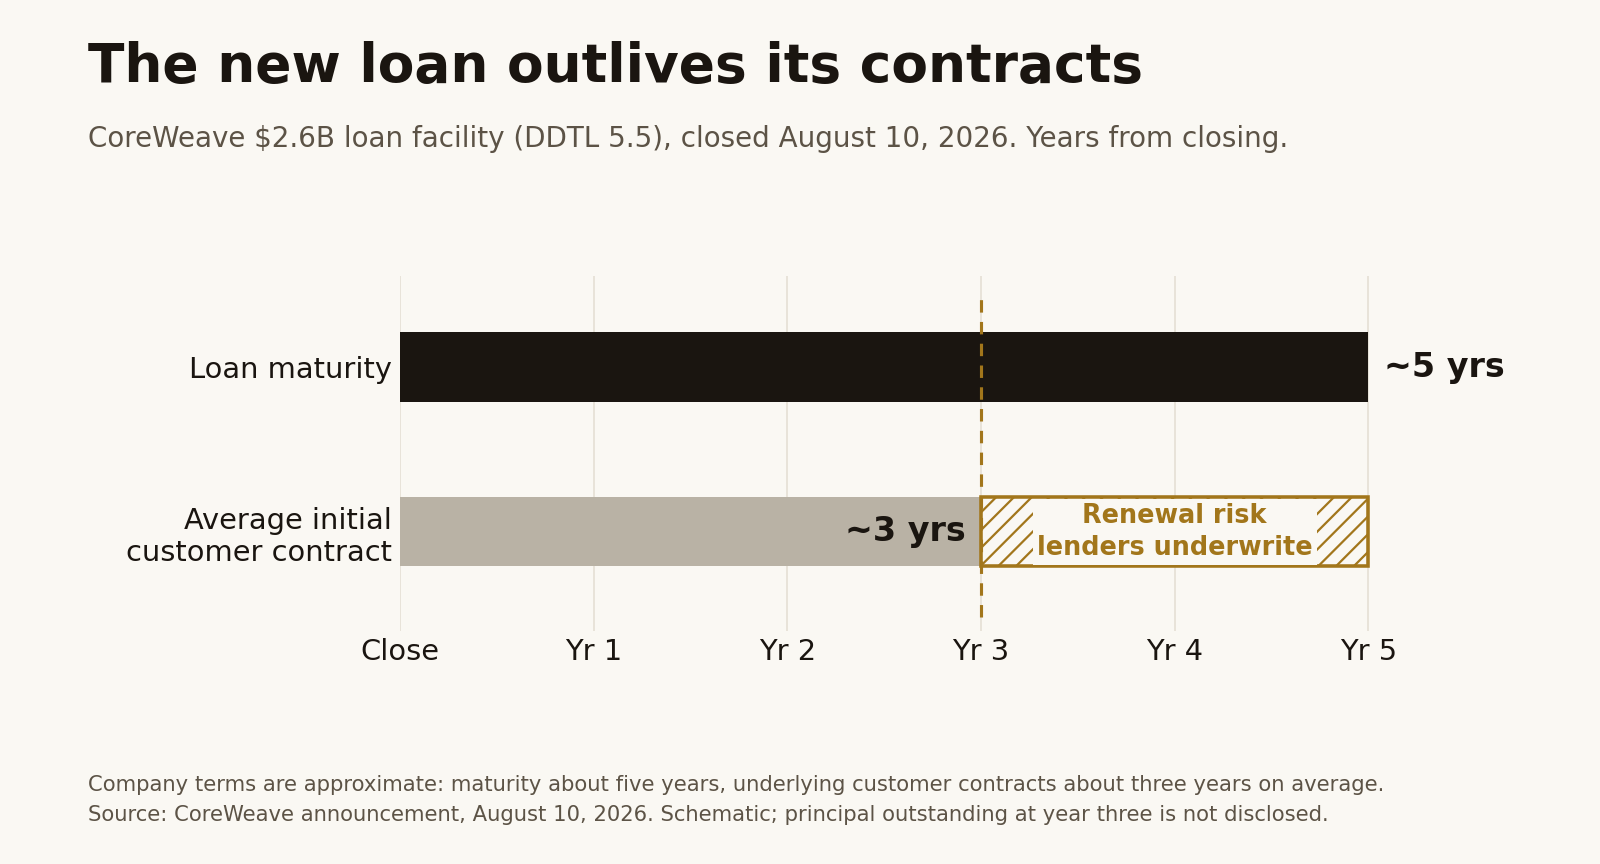
O cofundador Brannin McBee chamou o financiamento de uma "grande desbloqueio". A empresa afirma explicitamente que os credores estão dispostos a bancar o risco de renovação.6 Contratos mais curtos podem cobrar preços mais altos e atrair mais clientes. Essa flexibilidade tem valor. Mas também faz com que a economia após o vencimento do primeiro contrato passe a integrar a análise de crédito.
Quanto de principal restará nesse ponto? O anúncio não informa. Esse é o número que os investidores precisam antes de declarar a estrutura segura ou condenada.
A controladora continua exposta
Subsidiárias não blindam a controladora automaticamente. Antes desta nova linha, cerca de 90% do valor contábil da dívida reportado em junho era classificado como com recurso: obrigações diretas da controladora ou obrigações incondicionalmente garantidas por ela.4
Data
| Value | |
|---|---|
| Com recurso | $31.4B |
| Sem recurso | $3.7B |
O caso de alta — e o que ele omite
O argumento mais forte a favor da tese de alta é que as máquinas geram receita suficiente para justificar o endividamento. O diretor financeiro Nitin Agrawal afirma que um contrato típico de cinco anos entrega retornos atrativos e quita integralmente a dívida utilizada para financiar o ativo. Ele mencionou também um contrato de GPUs A100 que se estende até 2029.11 Chips mais antigos podem continuar operando mesmo após a chegada de modelos mais novos.
Há evidência física por trás do crescimento: a Core Scientific informou que aproximadamente 395 MW de capacidade relacionada à CoreWeave começaram a faturar até 30 de junho.12 A CoreWeave também gerou fluxo de caixa operacional positivo no primeiro semestre, mesmo com pesados investimentos.4 A expansão pode consumir caixa antes de produzir retornos.
Mas um contrato original lucrativo e uma ação atrativa na bolsa continuam sendo conquistas distintas. O retorno ao acionista depende do caixa que sobra após o serviço da dívida e os reinvestimentos necessários.
O que perguntar na próxima teleconferência de resultados
Na próxima chamada de resultados, Intrator deveria apresentar quanto as implantações maduras renderam após o financiamento, quanto da dívida já foi quitado e o que resta no momento da renovação. Outro contrato gigante apenas comprovaria demanda de novo.
Pergunte a ele sobre os contratos já entregues.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.