CoreWeave закладывает будущее. Основатели забирают наличные.
Портфель заказов на $104 млрд доказывает, что клиентам нужны вычислительные мощности. Но проценты по долгу уже равны четверти выручки, а самый новый кредит CoreWeave тянется примерно на два года дольше среднего контракта, который за ним стоит.
 Vincent Jiang · 4 min read

Майкл Интратор 1 сентября продал акции CoreWeave примерно на $25,1 млн через личные владения и компании LLC. Продажи шли по торговому плану, согласованному в ноябре 2025 года; значительная часть пакета у него остается.1 Ликвидность реальна. Но реален и остающийся риск.
У публичных акционеров повод для энтузиазма — прогноз от 9 сентября: портфель заказов CoreWeave до 2028 года может превысить $150 млрд.2 Прогноз может сбыться, а акции — все равно разочаровать. Клиент, заказывающий дополнительные вычислительные мощности, не обещал вам хорошей доходности.
Портфель заказов — и счет к оплате
CoreWeave сдает в аренду вычислительную инфраструктуру, нужную ИИ-компаниям. В июне портфель заказов составлял $104,2 млрд, следует из августовской презентации к отчетности.3 Чтобы превратить его в выручку, нужно ввести мощности в строй и соблюдать требования к уровню сервиса. А оборудование, электроэнергия и финансирование требуют оплаты по ходу дела.
Вот где поклонение портфелю заказов обходится дорого.
Во II квартале CoreWeave отчиталась о выручке $2,575 млрд и чистых процентных расходах $640 млн. Одни проценты составили около 25% продаж. Квартал компания закончила с чистым убытком $626 млн.5 Результаты неаудированные; процент — расчетный.
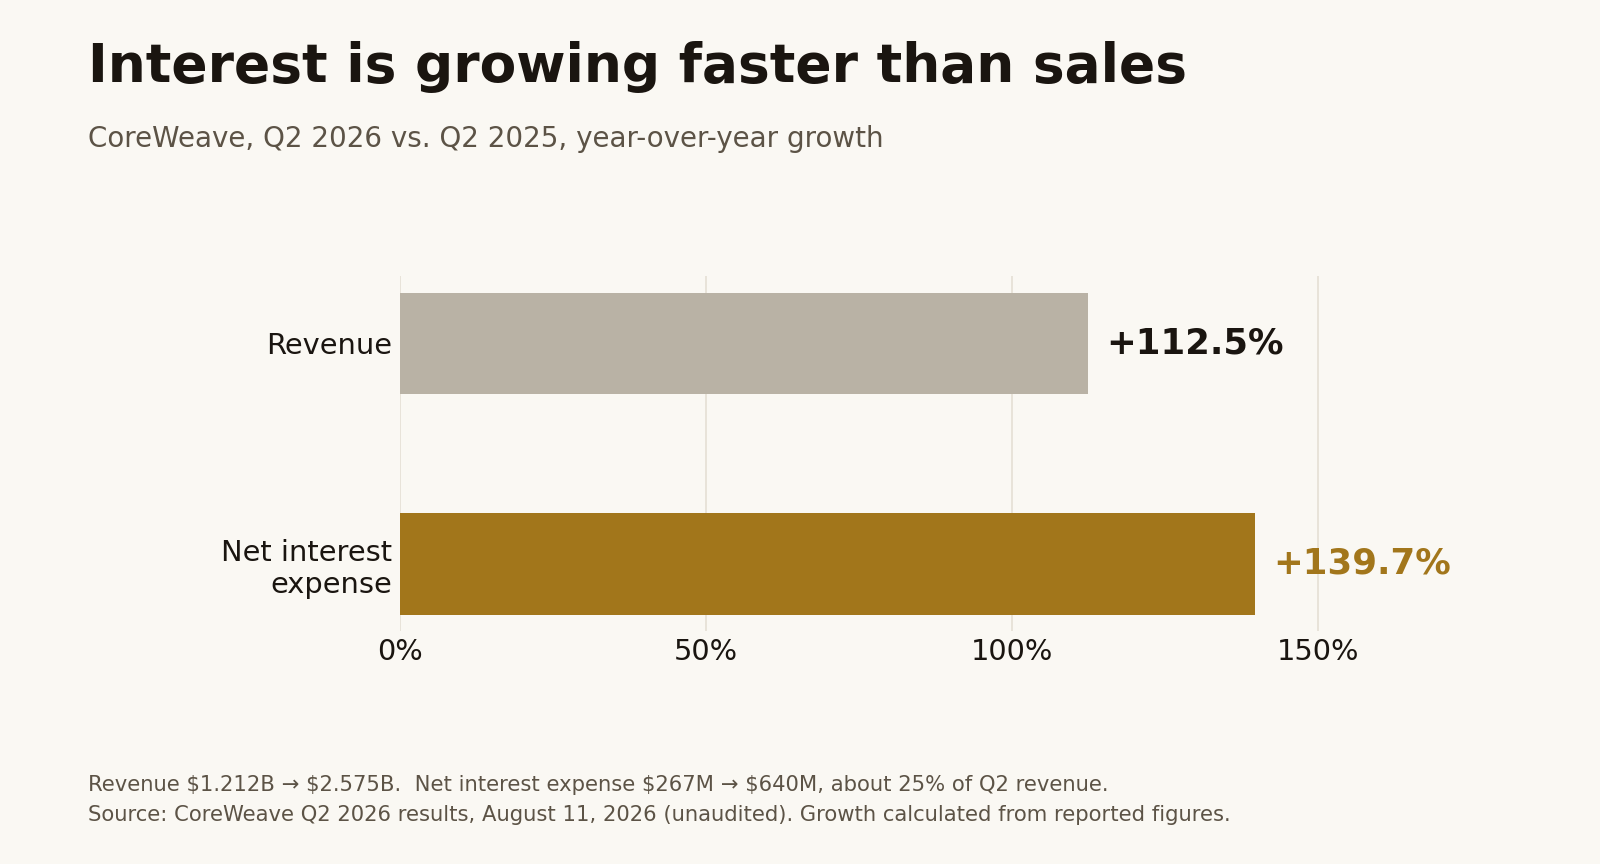
Клиенты CoreWeave получат свои GPU, кредиторы — свои проценты, а акционеры все равно могут потерять деньги.
Кредит длиннее контрактов
Куда более показательным было сообщение от 10 августа. CoreWeave закрыла кредитную линию на $2,6 млрд со сроком около пяти лет. Средний срок обеспечивающих ее клиентских контрактов — три года.6 В прежних кредитных линиях контракты клиентов действовали до погашения долга. Эта выходит за пределы среднего первоначального обязательства клиента.
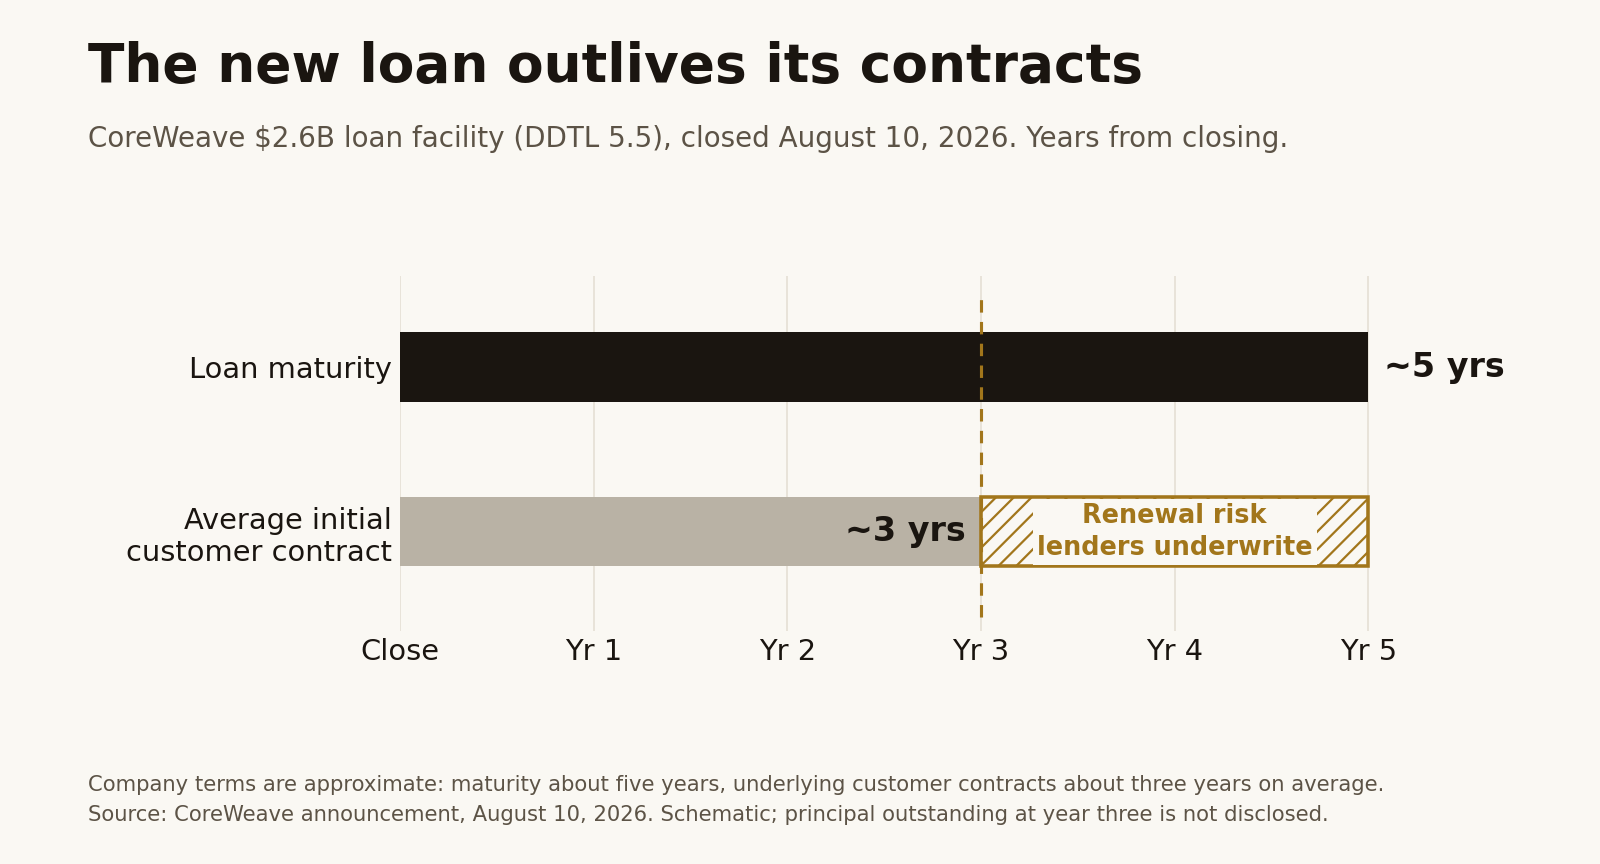
Сооснователь Брэннин Макби назвал это финансирование «серьезным разблокирующим фактором» (major unlock). Компания прямо говорит: кредиторы готовы принимать на себя риск непродления контрактов.6 Короткие контракты можно продавать дороже, и они привлекают больше клиентов. У этой гибкости есть ценность. Но она же делает экономику после истечения первого контракта частью принимаемого кредиторами риска.
Какой остаток основного долга будет к тому моменту? В сообщении это не установлено. Именно эта цифра нужна инвесторам, прежде чем объявлять схему безопасной или обреченной.
Материнская компания по-прежнему на крючке
Дочерние структуры сами по себе материнскую компанию не прикрывают. До новой кредитной линии около 90% отраженной за июнь балансовой стоимости долга классифицировалось как долг с регрессом: прямые обязательства материнской компании или обязательства с ее безусловной гарантией.4
Data
| Value | |
|---|---|
| С регрессом | $31.4B |
| Без регресса | $3.7B |
Аргумент „быков“ и что он упускает
Самый сильный аргумент „быков“ — машины зарабатывают достаточно, чтобы оправдать займы. Финансовый директор Нитин Агравал утверждает, что типичный пятилетний контракт приносит привлекательную доходность и полностью погашает долг на уровне актива, взятый для его финансирования. Он также сообщил о контракте на чипы A100, действующем до 2029 года.11 Старые чипы могут продолжать работу и после появления новых.
За ростом стоит и физическое доказательство: Core Scientific сообщила, что к 30 июня примерно 395 МВт связанных с CoreWeave мощностей уже начали тарифицироваться.12 В первом полугодии CoreWeave также получила положительный операционный денежный поток, продолжая активно инвестировать.4 Экспансия может поглощать деньги раньше, чем начинает приносить отдачу.
Однако прибыльный исходный контракт и привлекательная публичная акция — достижения разные. Доход акционеров зависит от того, сколько денег остается после обслуживания долга и необходимых реинвестиций.
Что спросить на следующей конференции по отчетности
На следующей конференции по отчетности Интратору стоит показать, сколько зрелые развертывания заработали после финансирования, какую часть долга по ним погасили и что останется к моменту продления. Еще один гигантский контракт вновь доказал бы спрос.
Спросите его о контрактах, которые уже исполнены.
How this brief was made
01Gathered & sourced236 channels · 2,175 articles▾
Agents swept 236 channels and ingested 2,175 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated24 claims · 24 data feeds▾
Every one of 24 load-bearing claims was checked against primary sources, with 24 live data feeds reconciling the figures and charts.
- 1SEC Form 4, Michael Intrator, transactions Sep 1 2026 (307,692 shares; ~$25.1M gross, calculated from weighted prices; Nov 20 2025 trading plan).
- 2The Motley Fool, Sep 9 2026 (backlog above $150B before 2028; a forecast that acknowledges delivery and financing risks).
- 3CoreWeave Q2 2026 earnings presentation, Aug 11 2026 ($104.2B backlog at June 30; early-Q3 commitments disclosed separately, not added).
- 4CoreWeave Q2 2026 Form 10-Q, filed Aug 12 2026 (Note 10 recourse split; first-half operating cash flow; unaudited).
- 5CoreWeave Q2 2026 results, Aug 11 2026 (revenue, net interest expense, net loss; unaudited; interest is an accounting measure, not cash paid).
- 6CoreWeave, Aug 10 2026 ($2.6B DDTL 5.5; ~5-year maturity against ~3-year average contracts; lenders underwrite renewal risk).
- 7Nvidia, Jan 26 2026 ($2B equity investment and expanded collaboration; context, not evidence of demand).
- 8CoreWeave and Jane Street, Apr 15 2026 (~$6B compute commitment; separate $1B equity investment, which is not cloud revenue).
- 9CoreWeave and Meta, Apr 9 2026 (~$21B expanded agreement through Dec 2032; not added to backlog again).
- 10CoreWeave, Apr 10 2026 (multiyear Anthropic agreement; no dollar value disclosed or inferred).
- 11CoreWeave Q2 2026 earnings call transcript, via The Motley Fool, Aug 18 2026 (CFO Nitin Agrawal on five-year contract economics and an A100 contract into 2029).
- 12Core Scientific Q2 2026 Form 10-Q (about 395 MW of CoreWeave-related capacity billing by June 30; a separate reporting company).
- 13CoreWeave docs changelog, Mar 20 2026 (Omni product; no disclosed earnings contribution).
- 14CoreWeave, Sep 10 2026 (Physical AI Field Engineering launch; not booked revenue).
- 15CoreWeave and Parallel Works, Sep 9 2026 (DARPA NODES research deployment; no deal value disclosed).
- 16Forbes, Sep 22 2025 (founder profile; background only, historical wealth figures not reused).
- 17All-In podcast, Mar 23 2026 (Intrator interview via transcript; the founder's own account).
- 18Bloomberg Law, Jun 9 2026 (executives sold over $2.3B since IPO, Washington Service data).
- 19r/CRWV, Aug 2026 (bullish Q2 discussion; hypotheses, not verified results).
- 20r/BetterOffline, Aug 2026 (backlog-versus-obligations post; its shortcut is not used here).
- 21r/CRWV, Sep 2 2026 (shareholder frustration over insider selling; establishes neither motive nor price effect).
- 22r/CRWV, Sep 8 2026 (Goldman Sachs conference discussion; quotations not independently verified).
- 23TechCrunch, Mar 29 2025 (co-founder Brian Venturo interview; crypto-to-cloud background).
- 24Axios, Aug 13 2026 (shares rallied after earnings despite deeper losses).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.