三环集团港股IPO首笔资金全身而退:基石投资者上市三个月即清仓
作为三环集团7月7日港股上市的基石投资者,华丰国际获配78.13万股H股,现已售出42.09万股,并披露将处置剩余股份。就在其全面离场之际,三环集团自己却表示,MLCC(多层陶瓷电容器)出厂价不会像经销商渠道那样快速上涨。
 Vincent Jiang · 3 min read
基石投资者卖出全部持仓
9月24日晚间,华丰动力披露,旗下子公司华丰国际作为基石投资者,在三环集团7月7日的港股上市中获配78.13万股H股,目前已在市场上售出42.09万股,并将在“适当时机”再出售最多36.04万股,理由是优化资产结构1。上市尚不满三个月,这笔基石持股便将悉数出清。9月28日,三环集团股价下跌4.85%,报123.6港元,较100.3港元的发行价仍高出23%,较9月21日盘中触及的152.7港元高点则低19%1。
全面清仓披露后,股价仍较发行价高出23%
Data
| H股股价 | |
|---|---|
| 发行价,2026年7月7日 | HK$100.3 |
| 盘中高点,2026年9月21日 | HK$152.7 |
| 清仓消息后,2026年9月28日 | HK$123.6 |
十倍涨价在渠道,不在价目表
把股价推上去的,是经销商市场。作为AI服务器内部大量堆叠的陶瓷电容器,MLCC现货价格最高涨至原价的10倍2。深圳华强电子世界的商户称订单蜂拥而至3。6月,村田、三星电机和太阳诱电的出货量创下近五年单月新高,集邦咨询(TrendForce)预计,供需缺口将持续拉大,延续至第四季度3。
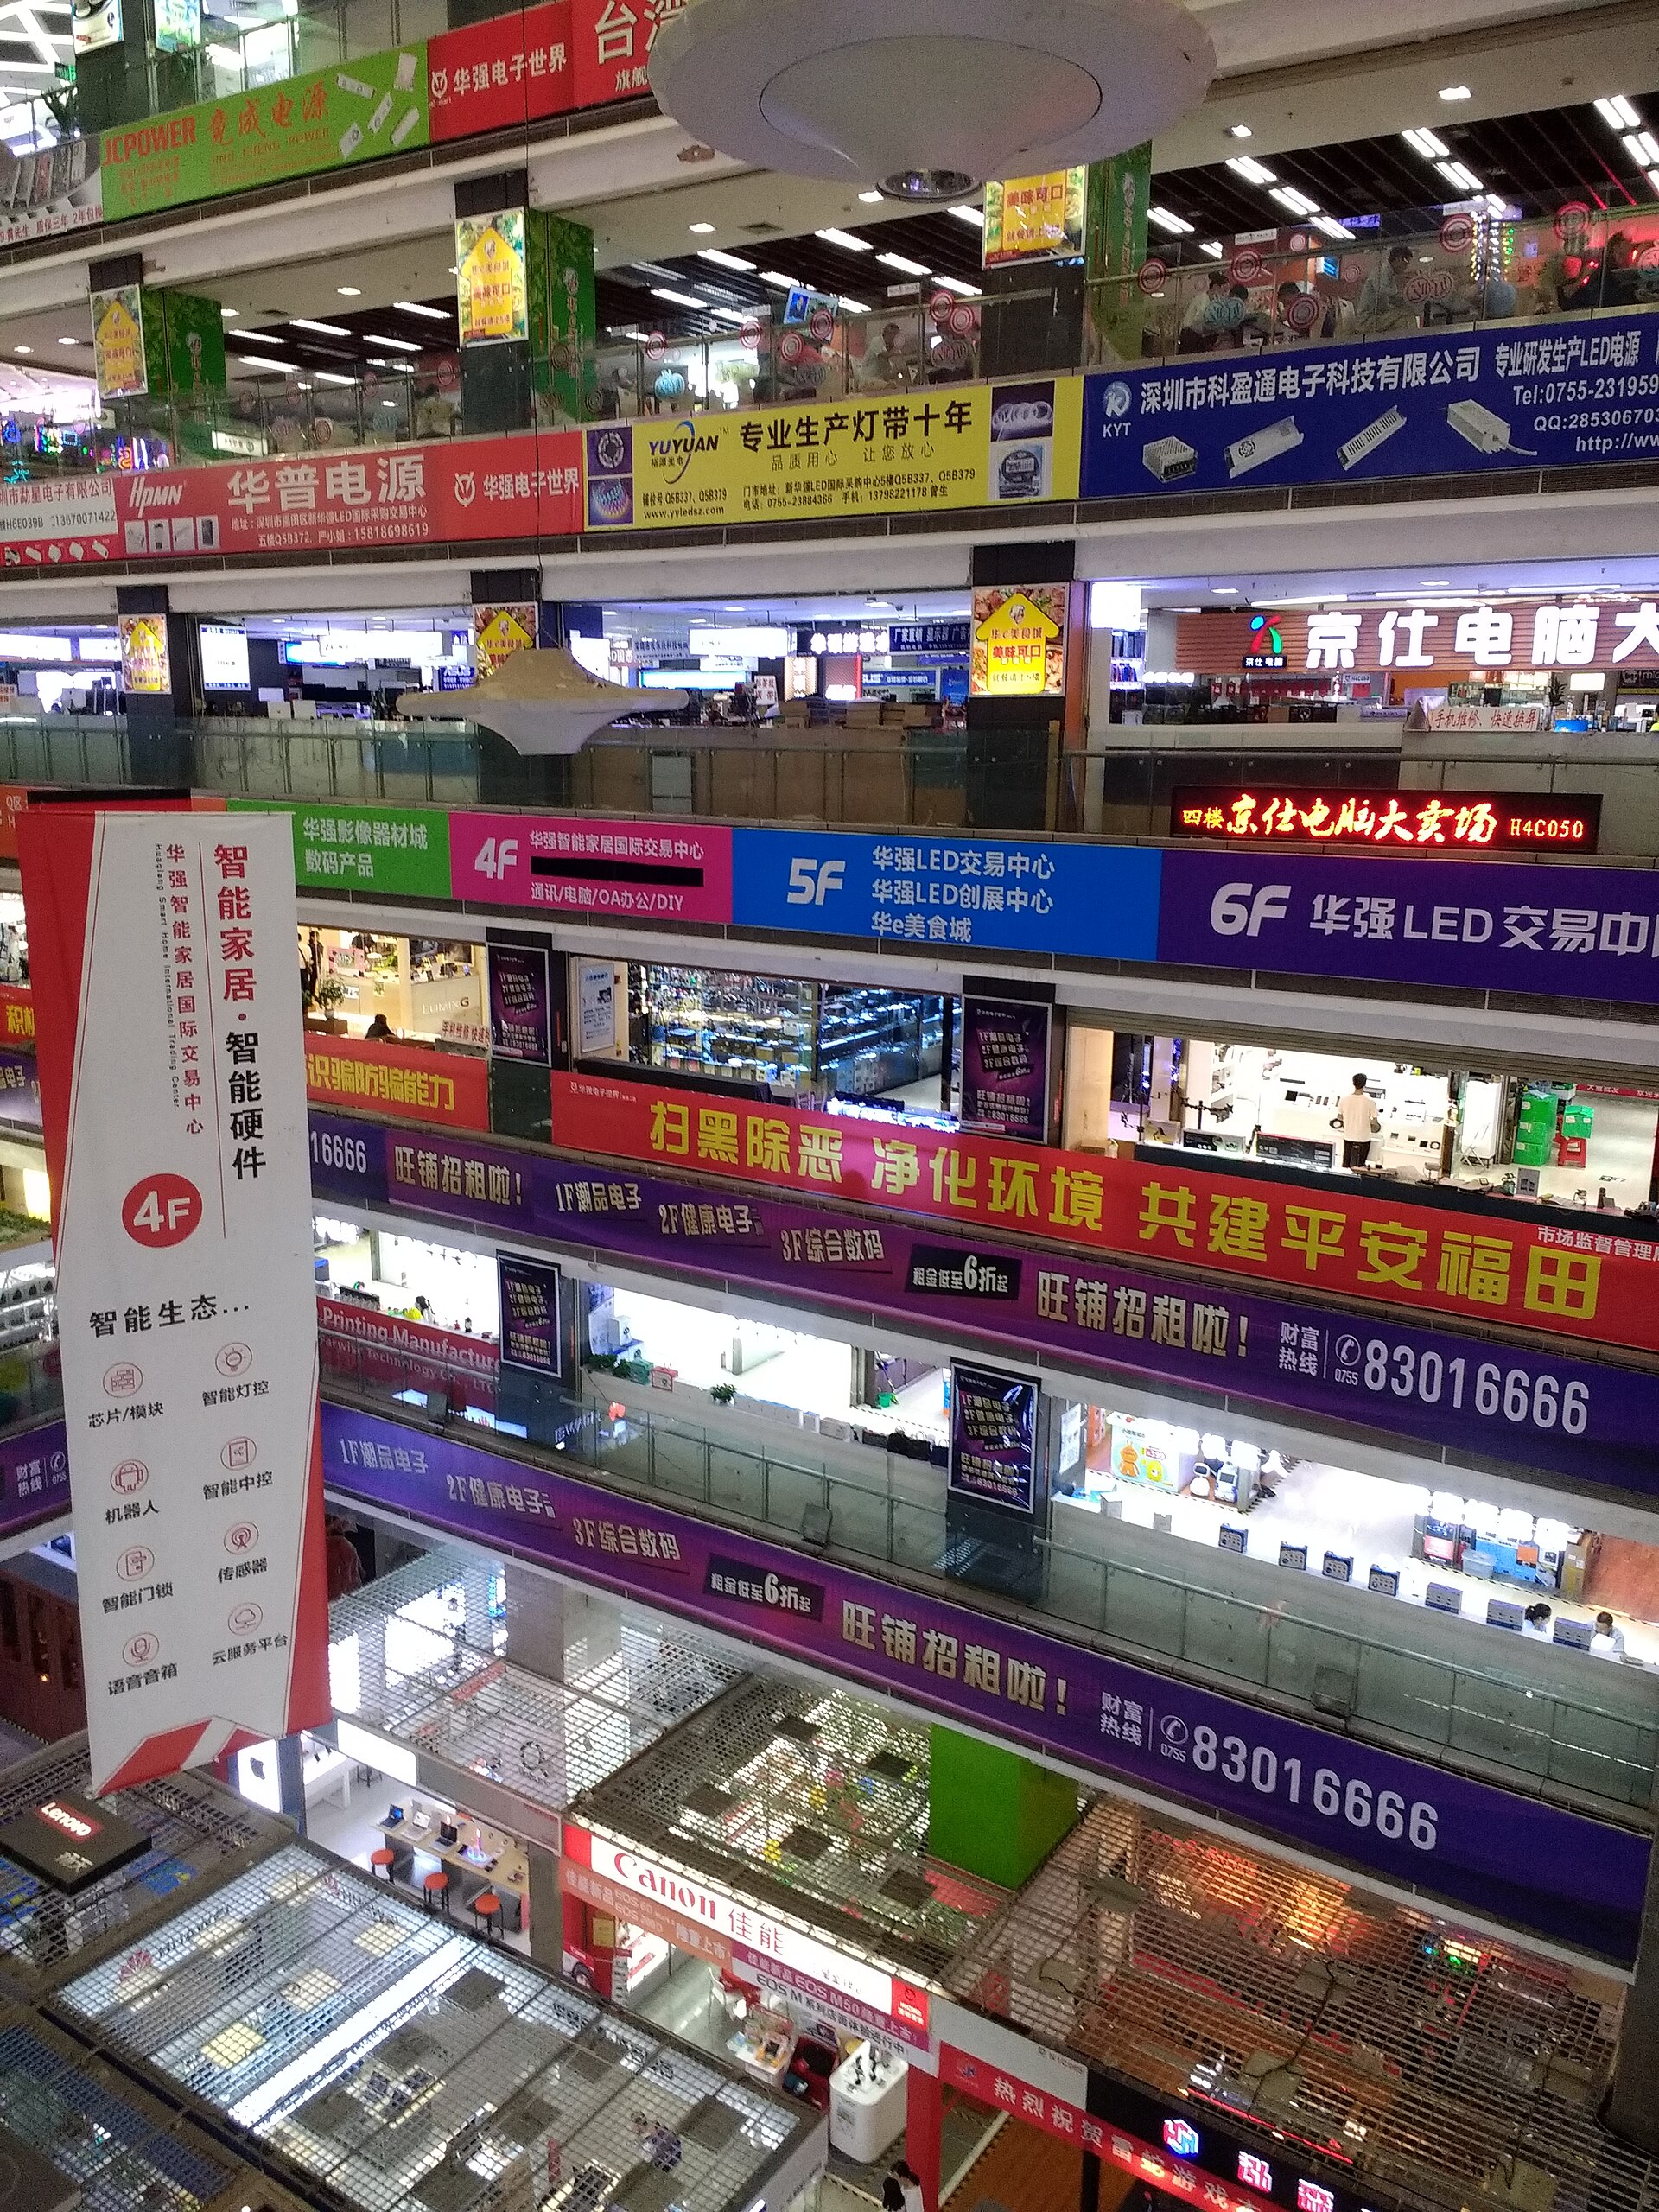
而三环集团自己的说法恰恰相反。公司表示,MLCC出厂价不会像经销商渠道那样快速变动4。公司中期报告的措辞则更为低调:部分规格产品的价格只是回升至“原有合理价值”3。那10倍的涨价在经销商的橱窗里,不在工厂的账本上。
供应紧张是真的,清仓离场也是真的
看多一方的逻辑确有实质支撑。9月24日,集邦咨询报告称,日韩厂商正在削减消费类MLCC供应、转而追逐AI订单,戴尔、惠普、华硕与宏碁因此向中国供应商开放认证5。据彭博统计,三环集团跻身七家细分领域供应商之列,这七家公司为各自的控股股东创造了超过620亿美元6:那是创始人的纸面财富,而本次上市引入的第一笔外部资金,正在把自己变成现金1。华丰动力称对电容器不持看法,给出的理由是优化资产结构1。
第四季度为这场争论定价
这场交易的分歧就在一个数字上:第四季度合约报价会不会跟上经销商渠道的行情。若跟上,供应紧张便化作账面收入,高位买入的投资者就押对了;若滞后,这轮涨势烧的就是借来的燃料,这些买家手里拿着的,将是一只按正常化盈利计算市盈率高达68倍7的股票——发行这只股票的公司自己都说,10倍涨价不在自家账本上;已披露的卖方,还有360,400股要陆续卖出1。
上述每一笔交易,华丰国际都站在另一边:以100.3港元的发行价第一个进场,也第一个离场,出清的是全部持仓1。进入第四季度,有两个数字值得盯住:三环集团实际签署的合约报价,以及最后360,400股基石股份的成交价格。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.