El trimestre más rentable de la historia de Foxconn lo han financiado sus propios recortes de costes
Los racks de IA superaron por primera vez la mitad de los ingresos de Hon Hai y el beneficio operativo marcó un máximo trimestral histórico, pero el margen bruto encadena tres años de caídas y cada punto de mejora del margen operativo ha salido de repartir los costes, no de subir los precios. El techo de 2027 es una línea de encapsulado de TSMC que Hon Hai no posee.
 Vincent Jiang · 3 min read
Promete batir las previsiones tras un agosto récord
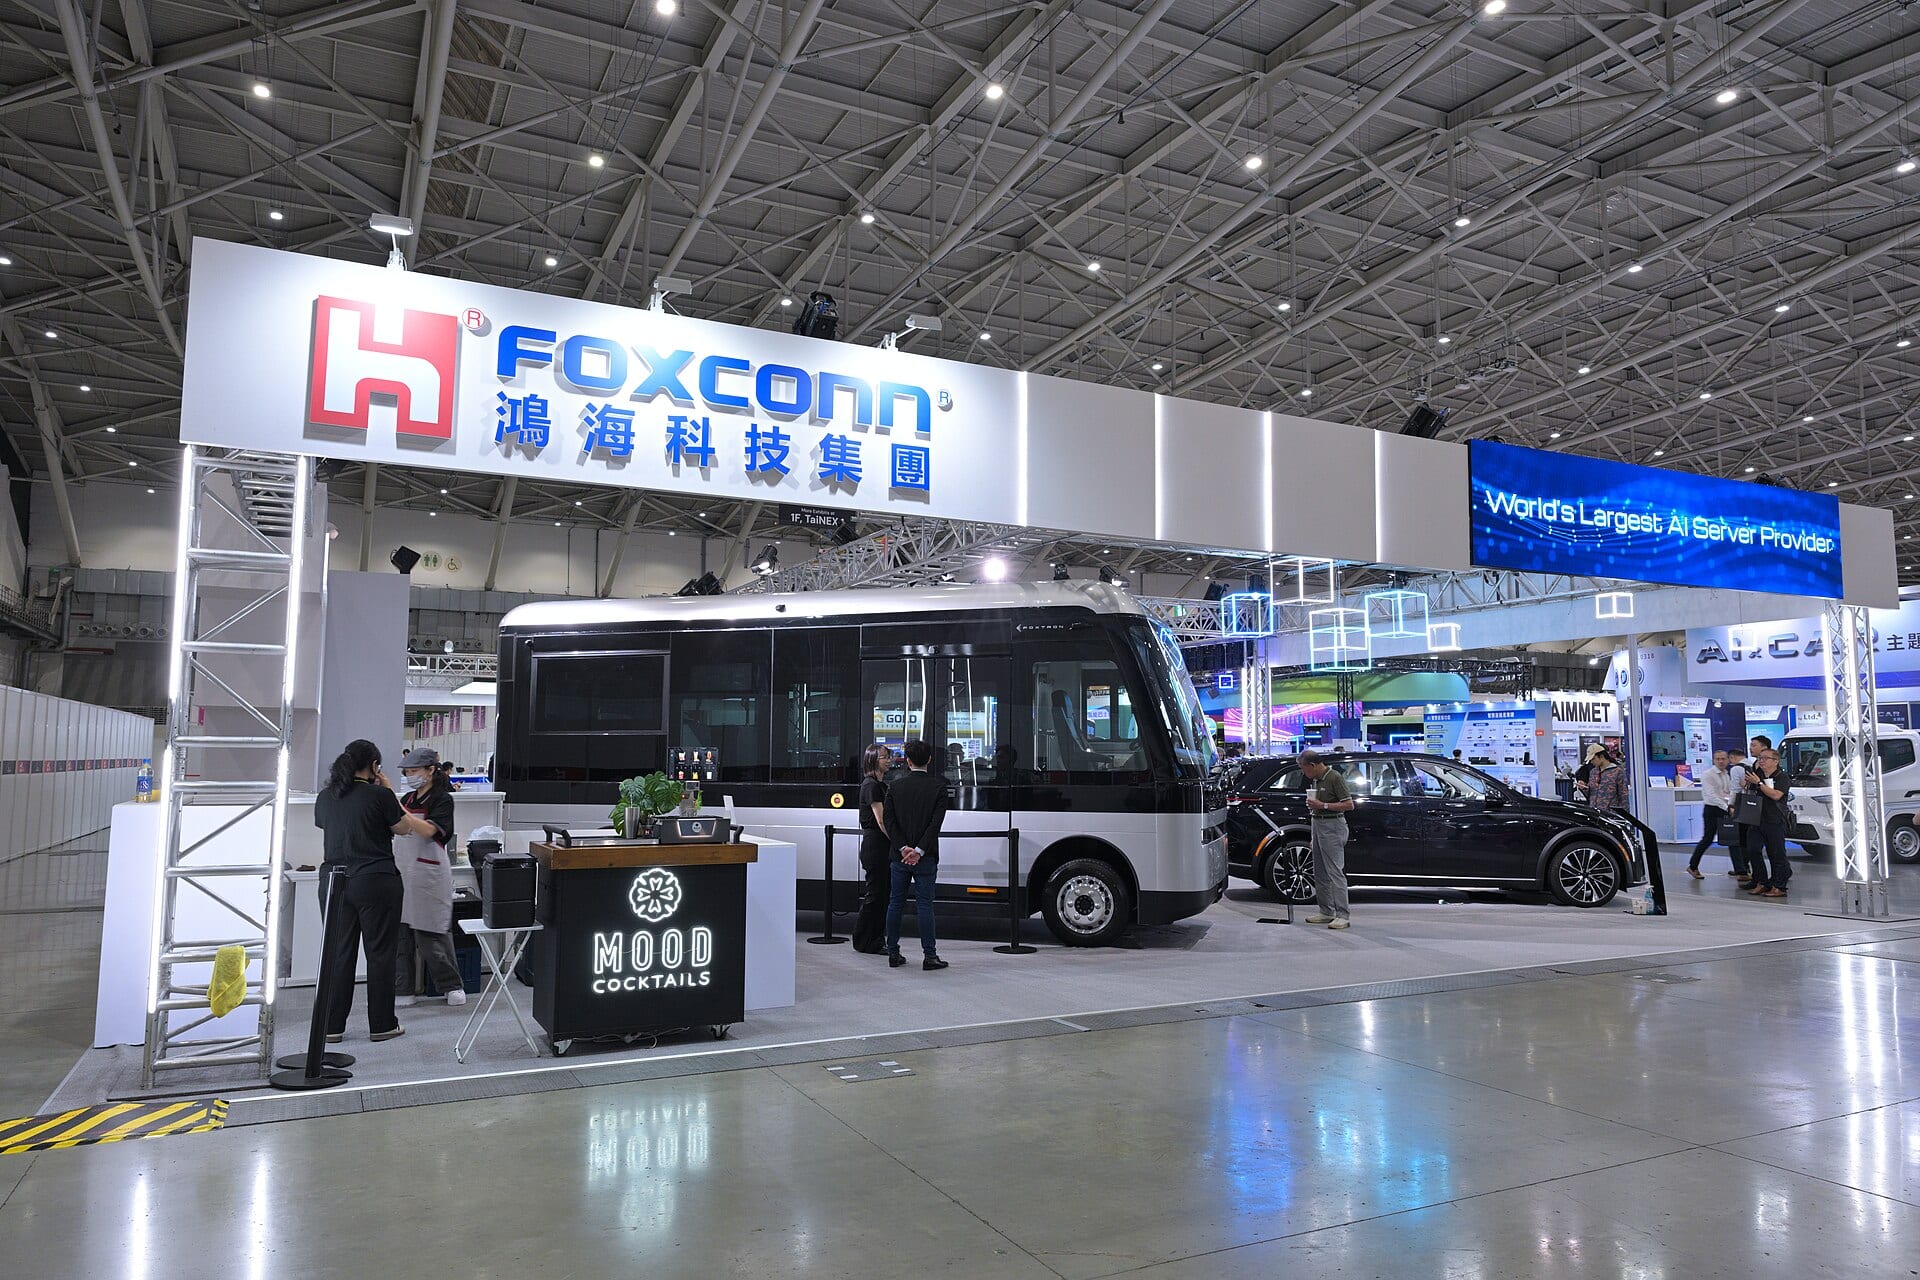
Foxconn asegura que su tercer trimestre superará las expectativas del mercado 1. Los ingresos de agosto fueron de 921.800 millones de dólares taiwaneses, un 52% interanual: el mejor agosto de su historia, después de que julio marcara el máximo mensual histórico 12.
El trimestre de junio que hay debajo es el que el mercado considera una victoria del cambio de mix: los ingresos subieron un 41%, hasta 2,53 billones de dólares taiwaneses, y el beneficio neto un 35%, hasta 59.970 millones, por encima de los 58.220 millones que esperaban los analistas 345. La división de nube y redes, la de los racks de IA, superó por primera vez la mitad de los ingresos, con un 51%; el negocio del iPhone resbaló hasta el 29% 36.
El margen que cae y el margen que sube
Lo que Hon Hai se queda de lo que fabrica sigue encogiéndose. El margen bruto fue del 6,12%, frente al 6,33% de un año antes, y la serie anual ha ido cayendo escalón a escalón: del 6,30% en 2023 al 6,25% en 2024 y al 6,15% en 2025 38. El margen operativo corrió en la dirección contraria, hasta el 3,75%, su máximo en unos nueve años y medio, sobre un beneficio operativo récord de 94.800 millones de dólares taiwaneses; el margen neto volvió a caer, hasta el 2,37% 378.
El margen bruto encadena tres años de caídas mientras el operativo sube en todos los periodos
- Margen bruto
- Margen operativo
Data
| Margen bruto | Margen operativo | |
|---|---|---|
| Ej. 2023 | 6.3% | 2.7% |
| Ej. 2024 | 6.25% | 2.92% |
| Ej. 2025 | 6.15% | 3.2% |
| 1T 2026 | 6.18% | 3.57% |
| 2T 2026 | 6.12% | 3.75% |
La mejora salió de la línea de costes
Hon Hai no publica su ratio de gastos operativos, pero es la diferencia entre los dos márgenes que sí publica: el 3,17% de los ingresos de hace un año, frente al 2,37% actual 8. La aritmética interanual solo cierra de una manera: resta 0,21 puntos por el producto; suma 0,80 por repartir los costes sobre más ingresos; y deja 0,60 puntos de ganancia en la línea operativa 8.
El beneficio bruto creció un 36%, frente al 41% de los ingresos 8. La dirección fue la primera en decirlo, en marzo de 2025: el director financiero lo achacó a la venta de más servidores 8. Nvidia acapara cerca del 60% de la producción de CoWoS de TSMC, con la mayor parte ya comprometida hasta 2027; cinco hiperescaladores norteamericanos concentran casi el 90% del gasto en servidores de IA de 2026 57. El auge paga a Hon Hai por rack, y el precio del rack se fija en otra parte.
La ganancia de margen operativo salió íntegramente de la línea de costes
Data
| Value | |
|---|---|
| Producto (margen bruto) | -0.21 pts |
| Línea de costes (ratio de gastos operativos) | 0.8 pts |
| Resultado (margen operativo) | 0.6 pts |
Los alcistas tienen pruebas
Un bróker japonés elevó sus previsiones para 2026, 2027 y 2028 un 12,8%, un 23,4% y un 24,9%, y subió su precio objetivo de 352 a 435 dólares taiwaneses 8. Un modelo alcista publicado calcula para este año un margen operativo del 3,7% con unos ingresos de 11 billones de dólares taiwaneses 9. El presidente, Liu Young-way, promete duplicar la capacidad, hasta 2.000 racks a la semana, para finales de 2026 8.
Las subidas crecen cuanto más lejos va la previsión
- Estimate
Data
| Value | |
|---|---|
| 2026 (estimate) | 12.8% |
| 2027 (estimate) | 23.4% |
| 2028 (estimate) | 24.9% |
El techo que Hon Hai no puede construir
Nada de eso compra CoWoS, el paso de encapsulado de TSMC entre un chip de GPU terminado y un rack listo para salir de fábrica. El consejero delegado rotatorio de Hon Hai, Michael Chiang, señaló el suministro de chips, y no la demanda, como el freno de 2027: los volúmenes «dependerán del suministro de chips» 67. TSMC apunta a producir entre 125.000 y 130.000 obleas al mes a finales de 2026, su consejero delegado da la línea por vendida hasta ese año y la prensa especializada la seguía viendo corta en septiembre 710. Morgan Stanley, en una estimación, calcula que la cuota de Hon Hai en los racks de gama alta caerá del 51% al 39% este año a medida que los compradores suman ensambladores 68.
Dos fechas, un par de cifras
Los ingresos mensuales llegan el 5 de octubre de 2026; los resultados del tercer trimestre, después, en una fecha que a 25 de septiembre seguía sin anunciarse 8. Hay que vigilar un par de cifras: el margen bruto y el margen operativo. Que el bruto repunte mientras el operativo sigue subiendo significaría que el cambio de mix por fin cobra por algo. Un cuarto año de divergencia significaría que el modelo es de volumen, financiado por una línea de costes que se encoge hacia cero.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.