ホンハイ過去最高の四半期益、その財源は自社のコスト削減
AIラックが初めてホンハイの売上高の過半を占め、営業利益は四半期として過去最高を更新した。だが売上総利益率は3年連続で下がっており、営業利益率の上昇分はすべてコストの分散効果で、価格によるものではない。2027年の天井は、ホンハイが所有しないTSMCのパッケージ(後工程)ラインが握る。
 Vincent Jiang · 3 min read
8月売上高が過去最高 7~9月期も市場予想上回る見通し
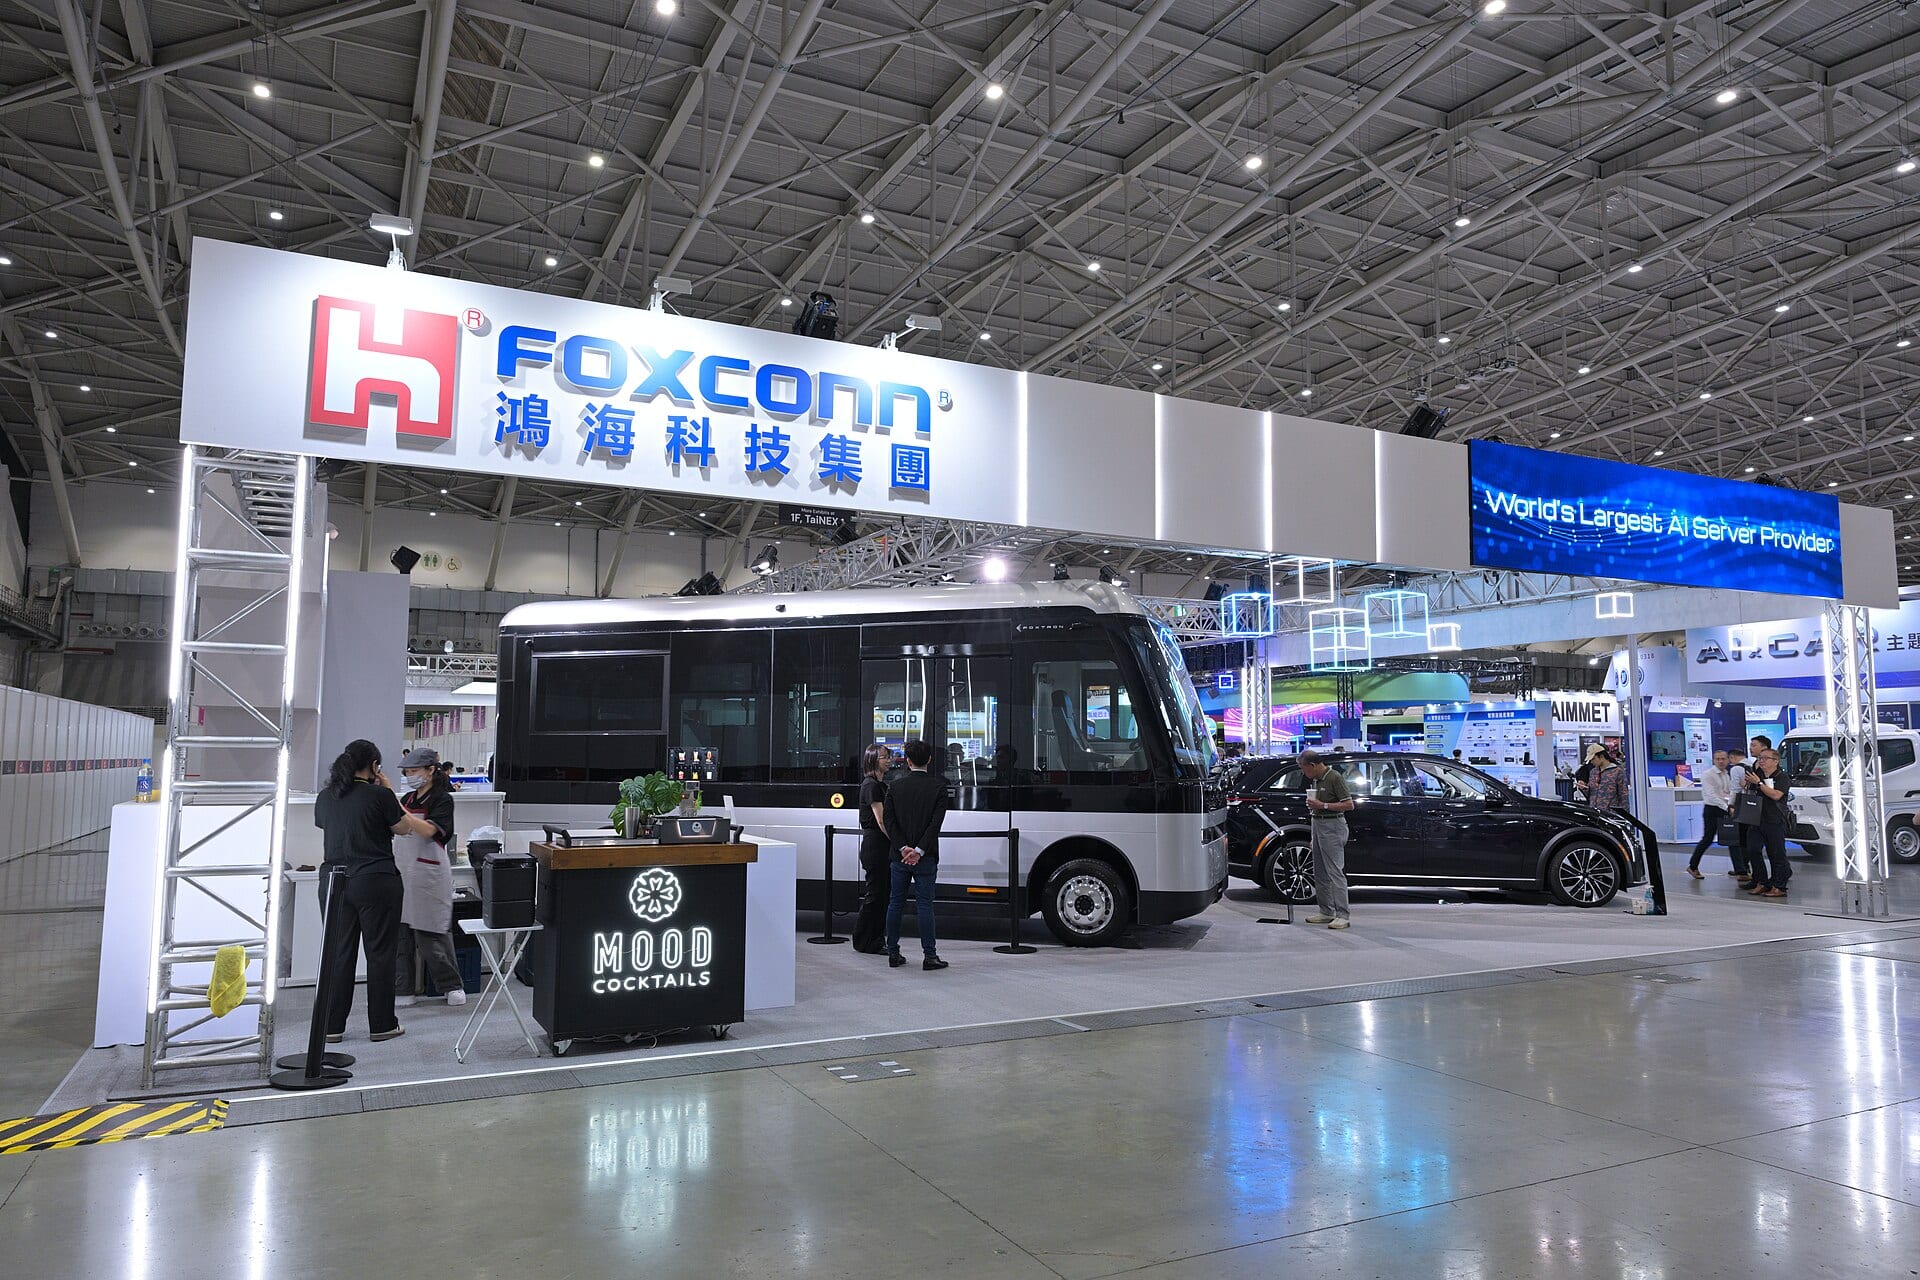
ホンハイ(鴻海精密工業)は、7~9月期(第3四半期)の業績が市場予想を上回る見通しだと明らかにした1。8月の売上高は9218億台湾ドルで、前年同月比52%増と8月としては過去最高を記録した。直前の7月には月次売上高としての歴代最高を出したばかりだ12。
一つ手前の4~6月期は、市場が「ミックスシフト(製品構成の変化)の成功」と評する決算だった。売上高は41%増の2兆5300億台湾ドル、純利益は35%増の599億7000万台湾ドルと、アナリスト予想の582億2000万台湾ドルを上回った345。AIラック事業にあたるクラウド・ネットワーク部門が売上高の51%を占め、初めて過半を超えた。一方、iPhoneを担う部門は29%に低下した36。
下がる売上総利益率、上がる営業利益率
ホンハイが作った製品から得る取り分は縮み続けている。売上総利益率は6.12%で、1年前の6.33%を下回った。年間ベースでも2023年の6.30%、2024年の6.25%、2025年の6.15%と3年連続で低下している38。営業利益率は逆に3.75%まで上昇し、約9年半ぶりの高水準に達した。営業利益は948億台湾ドルで四半期として過去最高だ。それでも純利益率は2.37%に下がった378。
売上総利益率は3年連続で低下、営業利益率は毎期上昇
- 売上総利益率
- 営業利益率
Data
| 売上総利益率 | 営業利益率 | |
|---|---|---|
| 2023年 | 6.3% | 2.7% |
| 2024年 | 6.25% | 2.92% |
| 2025年 | 6.15% | 3.2% |
| 2026年1~3月期 | 6.18% | 3.57% |
| 2026年4~6月期 | 6.12% | 3.75% |
営業利益率を押し上げたのは経費削減
ホンハイは営業経費比率を公表していない。だがそれは、公表している二つの利益率の差として導ける。1年前は売上高の3.17%だったのが、今回は2.37%だ8。前年比の積み上げは一本道になる。製品側(売上総利益率)がマイナス0.21ポイント、膨らんだ売上高に経費を分散させる効果がプラス0.80ポイント、差し引きで営業利益率はプラス0.60ポイントという計算だ8。
売上総利益の伸びは36%で、売上高の41%増を下回った8。先にこの構図を指摘したのは経営陣自身だった。2025年3月、最高財務責任者(CFO)は、原因はサーバーの販売が増えているためだと説明した8。エヌビディアはTSMCのCoWoS生産量の約6割を握っており、その大半は2027年いっぱいまでの先約で確保済みだ。北米のハイパースケーラー(超大手クラウド事業者)5社が2026年のAIサーバー支出の9割近くを占める57。特需がホンハイに払うのはラック1基ごとの代金で、その値段は別の場所で決まる。
営業利益率の上昇分はすべて経費による
Data
| Value | |
|---|---|
| 製品(売上総利益率) | -0.21 pts |
| 経費(営業経費比率) | 0.8 pts |
| 結果(営業利益率) | 0.6 pts |
強気筋にも根拠はある
日本の証券会社1社は、2026~28年の業績予想をそれぞれ12.8%、23.4%、24.9%引き上げ、目標株価も台湾ドル352から台湾ドル435に切り上げた8。公開された強気シナリオでは、今年の売上高を台湾ドル11兆、営業利益率を3.7%と見込む9。劉揚偉会長は、ラックの生産能力を2026年末までに週2000基へ倍増させると表明している8。
先の年になるほど引き上げ幅は大きい
- Estimate
Data
| Value | |
|---|---|
| 2026 (estimate) | 12.8% |
| 2027 (estimate) | 23.4% |
| 2028 (estimate) | 24.9% |
ホンハイには造れない天井
だが、そのどれもがCoWoSを買うことはできない。完成したGPUダイを出荷可能なラックにつなぐ、TSMCの後工程「パッケージ」がCoWoSだからだ。輪番CEO(最高経営責任者)のマイケル・チャン氏は、2027年の制約は需要ではなく半導体の供給だと明言した。量は「半導体の供給次第だ」と語った67。TSMCは2026年末までに月産12万5000~13万枚のウエハーを目標に掲げる。同社CEOはこのラインの2026年分は売り切れだと述べ、業界報道では9月も不足が続いているとされる710。モルガン・スタンレーの推計では、買い手側が組み立て業者を増やすなか、ホンハイのハイエンドAIラックのシェアは今年51%から39%へと低下する68。
2つの日付、1組の数字
月次売上高の発表は2026年10月5日だ。第3四半期(7~9月)の決算日は9月25日時点で未発表となる8。注目は1組の数字、売上総利益率と営業利益率である。総利益率が上向きに転じ、営業利益率も伸び続ければ、ミックスシフトが初めて値付けに成功したことを意味する。4年連続の乖離は、このモデルが量であり、ゼロに向かって縮む経費で支えられていることを意味する。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.