Самый прибыльный квартал в истории Foxconn оплачен сокращением собственных расходов
Стойки для ИИ впервые принесли Hon Hai больше половины выручки, а квартальная операционная прибыль стала рекордной за всю историю, однако валовая маржа снижается третий год подряд, и каждый пункт прироста операционной маржи получен за счёт распределения расходов, а не за счёт цены. Потолок на 2027 год — линия упаковки TSMC, которой Hon Hai не владеет.
 Vincent Jiang · 3 min read
Обещанное превышение прогнозов и рекордный август
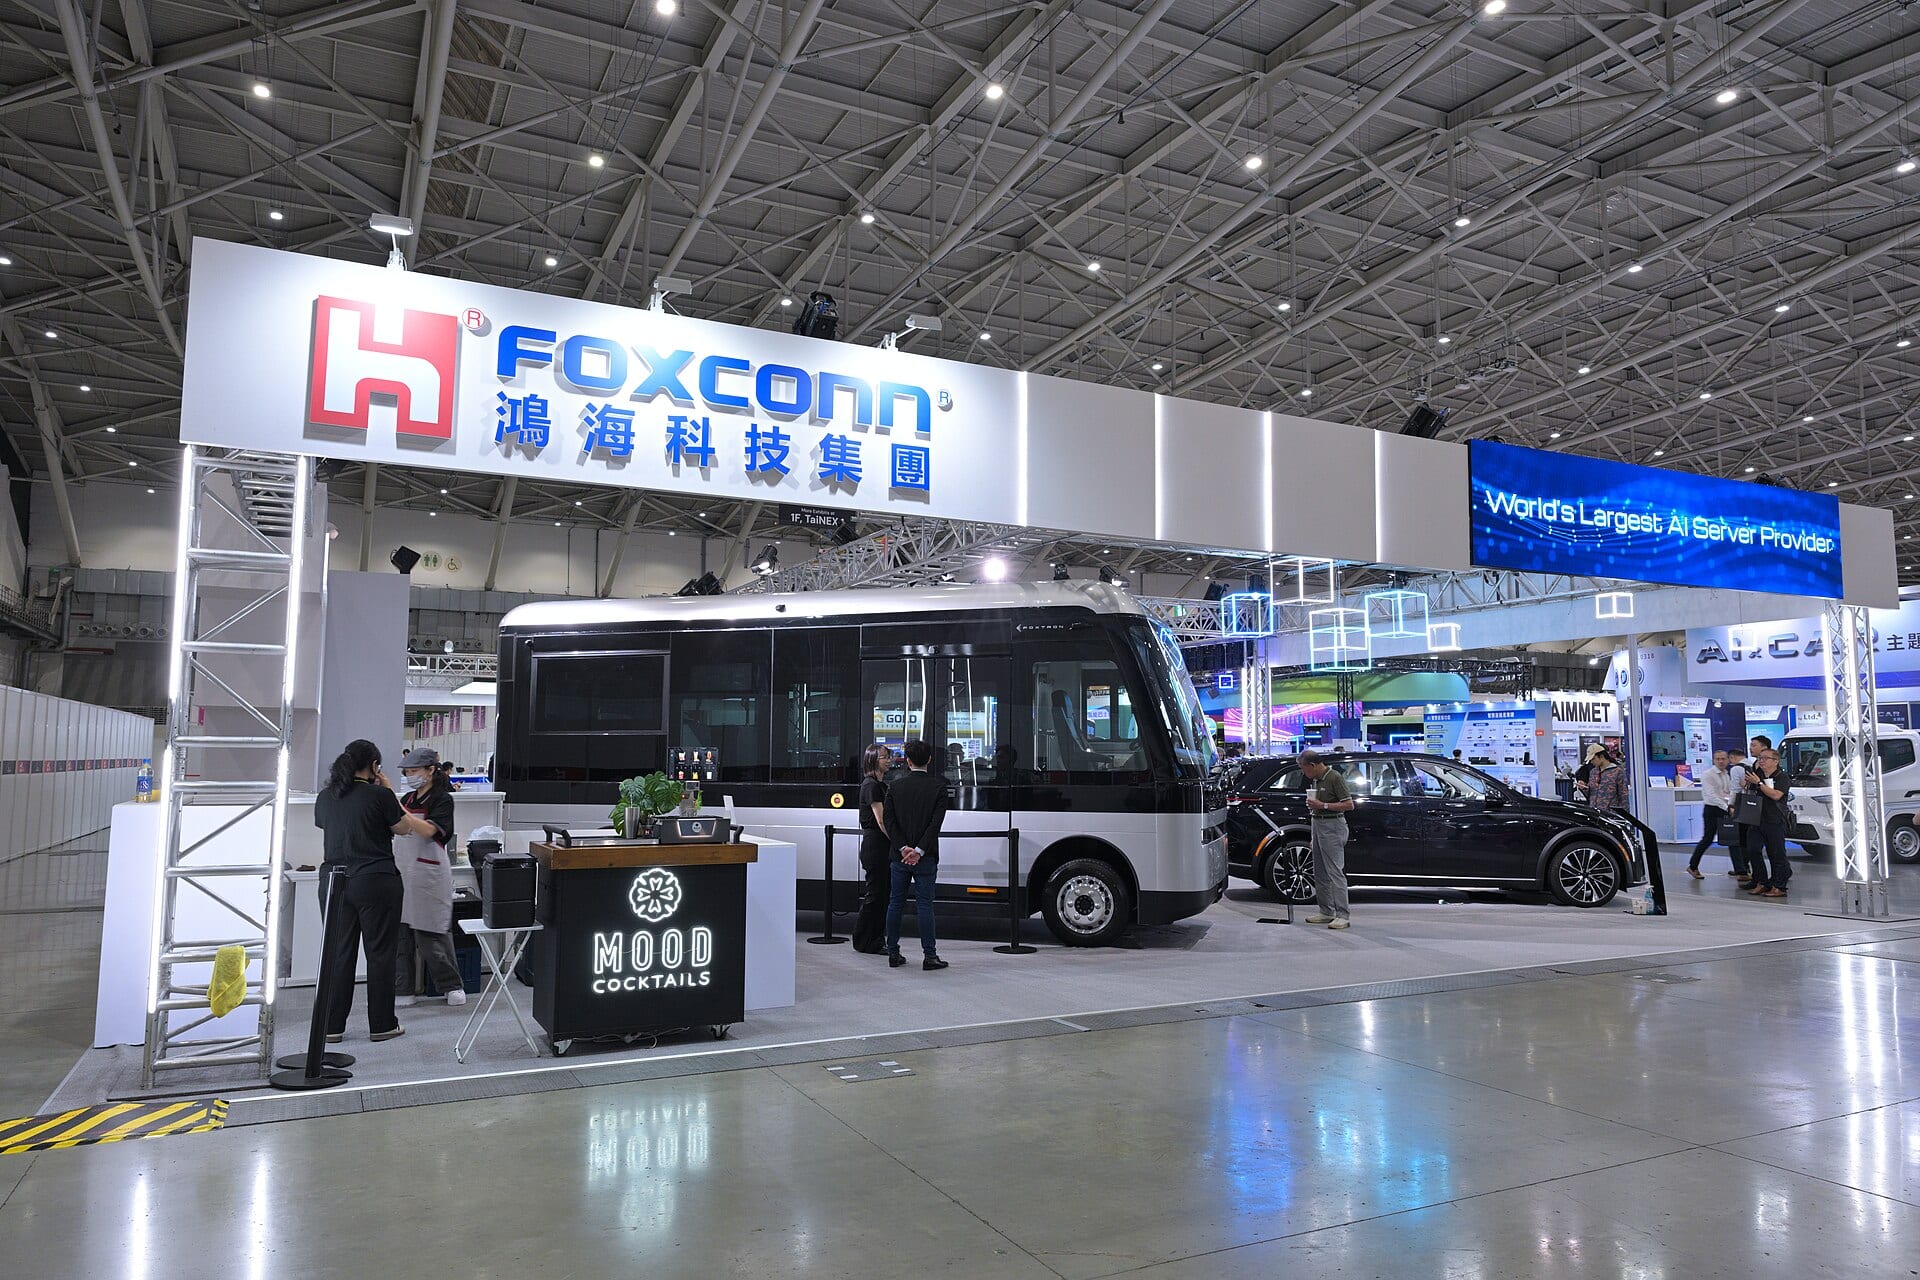
Foxconn заявляет, что результаты третьего квартала превзойдут ожидания рынка 1. Выручка в августе составила NT$921,8 млрд — на 52% больше, чем год назад; это лучший август в истории компании после того, как июль установил абсолютный рекорд месячной выручки 12.
В основе лежит июньский квартал, который рынок называет победой за счёт смены структуры продаж: выручка выросла на 41%, до NT$2,53 трлн, чистая прибыль — на 35%, до NT$59,97 млрд, превысив ожидавшиеся аналитиками NT$58,22 млрд 345. Подразделение облачных и сетевых продуктов, выпускающее стойки для ИИ, впервые дало больше половины выручки — 51%; доля направления iPhone снизилась до 29% 36.
Маржа, которая упала, и маржа, которая выросла
Доля, которую Hon Hai оставляет себе от собранной продукции, продолжает таять. Валовая маржа составила 6,12% против 6,33% годом ранее, а в годовом ряду снижалась: 6,30% в 2023 году, 6,25% в 2024-м и 6,15% в 2025-м 38. Операционная маржа двигалась в противоположную сторону — выросла до 3,75%, максимума почти за девять с половиной лет, при рекордной за всю историю операционной прибыли в NT$94,8 млрд; чистая маржа всё же снизилась — до 2,37% 378.
Валовая маржа падала три года подряд, а операционная росла в каждом периоде
- Валовая маржа
- Операционная маржа
Data
| Валовая маржа | Операционная маржа | |
|---|---|---|
| 2023 ф.г. | 6.3% | 2.7% |
| 2024 ф.г. | 6.25% | 2.92% |
| 2025 ф.г. | 6.15% | 3.2% |
| I кв. 2026 | 6.18% | 3.57% |
| II кв. 2026 | 6.12% | 3.75% |
Прирост взят со статьи расходов
Hon Hai не раскрывает долю операционных расходов в выручке, но она видна из разрыва между двумя маржами, которые компания публикует: 3,17% выручки год назад, 2,37% сейчас 8. Арифметика год к году сходится лишь одним способом: минус 0,21 пункта от продукта, плюс 0,80 пункта от распределения расходов на возросшую выручку, плюс 0,60 пункта на операционной строке 8.
Валовая прибыль выросла на 36%, выручка — на 41% 8. Руководство заговорило об этом еще в марте 2025 года: финансовый директор винил в падении маржи рост продаж серверов 8. На Nvidia приходится около 60% выпуска CoWoS у TSMC, законтрактованного в основном до конца 2027 года; на пять североамериканских гиперскейлеров — почти 90% расходов на ИИ-серверы в 2026 году 57. Бум платит Hon Hai по стойкам, а цену каждой стойки назначают другие.
Прирост операционной маржи взят целиком со статьи расходов
Data
| Value | |
|---|---|
| Продукт (валовая маржа) | -0.21 pts |
| Статья расходов (доля операционных расходов в выручке) | 0.8 pts |
| Итог (операционная маржа) | 0.6 pts |
У «быков» есть расчеты
Один японский брокер повысил прогнозы на 2026–2028 годы на 12,8%, 23,4% и 24,9%, а целевую цену — с NT$352 до NT$435 8. Опубликованная «бычья» модель предполагает операционную маржу 3,7% при выручке NT$11 трлн в этом году 9. Председатель Лю Янвэй обещает к концу 2026 года удвоить мощности по выпуску стоек — до 2 тыс. в неделю 8.
Чем дальше горизонт прогноза, тем больше пересмотр
- Estimate
Data
| Value | |
|---|---|
| 2026 (estimate) | 12.8% |
| 2027 (estimate) | 23.4% |
| 2028 (estimate) | 24.9% |
Потолок, который Hon Hai не может построить
Ничто из перечисленного не позволяет купить CoWoS — этап упаковки TSMC, отделяющий готовый кристалл GPU от стойки, готовой к отгрузке. Ротационный гендиректор (rotating CEO) Майкл Цзян назвал ограничением на 2027 год не спрос, а предложение чипов: объемы «будут зависеть от предложения чипов» 67. TSMC рассчитывает к концу 2026 года выйти на 125–130 тыс. пластин в месяц; гендиректор компании заявляет, что до конца 2026 года линия расписана до отказа, а отраслевая пресса в сентябре сообщала, что дефицит сохраняется 710. По оценке Morgan Stanley, доля Hon Hai на рынке топовых стоек для ИИ в этом году снизится с 51% до 39%, поскольку заказчики привлекают дополнительных сборщиков 68.
Две даты и одна пара показателей
Данные о месячной выручке появятся 5 октября 2026 года. Результаты за III квартал выйдут позже: на 25 сентября дата публикации не объявлена 8. Следить стоит за одной парой показателей: валовой и операционной маржой. Разворот валовой маржи вверх при продолжающемся росте операционной означал бы, что смена структуры продаж наконец начала зарабатывать на цене, а не только на объеме. Четвертый год расхождения означает, что модель — это объем, финансируемый статьей расходов, сжимающейся к нулю.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.