富士康史上最赚钱的季度,靠的是自身削减成本
AI机柜收入占鸿海营收的比例首次过半,单季营业利润创历史新高;但毛利率已连续三年下滑,营业利润率提升的每一个百分点,都来自成本摊薄而非价格。2027年的天花板,是一条鸿海并不拥有的台积电封装产线。
 Vincent Jiang · 3 min read
业绩指引超预期,8月营收创历史同期新高
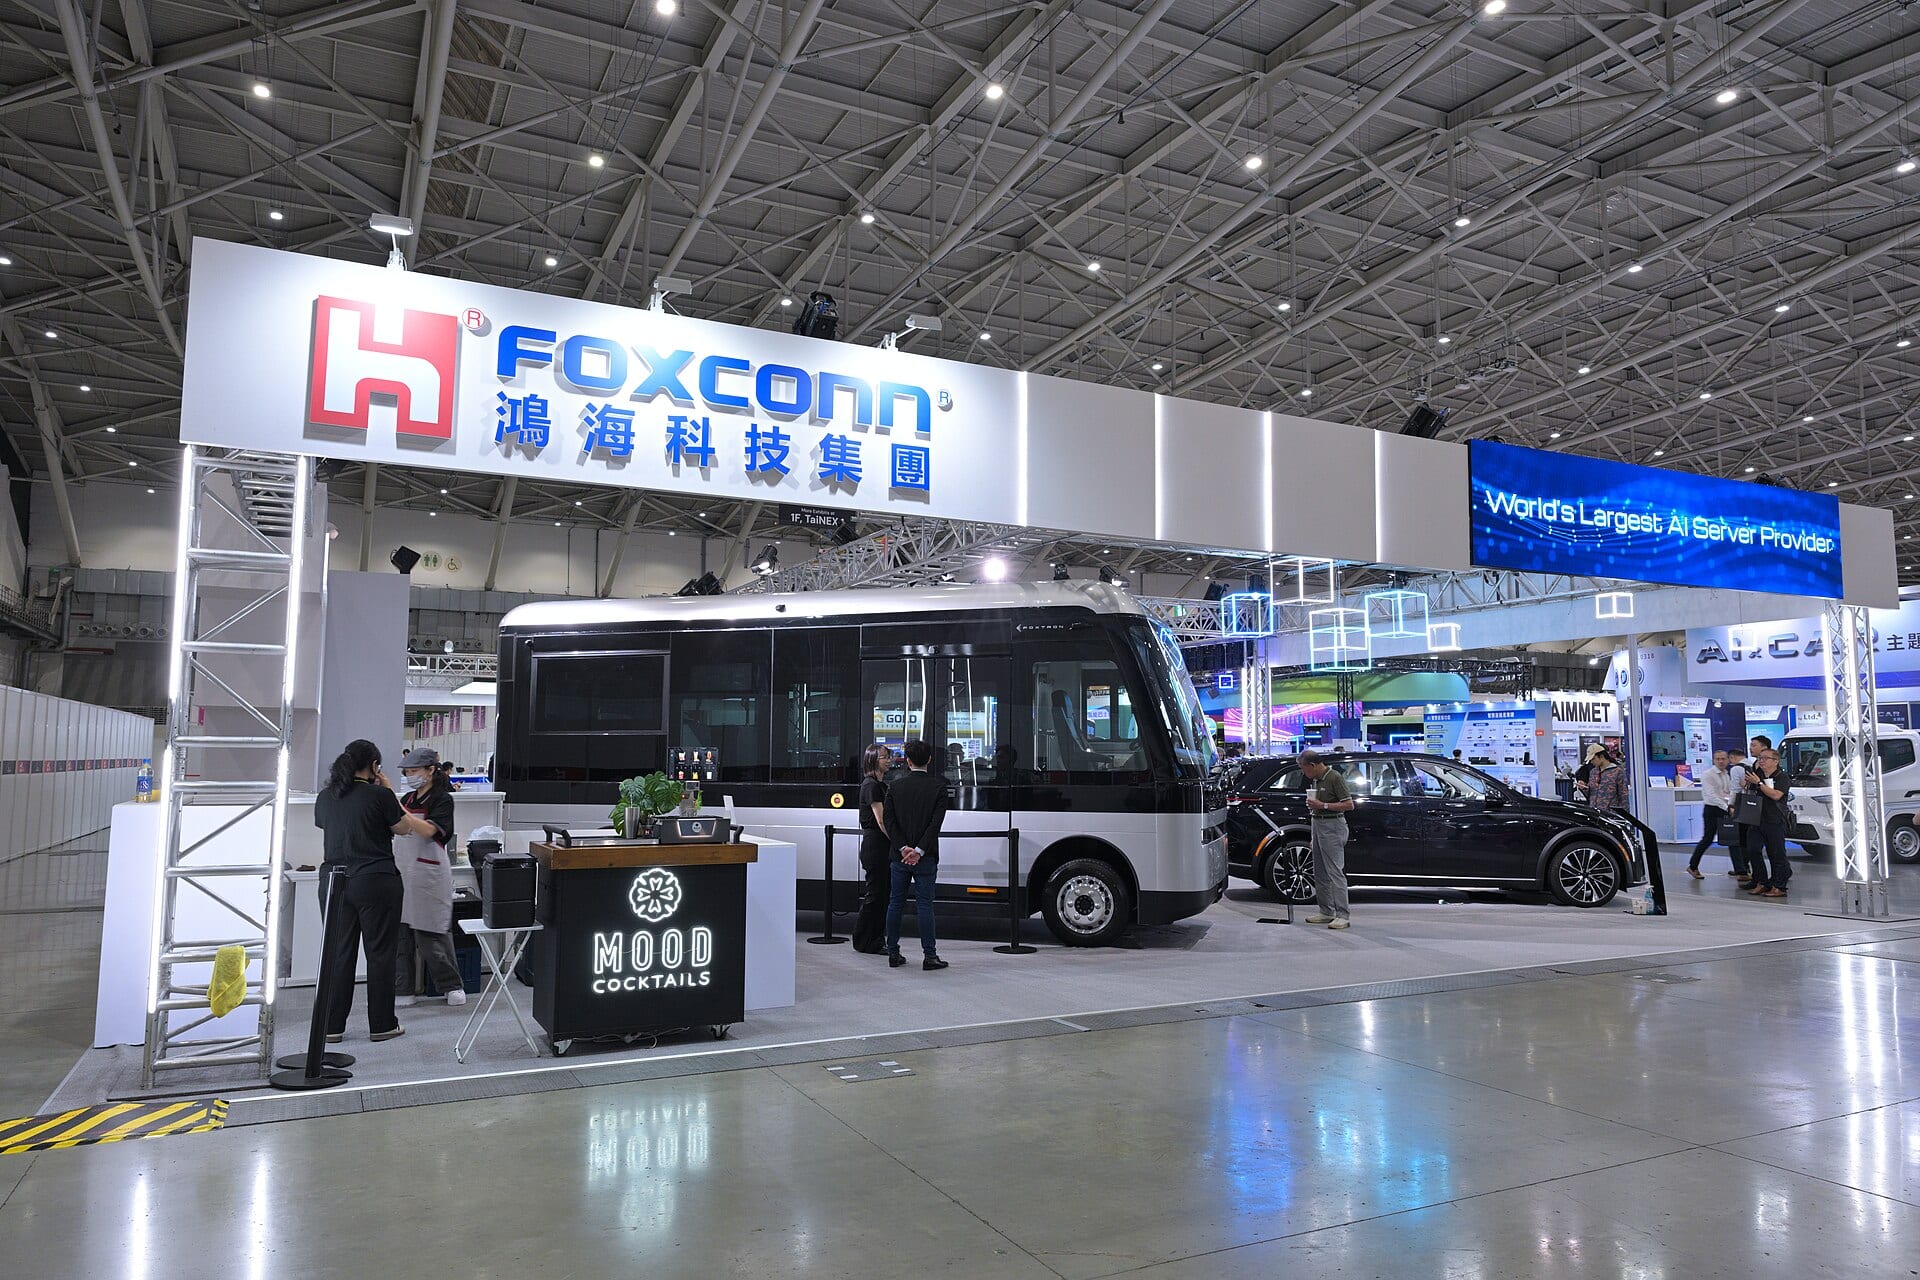
富士康表示,第三季度业绩将好于市场预期1。8月营收达新台币9218亿元,同比增长52%,创历年8月最佳;此前的7月刚刚刷新单月营收历史纪录12。
支撑这份指引的,是刚过去的二季度——市场称之为“产品结构转变”的胜利:营收同比增长41%,至新台币2.53万亿元;净利润增长35%,至新台币599.7亿元,高于分析师预期的新台币582.2亿元345。承载AI机柜的云端网络产品板块收入占比首次过半,达51%;iPhone业务占比则滑落至29%36。
降的是毛利率,升的是营业利润率
鸿海在自家产品上留下的“抽成”仍在变薄。二季度毛利率为6.12%,低于上年同期的6.33%;年度数据则从2023年的6.30%降至2024年的6.25%,再降至2025年的6.15%,逐年下台阶38。营业利润率反向走高,升至3.75%,创约九年半来最高;单季营业利润达新台币948亿元,为历史最高纪录;净利率仍告下滑,降至2.37%378。
毛利率连降三年,营业利润率逐期攀升
- 毛利率
- 营业利润率
Data
| 毛利率 | 营业利润率 | |
|---|---|---|
| 2023财年 | 6.3% | 2.7% |
| 2024财年 | 6.25% | 2.92% |
| 2025财年 | 6.15% | 3.2% |
| 2026年一季度 | 6.18% | 3.57% |
| 2026年二季度 | 6.12% | 3.75% |
利润率的提升出自费用端
鸿海并不单独披露营业费用率,但这一比率就是两项已披露利润率之差:一年前相当于营收的3.17%,如今为2.37%8。这笔同比账只有一种算法能算平:产品(毛利率)拖累0.21个百分点,费用被更大营收摊薄、贡献0.80个百分点,营业利润率最终提升0.60个百分点8。
毛利润同比增长36%,同期营收增长41%8。管理层早在2025年3月就把话挑明:首席财务官将原因归咎于服务器卖得更多8。英伟达握有台积电约60%的CoWoS先进封装产能,且大部分已提前锁定至2027年;北美五家超大规模云厂商则占2026年AI服务器支出的近90%57。这轮热潮按机柜向鸿海付钱,而机柜的价格由别处决定。
营业利润率的提升全部出自费用端
Data
| Value | |
|---|---|
| 产品(毛利率) | -0.21 pts |
| 费用端(营业费用率) | 0.8 pts |
| 结果(营业利润率) | 0.6 pts |
多头手握真凭实据
一家日本券商将鸿海2026年至2028年的盈利预测分别上调12.8%、23.4%和24.9%,目标价也从新台币352元上调至新台币435元8。已公开发表的看多模型预计,鸿海今年营收将达新台币11万亿元,营业利润率可达3.7%9。董事长刘扬伟承诺,到2026年底把机柜产能翻番至每周2000个8。
预测看得越远,上调幅度越大
- Estimate
Data
| Value | |
|---|---|
| 2026年 (estimate) | 12.8% |
| 2027年 (estimate) | 23.4% |
| 2028年 (estimate) | 24.9% |
鸿海建不了的天花板
但这一切都买不来CoWoS先进封装的产能——台积电的这道封装工序,卡在制造完成的GPU裸片与可出货机柜之间。鸿海轮值CEO Michael Chiang把2027年的制约因素归结为芯片供应而非需求:机柜出货量"将取决于芯片供应"67。台积电的目标是到2026年底将月产能提升至12.5万至13万片晶圆,公司CEO称这条产线2026年全年产能已经售罄;据行业媒体报道,9月产能依然供不应求710。据摩根士丹利估算,随着买家引入更多组装厂,鸿海在高端机柜市场的份额今年将从51%滑落至39%68。
盯住两个日期,看一对数字
月度营收数据将于2026年10月5日出炉;三季度业绩随后发布,但截至9月25日,具体日期尚未公布8。要盯的只有一对数字:毛利率与营业利润率。若毛利率止跌回升、而营业利润率继续走高,说明产品结构转变终于换来了价格上的回报。若背离延续到第四年,则说明这一模式仍是走量生意,支撑它的是不断向零压缩的费用端。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.