GE Vernova compra participaciones en su propia cartera de pedidos
Una comunicación regulatoria del 1 de octubre revela que GE Vernova invierte 436 millones de zlotys en Synthos Green Energy, la desarrolladora de su propio reactor BWRX-300, tres días después del primer permiso de construcción en EE UU y cuatro semanas antes de unos resultados del tercer trimestre que pondrán a prueba quién paga la cartera de pedidos de 176.000 millones de dólares.
 Vincent Jiang · 3 min read
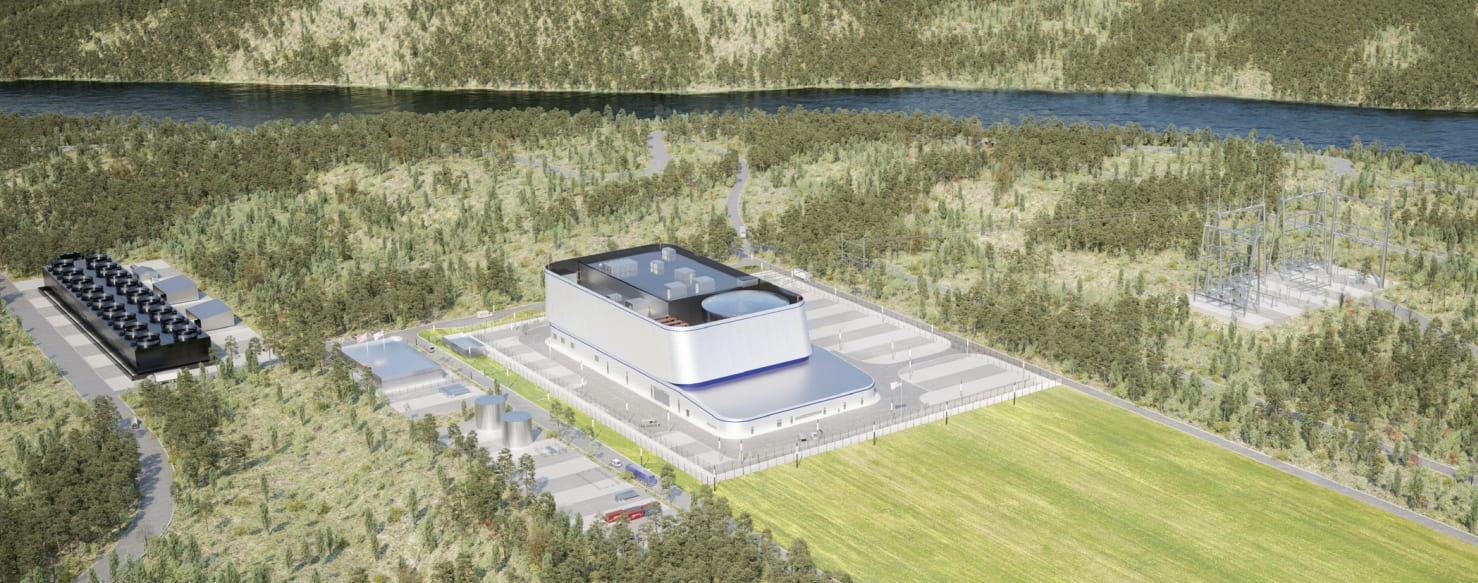
Una comunicación regulatoria fechada el 1 de octubre de 2026 incluye una línea que nadie ha reseñado en pleno rally nuclear: la ronda de financiación de Synthos Green Energy cita a GE Vernova Inc. como inversor por importe de 436.236.700 zlotys —unos 100 millones de euros— en la desarrolladora de Varsovia del mismo reactor BWRX-300 que vende la propia GE Vernova 1.
El fabricante de equipos acaba de comprar una participación en su propia demanda.
La ronda es mayor que el cheque de GEV. SGE capta 3.489.893.600 zlotys, unos 800 millones de euros, en acciones preferentes convertibles, con cierre previsto para finales de año 1. Diez empresarios polacos, entre ellos Rafał Brzoska, de InPost, y los cofundadores de ElevenLabs, aportan 500 millones de zlotys, y SGE cuenta con compromisos de capital del extranjero por valor de 1.350 millones de zlotys 15. Días antes, GE Vernova Ventures se aprestaba a ampliar su fondo hasta los 250 millones de dólares para respaldar empresas de energía y de centros de datos 2. Dos cheques, una misma dirección: hacia los compradores.
El permiso no genera ingresos; la tabla de capitalización, quizá
El 29 de septiembre, la Comisión Reguladora Nuclear de EE UU (NRC) emitió el primer permiso de construcción estadounidense de un BWRX-300, en el emplazamiento de Clinch River de la TVA, tras completar su evaluación técnica cuatro meses antes de lo previsto 47. Esperanza con matices, no ingresos: el permiso solo autoriza la construcción, hará falta una licencia de explotación aparte antes de que fluya la electricidad y no se han hecho públicos ni la fecha de inicio ni el coste del proyecto 7. La TVA negocia un reparto de costes para que el riesgo de la primera unidad de su tipo no recaiga en los consumidores de electricidad 9.
SGE, por su parte, cuenta con una decisión de principio para 26 reactores en Polonia y una propuesta británica de 14 unidades y 4,2 GW, y no opera ni una sola central eléctrica 5610.
Ese contraste es la clave. El memorando de entendimiento europeo firmado el 23 de septiembre por GE Vernova con Hitachi y Samsung C&T convierte a SGE en la desarrolladora que hilvana la flota que GEV quiere vender 611. Con sus propios clientes faltos de capital, el fabricante ha pasado a sembrar dinero entre ellos.
Los recibos muestran de quién es el dinero que llena la cartera de pedidos
Las cifras del segundo trimestre de GEV dejan claro que la cartera de pedidos es real, pero que funciona con dinero ajeno 3. Los pedidos alcanzaron los 24.200 millones de dólares, un 88 % más en términos orgánicos, con una cartera que asciende a 176.000 millones. La previsión de flujo de caja libre para 2026 saltó de entre 6.500 y 7.500 millones a entre 11.500 y 12.500 millones de dólares por un motivo que la compañía explica sin rodeos: los clientes pagan anticipos para reservar hueco en la fabricación de turbinas. En gas, la cartera de pedidos y las reservas de huecos suman 116 GW, frente al objetivo de 125 GW para finales de año 3.
El flujo de caja libre pasó de menos de 1.000 millones por trimestre a 5.100 millones cuando los clientes empezaron a pagar anticipos
Data
| FCF de GEV | |
|---|---|
| T3 '24 | 0.97B |
| T4 '24 | 0.58B |
| T1 '25 | 1.01B |
| T2 '25 | 0.19B |
| T3 '25 | 0.73B |
| T4 '25 | 1.81B |
| T1 '26 | 4.97B |
| T2 '26 | 5.13B |
El beneficio neto del segundo trimestre fue de 600 millones de dólares; el flujo de caja libre, de 5.100: la mayor brecha de su corta vida bursátil 38. Ese efectivo es un préstamo de la cola de espera.
La brecha entre el beneficio contable y el efectivo cobrado se abrió de par en par en 2026
- Beneficio neto
- Flujo de caja libre
Data
| Beneficio neto | Flujo de caja libre | |
|---|---|---|
| T3 '24 | -$0.1B | $0.97B |
| T4 '24 | $0.48B | $0.58B |
| T1 '25 | $0.25B | $1.01B |
| T2 '25 | $0.51B | $0.19B |
| T3 '25 | $0.45B | $0.73B |
| T4 '25 | $3.66B | $1.81B |
| T1 '26 | $4.75B | $4.97B |
| T2 '26 | $0.67B | $5.13B |
El contrapunto: el cliente se está construyendo a propósito
La lectura contraria es razonable: los anticipos solo se pagan cuando los clientes quieren las turbinas, y el plan británico de SGE está financiado con capital privado por diseño, bajo un modelo de contrato por diferencia, sin ningún cheque del Estado, con el objetivo de lograr costes en serie de 2.200 a 2.500 millones de libras por reactor y de generar la primera electricidad en 2034 10. El fundador de SGE calificó los 500 millones de zlotys de los emprendedores como la mayor validación que puede conseguir un proyecto de esta escala: capital comprometido, no apoyo declarado 5. Con su entrada en el capital, GEV reduce el riesgo de los pedidos mismos de los que depende su cartera 11.
Pero el reloj dice otra cosa. GEV cotiza a 65,6 veces los beneficios estimados, con una capitalización bursátil de 263.000 millones de dólares 11, y sus resultados del tercer trimestre, que publicará el 28 de octubre, pondrán a prueba algo nuevo: no si existen pedidos, sino quién los financia; en gas, donde los anticipos reservan huecos, y en nuclear, donde apenas existen 3. Allí donde los anticipos no cierran la brecha, es la propia GE Vernova la que firma el cheque.
Visto así, los accionistas de GEV cargan ahora con un convertible propio del capital riesgo en la tabla de capitalización de un desarrollador, dentro de un múltiplo industrial.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.