GE Vernova prend une participation dans son propre carnet de commandes
Une publication réglementaire du 1er octobre révèle que GE Vernova investit 436 millions de zlotys dans Synthos Green Energy, le développeur de son propre réacteur BWRX-300, trois jours après la première autorisation de construction américaine et quatre semaines avant des résultats du troisième trimestre qui testeront qui paie les 176 milliards de dollars du carnet de commandes.
 Vincent Jiang · 3 min read
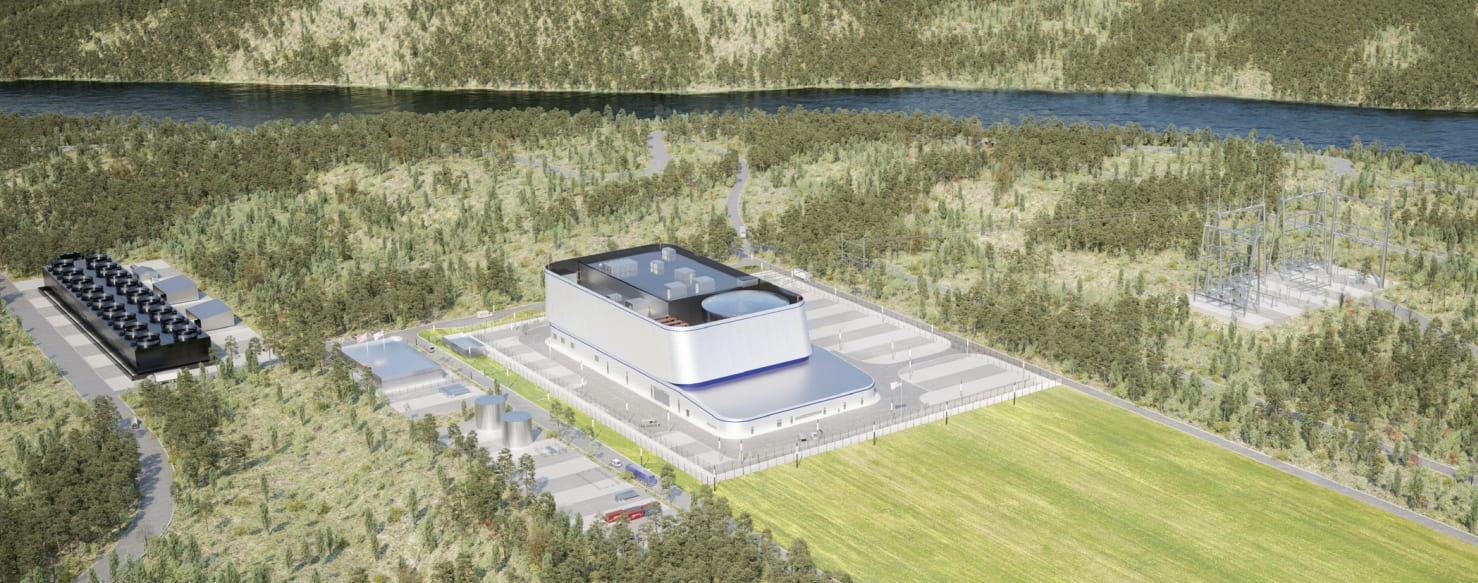
Une publication réglementaire datée du 1er octobre 2026 contient une ligne que personne n'a relevée dans le rallye du nucléaire : le tour de table de Synthos Green Energy cite GE Vernova Inc. parmi les investisseurs, à hauteur de 436 236 700 zlotys, environ 100 millions d'euros, dans le développeur varsovien du même réacteur BWRX-300 que vend GE Vernova 1.
Le fabricant d'équipements vient d'acheter une participation dans sa propre demande.
Le tour de table dépasse le chèque de GEV. SGE lève 3 489 893 600 zlotys, soit environ 800 millions d'euros, en actions préférentielles convertibles, avec une clôture attendue avant la fin de l'année 1. Dix entrepreneurs polonais — dont Rafał Brzoska, d'InPost, et les cofondateurs d'ElevenLabs — y apportent 500 millions de zlotys, et SGE affiche par ailleurs 1,35 milliard de zlotys d'engagements en capital en provenance de l'étranger 15. Quelques jours plus tôt, GE Vernova Ventures a décidé de porter son fonds à 250 millions de dollars pour financer des entreprises de l'énergie et des data centers 2. Deux chèques, une seule direction : vers les acheteurs.
L'autorisation ne rapporte rien, la table de capitalisation peut-être
Le 29 septembre, la NRC — le gendarme américain du nucléaire — a délivré la première autorisation de construction américaine d'un BWRX-300 sur le site de Clinch River de TVA, en achevant son évaluation technique avec quatre mois d'avance 47. Un espoir au conditionnel, pas de revenus : l'autorisation ne vaut que pour la construction, une licence d'exploitation distincte reste nécessaire avant la production du moindre courant, et aucune date de démarrage ni aucun coût de projet n'ont été communiqués 7. TVA négocie un partage des coûts pour que ses abonnés ne supportent pas le risque de première de série 9.
De son côté, SGE aligne une décision de principe pour 26 réacteurs en Pologne et un projet britannique de 14 tranches pour 4,2 GW — sans exploiter une seule centrale électrique 5610.
Ce contraste est le cœur du sujet. Le protocole d'accord européen signé le 23 septembre par GE Vernova avec Hitachi et Samsung C&T fait de SGE le développeur chargé d'assembler la flotte que GEV veut vendre 611. Côté capitaux, les clients se font rares : le fabricant se met donc à les financer en amont.
Les pièces du dossier montrent avec l'argent de qui se remplit le carnet de commandes
Les chiffres du deuxième trimestre de GEV disent deux choses : le carnet de commandes est bien réel, et il tourne avec l'argent des autres 3. Les commandes ont atteint 24,2 milliards de dollars, en hausse de 88 % en organique, pour un carnet de 176 milliards. La prévision de free cash flow pour 2026 a bondi, passant de 6,5-7,5 milliards de dollars à 11,5-12,5 milliards, et l'entreprise le dit sans détour : les clients paient des acomptes pour réserver leurs créneaux de turbines. Côté gaz, carnet et réservations de créneaux totalisent 116 GW, contre un objectif de 125 GW à la fin de l'année 3.
Le free cash flow est passé de moins de 1 milliard de dollars par trimestre à 5,1 milliards dès que les clients ont commencé à verser des acomptes
Data
| Free cash flow de GEV | |
|---|---|
| T3 '24 | 0.97B |
| T4 '24 | 0.58B |
| T1 '25 | 1.01B |
| T2 '25 | 0.19B |
| T3 '25 | 0.73B |
| T4 '25 | 1.81B |
| T1 '26 | 4.97B |
| T2 '26 | 5.13B |
Au deuxième trimestre, GEV a dégagé 0,6 milliard de dollars de résultat net pour 5,1 milliards de dollars de free cash flow — le plus large écart de sa courte vie de société cotée 38. Ce cash est un prêt de la file d'attente.
L'écart entre le bénéfice comptable et le cash encaissé s'est fortement creusé en 2026
- Résultat net
- Free cash flow
Data
| Résultat net | Free cash flow | |
|---|---|---|
| T3 '24 | -$0.1B | $0.97B |
| T4 '24 | $0.48B | $0.58B |
| T1 '25 | $0.25B | $1.01B |
| T2 '25 | $0.51B | $0.19B |
| T3 '25 | $0.45B | $0.73B |
| T4 '25 | $3.66B | $1.81B |
| T1 '26 | $4.75B | $4.97B |
| T2 '26 | $0.67B | $5.13B |
Le contrepoint : le client se construit à dessein
La lecture adverse, formulée loyalement : les acomptes ne sont versés que lorsque les clients veulent vraiment les turbines, et le projet britannique de SGE repose par conception sur un financement privé, selon un modèle de contrat pour différence (Contract for Difference), sans chèque public, en visant des coûts de série de 2,2 à 2,5 milliards de livres par réacteur et une première production d'électricité en 2034 10. Le fondateur de SGE a qualifié les 500 millions de zlotys apportés par les entrepreneurs de la validation la plus forte qu'un projet de cette ampleur puisse obtenir : des capitaux engagés, non des déclarations de soutien 5. La prise de participation de GEV dérisque les commandes mêmes sur lesquelles repose son carnet de commandes 11.
Mais l'horloge, elle, dit le contraire. GEV s'échange à 65,6 fois ses bénéfices attendus, avec une capitalisation boursière de 263 milliards de dollars 11. Ses résultats du troisième trimestre, attendus le 28 octobre, testent désormais quelque chose de nouveau : non pas l'existence des commandes, mais l'identité de ceux qui les financent — dans le gaz, où les acomptes sécurisent les créneaux, et dans le nucléaire, où ils existent à peine 3. Là où les acomptes ne comblent pas l'écart, c'est GE Vernova qui signe le chèque.
Dans cette lecture, les actionnaires de GEV portent désormais un convertible de type capital-risque, inscrit à la table de capitalisation d'un développeur, le tout logé dans un multiple industriel.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.