अपनी ही ऑर्डर बुक में इक्विटी खरीद रहा GE Vernova
1 अक्टूबर की एक डिस्क्लोजर बताती है कि GE Vernova ने Synthos Green Energy में पोलिश ज़्लॉटी (PLN) के 436 मिलियन लगाए हैं — यह कंपनी उसी BWRX-300 रिएक्टर की डेवलपर है जिसे GE Vernova खुद बेचता है। यह निवेश अमेरिका में पहले कंस्ट्रक्शन परमिट के तीन दिन बाद और तीसरी तिमाही (Q3) के ऐसे नतीजों से ठीक चार हफ्ते पहले हुआ है, जो आजमाएंगे कि 176 अरब डॉलर की बैकलॉग का खर्च कौन उठाता है।
 Vincent Jiang · 3 min read
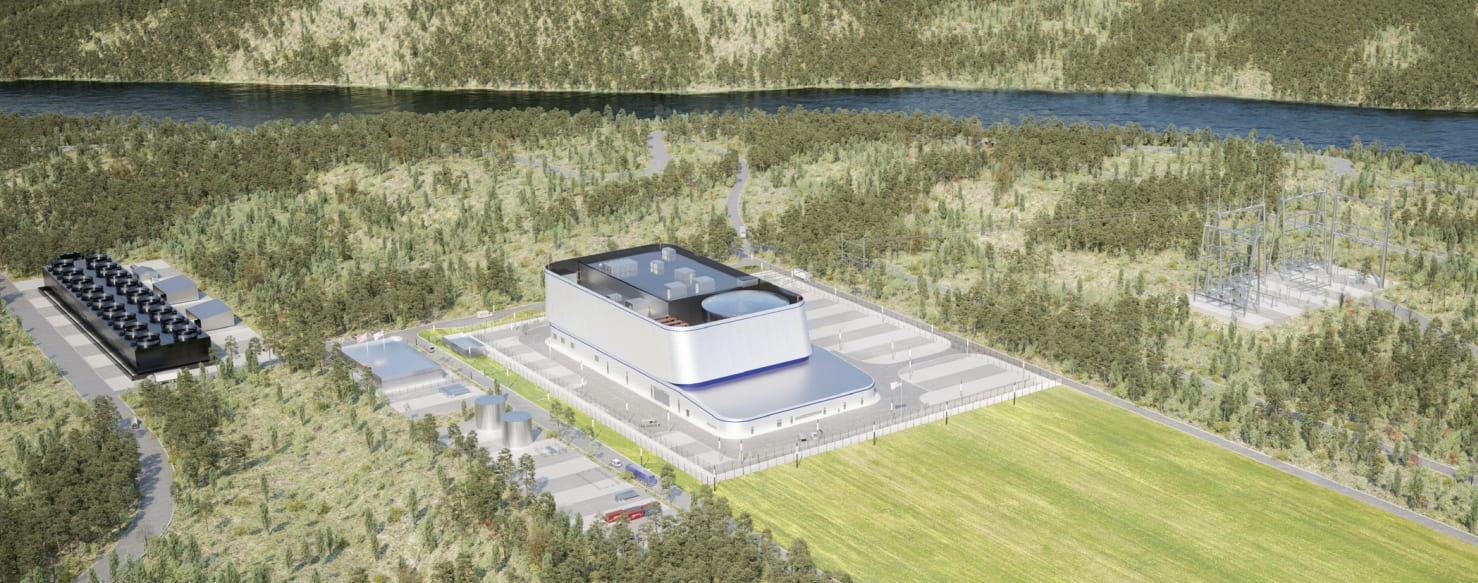
1 अक्टूबर 2026 की एक रेगुलेटरी फाइलिंग में एक ऐसी लाइन है, जिस पर न्यूक्लियर रैली में किसी ने कलम ही नहीं चलाई: Synthos Green Energy की फंडिंग राउंड में GE Vernova Inc. को PLN 436,236,700 — यानी करीब 100 मिलियन यूरो — के निवेशक के रूप में नामित किया गया है। यह निवेश वारसो की उस डेवलपर कंपनी में है, जो उसी BWRX-300 रिएक्टर पर काम कर रही है जिसे GE Vernova बेचता है 1।
यानी उपकरण बेचने वाली कंपनी ने अभी-अभी अपनी ही मांग में इक्विटी खरीद ली है।
यह राउंड GEV के चेक से बड़ा है। SGE कन्वर्टिबल प्रेफर्ड शेयरों के जरिए PLN 3,489,893,600 — यानी करीब 800 मिलियन यूरो — जुटा रहा है; राउंड साल के आखिर तक बंद हो जाना है 1। दस पोलिश उद्यमी — जिनमें InPost के राफाल ब्रज़ोस्का और ElevenLabs के सह-संस्थापक शामिल हैं — PLN 500 मिलियन लगा रहे हैं, और SGE के पास विदेशी इक्विटी कमिटमेंट के रूप में PLN 1.35 अरब हैं 15। कुछ दिन पहले GE Vernova Ventures ने अपना फंड बढ़ाकर 250 मिलियन डॉलर करने का कदम उठाया था, ताकि एनर्जी और डेटा सेंटर कंपनियों को बैक किया जा सके 2। दो चेक, एक ही दिशा: खरीदारों की तरफ।
परमिट ने कुछ नहीं कमाया, कैप टेबल (cap table) शायद कमा ले
29 सितंबर को अमेरिका के न्यूक्लियर रेगुलेटरी कमीशन (NRC) ने BWRX-300 के लिए अमेरिका का पहला कंस्ट्रक्शन परमिट जारी किया। यह परमिट TVA (टेनेसी वैली अथॉरिटी) के क्लिंच रिवर साइट के लिए है, और आयोग ने अपना तकनीकी मूल्यांकन निर्धारित समय से चार महीने पहले पूरा किया है 47। लेकिन यह शर्तों में बंधी उम्मीद है, आमदनी नहीं: परमिट सिर्फ निर्माण की इजाजत देता है, बिजली बहने से पहले अलग से ऑपरेटिंग लाइसेंस लेना होगा, और शुरुआत की तारीख या प्रोजेक्ट की लागत का कोई खुलासा नहीं हुआ है 7। TVA लागत साझा करने पर बातचीत कर रहा है, ताकि पहली बार बन रहे ऐसे प्रोजेक्ट का जोखिम बिजली उपभोक्ताओं पर न आए 9।
इधर SGE के हाथ में पोलैंड में 26 रिएक्टरों की सैद्धांतिक मंजूरी (decision in principle) है, ब्रिटेन में 14 यूनिट और 4.2 गीगावाट (GW) का प्रस्ताव भी है — लेकिन संचालन में उसका एक भी पावर प्लांट नहीं है 5610।
यही विरोधाभास असली मुद्दा है। GE Vernova का 23 सितंबर का यूरोपीय समझौता ज्ञापन (MOU) — जिसमें Hitachi और Samsung C&T शामिल हैं — SGE को उस डेवलपर का दर्जा देता है, जो जिस बेड़े को GEV बेचना चाहता है उसकी कड़ियां जोड़ रहा है 611। अपने ग्राहकों के पास जहां पूंजी नहीं के बराबर है, वहां वेंडर अब खुद उनमें बीज बो रहा है।
बैकलॉग किसके पैसे से भरता है — हिसाब-किताब बताता है
GEV के Q2 आंकड़े बताते हैं कि ऑर्डर बुक हकीकत में है, मगर वह दूसरों के पैसे पर चल रही है 3। ऑर्डर 24.2 अरब डॉलर तक पहुंचे — ऑर्गेनिक तौर पर 88 फीसदी का इजाफा — जबकि बैकलॉग 176 अरब डॉलर का है। 2026 की फ्री कैश फ्लो गाइडेंस 6.5 से 7.5 अरब डॉलर से उछलकर 11.5 से 12.5 अरब डॉलर पहुंच गई है, और इसकी वजह कंपनी ने साफ शब्दों में बताई है: ग्राहक टर्बाइन स्लॉट पकड़े रखने के लिए डिपॉजिट दे रहे हैं। गैस बैकलॉग और स्लॉट रिजर्वेशन मिलाकर 116 GW पर हैं, जबकि साल के आखिर तक 125 GW का टारगेट है 3।
ग्राहकों ने डिपॉजिट देना शुरू किया तो फ्री कैश फ्लो हर तिमाही के 1 अरब डॉलर से कम से उछलकर 5.1 अरब डॉलर पहुंचा
Data
| GEV FCF | |
|---|---|
| Q3 '24 | 0.97B |
| Q4 '24 | 0.58B |
| Q1 '25 | 1.01B |
| Q2 '25 | 0.19B |
| Q3 '25 | 0.73B |
| Q4 '25 | 1.81B |
| Q1 '26 | 4.97B |
| Q2 '26 | 5.13B |
Q2 में नेट प्रॉफिट 0.6 अरब डॉलर रही, जबकि फ्री कैश फ्लो 5.1 अरब डॉलर — कंपनी के पब्लिक हुए अभी थोड़े ही समय में यह सबसे चौड़ा फासला है 38। यह नकदी दरअसल कतार में खड़े ग्राहकों का कर्ज़ है।
2026 में किताबी मुनाफ़े और वसूली गई नकदी के बीच का फासला चौड़ा हो गया
- नेट प्रॉफिट
- फ्री कैश फ्लो
Data
| नेट प्रॉफिट | फ्री कैश फ्लो | |
|---|---|---|
| Q3 '24 | -$0.1B | $0.97B |
| Q4 '24 | $0.48B | $0.58B |
| Q1 '25 | $0.25B | $1.01B |
| Q2 '25 | $0.51B | $0.19B |
| Q3 '25 | $0.45B | $0.73B |
| Q4 '25 | $3.66B | $1.81B |
| Q1 '26 | $4.75B | $4.97B |
| Q2 '26 | $0.67B | $5.13B |
विपरीत तर्क: ग्राहक को जान-बूझकर खड़ा किया जा रहा है
जायज़ विपक्षी दलील यह है: ग्राहक डिपॉजिट तभी देते हैं जब वे सच में टर्बाइन चाहते हैं। और SGE की ब्रिटेन योजना जान-बूझकर इस तरह बनाई गई है कि उसकी फंडिंग पूरी तरह निजी हो — यह कॉन्ट्रैक्ट फॉर डिफरेंस (Contract for Difference) मॉडल है, जिसमें कोई सरकारी चेक नहीं है; लक्ष्य हर रिएक्टर की फ्लीट-मोड लागत 2.2 से 2.5 अरब पाउंड और 2034 में पहली बिजली है 10। SGE के संस्थापक ने उद्यमियों के 500 मिलियन पोलिश ज़्लॉटी को इस पैमाने के किसी प्रोजेक्ट के लिए मिलने वाली सबसे मज़बूत पुष्टि बताया — पूंजी वचनबद्ध होकर आई है, महज़ समर्थन का ऐलान नहीं 5। GEV की इक्विटी उन्हीं ऑर्डर का जोखिम घटा रही है जिन पर उसका बैकलॉग टिका है 11।
लेकिन वक्त कुछ और कहता है। 263 अरब डॉलर के मार्केट कैप पर GEV का शेयर फॉरवर्ड अर्निंग्स के 65.6 गुना पर कारोबार कर रहा है 11, और अब उसके 28 अक्टूबर के Q3 नतीजे एक नया सवाल परखेंगे — सवाल ऑर्डर की मौजूदगी का नहीं, उनकी फंडिंग का है: गैस में डिपॉजिट से स्लॉट पक्के होते हैं, न्यूक्लियर में डिपॉजिट न के बराबर हैं 3। जहां डिपॉजिट यह गैप नहीं भर पाते, वहां GE Vernova खुद चेक लिख रही है।
इस नज़रिए से GEV के शेयरधारक अब एक डेवलपर की कैप टेबल में दर्ज वेंचर-स्टाइल कन्वर्टिबल थामे बैठे हैं — और वह भी इंडस्ट्रियल मल्टीपल के अंदर।
Deepdive
AI-generated from this story and its cited sources. Not investment advice.