GEベルノバ、自社の受注帳簿に自ら出資
2026年10月1日付の規制開示が示すのは、GEベルノバがSynthos Green Energyに4億3600万ズウォティを出資したことだ。同社はGEベルノバ自身が販売するBWRX-300原子炉の開発業者。出資のタイミングは米国初の建設許可の交付から3日後で、1,760億ドルの受注残を誰のカネで賄うかを問う第3四半期決算は4週間後に迫っていた。
 Vincent Jiang · 3 min read
2026年10月1日付の規制開示には、原子力相場が沸き立つ中、誰も取り上げなかった一行がある。Synthos Green Energy(SGE)の資金調達の出資者欄に、GE Vernova Inc.(GEベルノバ)の名前が記されているのだ。額は4億3623万6700ズウォティ(約1億ユーロ)。出資先は、GEベルノバが販売するのと同じBWRX-300を開発するワルシャワの企業である1。
機器ベンダーは、自社の需要そのものの株を買ったことになる。
調達ラウンドはGEベルノバの1枚より大きい。SGEは転換優先株で34億8989万3600ズウォティ(約8億ユーロ)を調達し、年内に完了する1。ポーランド人起業家10人が計5億ズウォティを拠出し、名を連ねるのはInPostのラファウ・ブゾスカ氏やElevenLabsの共同創業者らだ。海外勢からは13億5000万ズウォティの出資確約を取り付けている15。その数日前には、GEベルノバ・ベンチャーズがファンドを2億5000万ドルに拡大すると、エネルギー・データセンター企業への支援に動いていた2。小切手は2枚、向かう先は同じ。買い手側だ。
建設許可は収益を生まない、生むのは株主名簿か
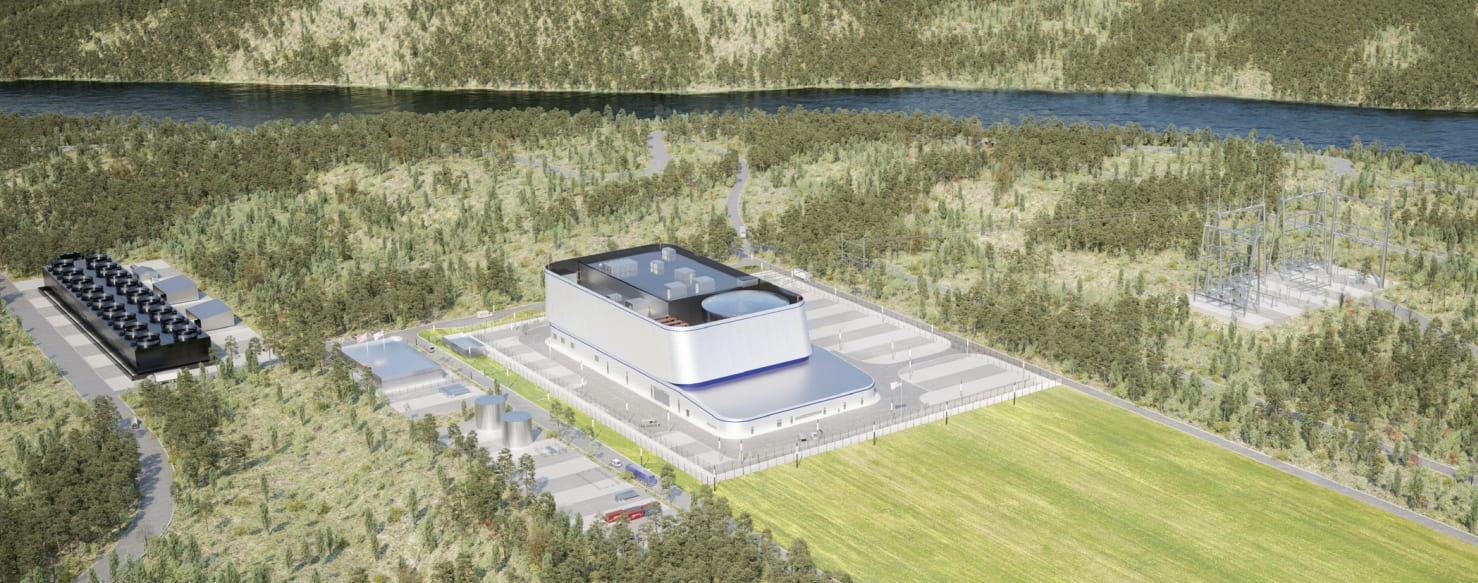
9月29日、米原子力規制委員会(NRC)がBWRX-300に米国初の建設許可を発行した。対象はテネシー川流域開発公社(TVA)のクリンチリバー敷地で、NRCは技術審査を予定より4カ月早く終えていた47。だが、これは条件付きの希望であって売上ではない。許可が認めるのは建設だけだ。電力を送り出すには別途の運転許可が要り、着工時期も事業費も示されていない7。TVAは、需要家に初号機リスクを負わせないための費用分担を交渉している9。
一方のSGEはというと、ポーランドで26基分の基本的意思決定を保有し、英国では14基・420万キロワット(4.2GW)の提案を進める。だが、運転する発電所は1基もない5610。
この対比こそが核心だ。GEベルノバは9月23日、日立製作所やサムスン物産と欧州向けの基本合意(MOU)を結び、SGEをGEベルノバが売りたい原子炉群を束ねる開発主体に据えた611。顧客側の資金が細る中、ベンダーは種まきに回った。
受注残を埋めるのは誰のカネか、実績数字が語る
GEベルノバの第2四半期決算が示すのは、受注帳簿が本物であることと、それが他人のカネで回っていることだ3。受注額は242億ドルと有機ベースで88%増え、受注残は1760億ドルに達した。2026年のフリーキャッシュフロー(FCF)見通しは、65~75億ドルから115~125億ドルへと引き上げられた。理由として会社が明示したのは、顧客がタービンの生産枠を確保するため前払金を支払っていることだ。ガスの受注残と生産枠の予約は計116ギガワットで、年末目標の125ギガワットに肉薄する3。
顧客の前払金開始後、FCFは四半期10億ドル未満から51億ドルへ急増
Data
| GEベルノバFCF | |
|---|---|
| 2024年Q3 | 0.97B |
| 2024年Q4 | 0.58B |
| 2025年Q1 | 1.01B |
| 2025年Q2 | 0.19B |
| 2025年Q3 | 0.73B |
| 2025年Q4 | 1.81B |
| 2026年Q1 | 4.97B |
| 2026年Q2 | 5.13B |
第2四半期の純利益は6億ドルだったのに対し、FCFは51億ドル。上場して日の浅い同社の歴史で最大の開きだ38。このカネは、順番待ちの行列からの借り入れにほかならない。
利益と入金キャッシュの乖離、2026年に急拡大
- 純利益
- フリーキャッシュフロー
Data
| 純利益 | フリーキャッシュフロー | |
|---|---|---|
| 2024年Q3 | -$0.1B | $0.97B |
| 2024年Q4 | $0.48B | $0.58B |
| 2025年Q1 | $0.25B | $1.01B |
| 2025年Q2 | $0.51B | $0.19B |
| 2025年Q3 | $0.45B | $0.73B |
| 2025年Q4 | $3.66B | $1.81B |
| 2026年Q1 | $4.75B | $4.97B |
| 2026年Q2 | $0.67B | $5.13B |
逆の見方――顧客は意図的につくられている
もっとも、公正な反論もある。前払金が払われるのは、顧客が本気でタービンを欲しているときだけだ。SGEの英国計画は当初から民間資金で賄う設計で、差金決済契約(CfD)モデルを採る。国の小切手は入らず、量産モードでのコストを原子炉1基あたり22億~25億ポンド、初送電を2034年と見込む 10。SGEの創業者は、起業家たちによる5億ズウォティの出資を、この規模のプロジェクトが得られる最も強い裏付けと評した。支持を表明したのではなく、資金をコミットしたからだ 5。GEベルノバの出資は、受注残を支えるまさにその受注のリスクを引き下げる 11。
だが、時計の針は別のことを示す。GEベルノバの時価総額は2630億ドルで、予想PERは65.6倍に達している 11。10月28日の第3四半期決算が試すのは、新しい問いだ。受注が存在するかどうかではなく、誰がその資金を出すか。ガスでは前払金がタービン生産枠を押さえる一方、原発では前払金はほとんど存在しない 3。前払金で溝が埋まらないところでは、GEベルノバ自身が小切手を切っている。
この見方に立てば、GEベルノバの株主はいま、工業株としての倍率の内側に、開発事業者の株主名簿に載るベンチャー流の転換証券を抱え込んでいることになる。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.