GE 버노바, '자사 수주잔고'에 지분투자 나서
GE 버노바가 자사가 파는 BWRX-300 원전의 개발사인 신토스 그린 에너지(Synthos Green Energy)에 4억3600만 즐로티(PLN)를 투자한다는 공시가 2026년 10월 1일 나왔다. 미국 내 첫 건설허가 발급 3일 뒤이자, 1760억 달러 수주잔고의 대가를 누가 치르는지 확인하게 될 3분기 실적 발표를 4주 앞둔 시점이다.
 Vincent Jiang · 3 min read
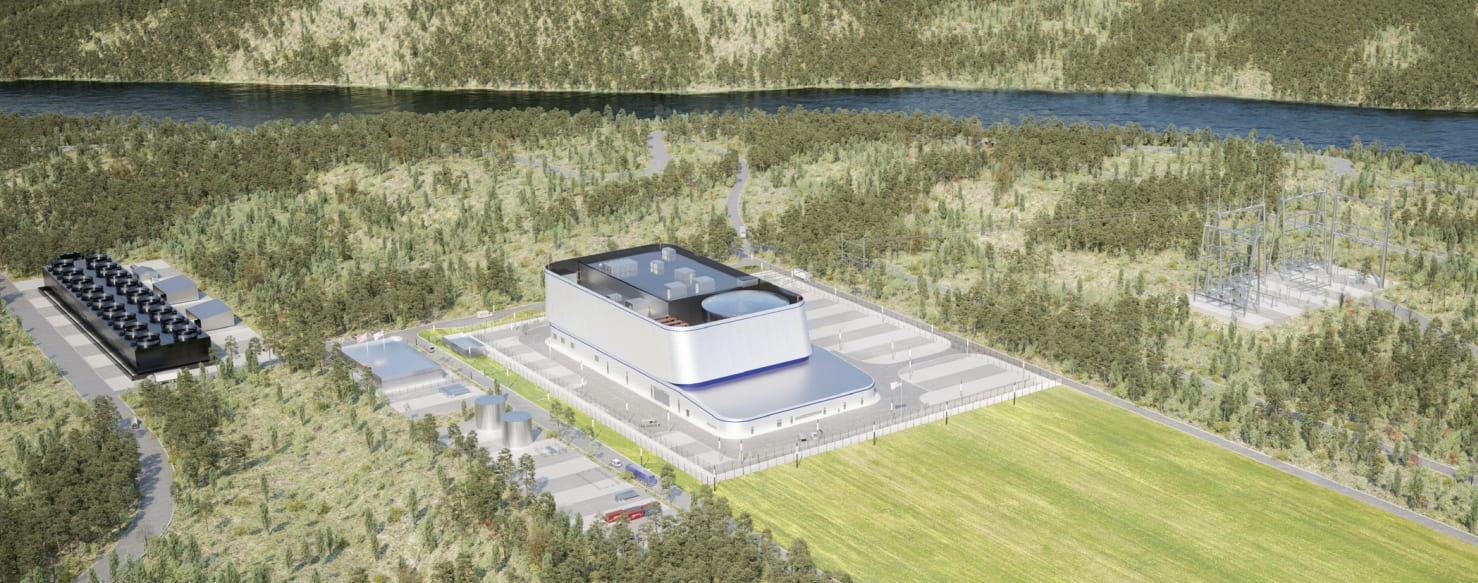
2026년 10월 1일자 규제공시에는 원전주 랠리 와중에 그 누구도 기사화하지 않은 문장이 한 줄 들어 있다. 신토스 그린 에너지(이하 SGE)의 이번 투자 유치 명단에 GE 버노바가 4억3623만6700 즐로티(약 1억 유로)를 대는 투자자로 올라와 있다는 대목이다. 투자처인 이 바르샤바 개발사는 GE 버노바가 판매하는 것과 같은 BWRX-300 원전을 개발하는 회사다1.
설비 업체가 바로 자기 수요의 지분을 산 것이다.
투자 유치 규모는 GE 버노바의 수표보다 크다. SGE는 전환우선주 발행으로 34억8989만3600 즐로티(약 8억 유로)를 조달하며 이번 라운드는 연내 마감된다1. 인포스트의 라파우 브조스카와 일레븐랩스(ElevenLabs) 공동창업자 등 폴란드 기업가 10명이 5억 즐로티를 넣었고, SGE는 해외에서 13억5000만 즐로티의 지분투자 약정을 확보한 상태다15. 며칠 앞서 GE 버노바 벤처스는 에너지·데이터센터 기업에 투자하려고 펀드를 2억5000만 달러 규모로 키우기로 했다2. 수표는 두 장이지만 방향은 하나, 구매자를 향한다.
건설허가로 버는 돈은 없다…자본구조엔 있을 수 있다
9월 29일 미국 원자력규제위원회(NRC)가 BWRX-300의 미국 내 첫 건설허가를 발급했다. 현장은 TVA의 클린치 리버 부지다. NRC는 기술 심사를 예정보다 넉 달 앞당겨 마쳤다47. 이는 조건부 희망일 뿐 매출이 아니다. 허가는 건설만을 승인했고, 전력이 나오려면 별도의 운전허가가 필요하다. 착공 시기와 사업비는 공개되지 않았다7. TVA는 전기요금 납부자가 초도(FOAK) 리스크를 떠안지 않도록 비용 분담 방안을 협의 중이다9.
한편 SGE는 폴란드에서 원전 26기에 대한 '원칙적 결정(decision in principle)'을 확보했고, 영국에는 14기짜리 4.2GW 규모 제안을 내놨지만 운영하는 발전소는 단 한 곳도 없다5610.
이 대비가 핵심이다. GE 버노바가 9월 23일 히타치·삼성물산과 맺은 유럽 업무협약(MOU)에서 SGE는 GE 버노바가 팔고자 하는 원전 플릿을 한데 엮어낼 개발사 역할을 맡는다611. 고객들의 자금 사정이 빈약하자 공급 업체가 직접 씨앗돈을 뿌리는 형국이다.
증빙이 드러내는 수주잔고의 자금줄
GE 버노바의 2분기 실적을 보면 수주잔고는 실재한다. 다만 그 잔고는 남의 돈으로 굴러간다3. 2분기 수주는 유기적 기준으로 88% 늘어난 242억 달러였고 수주잔고는 1760억 달러에 달한다. 2026년 자유현금흐름 가이던스는 65억~75억 달러에서 115억~125억 달러로 상향됐다. 이유를 회사는 이렇게 설명했다. 고객들이 터빈 생산 슬롯을 확보하려고 계약금을 내고 있다는 것이다. 가스 수주잔고와 슬롯 예약 물량은 116GW로 연말 목표인 125GW에 근접했다3.
고객이 계약금을 내기 시작하자 분기 자유현금흐름이 10억 달러 미만에서 51억 달러로 뛰었다
Data
| GE 버노바 자유현금흐름 | |
|---|---|
| 24년 3분기 | 0.97B |
| 24년 4분기 | 0.58B |
| 25년 1분기 | 1.01B |
| 25년 2분기 | 0.19B |
| 25년 3분기 | 0.73B |
| 25년 4분기 | 1.81B |
| 26년 1분기 | 4.97B |
| 26년 2분기 | 5.13B |
2분기 순이익은 6억 달러, 자유현금흐름은 51억 달러였다. 상장 이후 짧은 역사에서 최대 격차다38. 이 현금은 대기줄에서 빌려 온 돈이다.
2026년 들어 회계상 이익과 실제 회수한 현금의 격차가 크게 벌어졌다
- 순이익
- 자유현금흐름
Data
| 순이익 | 자유현금흐름 | |
|---|---|---|
| 24년 3분기 | -$0.1B | $0.97B |
| 24년 4분기 | $0.48B | $0.58B |
| 25년 1분기 | $0.25B | $1.01B |
| 25년 2분기 | $0.51B | $0.19B |
| 25년 3분기 | $0.45B | $0.73B |
| 25년 4분기 | $3.66B | $1.81B |
| 26년 1분기 | $4.75B | $4.97B |
| 26년 2분기 | $0.67B | $5.13B |
반론: 고객은 의도적으로 만들어가는 것이다
반론에는 일리가 있다. 계약금은 고객이 실제로 터빈을 원할 때만 나오는 돈이다. SGE의 영국 사업은 애초에 민간 재원을 전제로 설계된 차액계약제(Contract for Difference) 모델이다. 정부 자금은 없다. 원자로 1기당 22억~25억 파운드의 플릿 방식 건설 비용과 2034년 첫 발전을 목표로 한다10. SGE 창업자는 기업인들의 5억 즐로티를 '이런 규모의 프로젝트가 받을 수 있는 가장 강력한 검증'이라 불렀다. 지지를 '선언'한 것이 아니라 자본을 '약정'한 것이라는 뜻이다5. GE 버노바의 지분 출자는 수주잔고가 의존하는 바로 그 수주의 위험을 덜어주는 셈이다11.
하지만 시간은 다른 결론을 낸다. GE 버노바는 시가총액 2630억 달러, 예상 이익 기준 주가수익비율(PER) 65.6배 수준에 거래되고 있다11. 10월 28일에 나올 3분기 실적 발표는 이번에는 새로운 질문을 던진다. 수주가 존재하느냐가 아니라 그 재원이 누구냐다. 계약금이 터빈 생산 슬롯을 확보해 주는 가스 부문에서도, 계약금이 사실상 존재하지 않는 원자력 부문에서도 그렇다3. 계약금으로 그 간극을 메울 수 없는 자리에서는 GE 버노바가 직접 수표를 끊고 있다.
이렇게 보면 GE 버노바 주주들은 산업주 수준의 밸류에이션 안쪽에 개발사 자본구조에 대한 벤처식 전환증권 포지션 하나를 안고 있는 셈이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.