GE Vernova compra participação acionária na própria carteira de pedidos
Fato relevante divulgado em 1º de outubro mostra a GE Vernova aportando PLN 436 milhões na Synthos Green Energy — a desenvolvedora do mesmo reator BWRX-300 que a GE Vernova vende —, três dias após a primeira licença de construção nos EUA e quatro semanas antes de um balanço do terceiro trimestre que testa quem paga pela carteira de pedidos de US$ 176 bilhões.
 Vincent Jiang · 3 min read
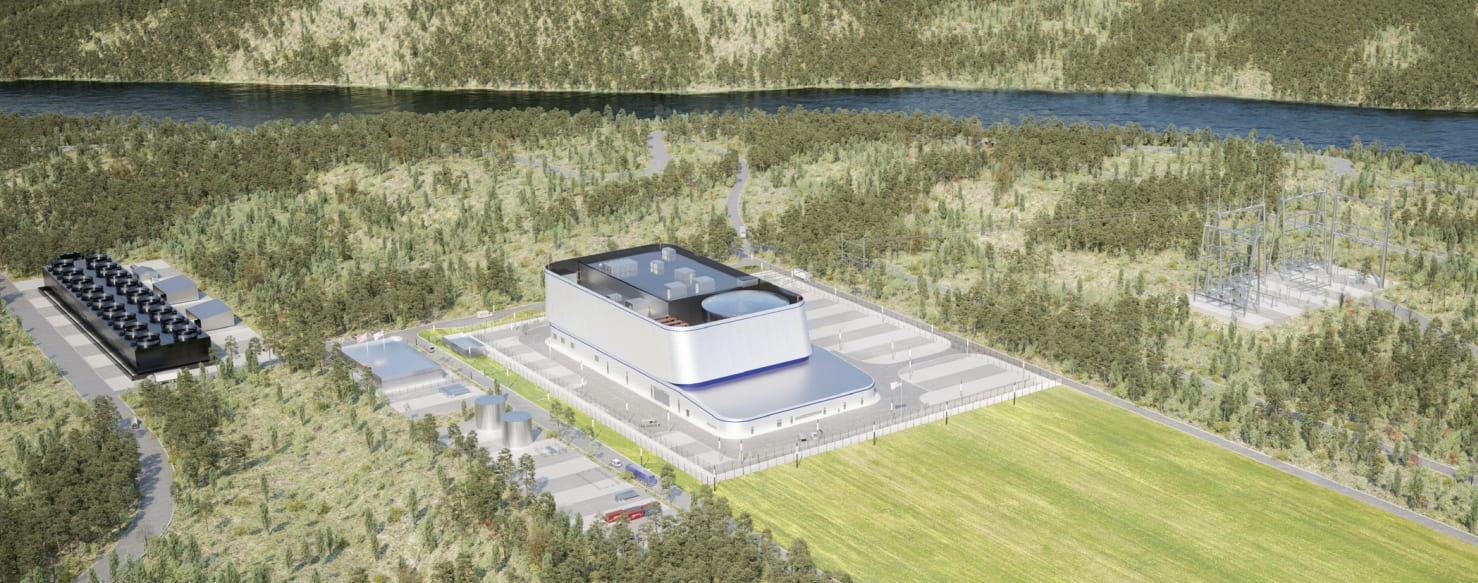
Um fato relevante divulgado em 1º de outubro de 2026 traz uma linha que ninguém no rali nuclear noticiou: a rodada de captação da Synthos Green Energy lista a GE Vernova Inc. entre os investidores, com um aporte de PLN 436.236.700 — cerca de € 100 milhões — na empresa de Varsóvia que desenvolve o mesmo reator BWRX-300 que a GE Vernova vende 1.
O fornecedor de equipamentos acabou de comprar participação acionária na própria demanda.
A rodada é maior do que o cheque da GEV. A SGE está captando PLN 3.489.893.600 — cerca de € 800 milhões — em ações preferenciais conversíveis, com fechamento até o fim do ano 1. Dez empreendedores poloneses, entre eles Rafał Brzoska, da InPost, e os cofundadores da ElevenLabs, entraram com PLN 500 milhões, e a SGE detém PLN 1,35 bilhão em compromissos de capital estrangeiro 15. Dias antes, a GE Vernova Ventures buscou ampliar seu fundo para US$ 250 milhões para apoiar empresas de energia e de data centers 2. Dois cheques, uma direção: rumo aos compradores.
A licença não rendeu nada; a estrutura acionária, talvez
Em 29 de setembro, a Comissão Reguladora Nuclear dos EUA (NRC) emitiu a primeira licença de construção americana para um BWRX-300, no sítio de Clinch River, da Tennessee Valley Authority (TVA), concluindo sua avaliação técnica quatro meses antes do prazo 47. Esperança com ressalvas, não receita: a licença autoriza apenas a construção, exige-se uma licença de operação separada antes de qualquer geração de energia, e nem a data de início nem o custo do projeto foram divulgados 7. A TVA negocia o compartilhamento de custos para que os consumidores não assumam o risco de projeto pioneiro 9.
A SGE, por sua vez, tem uma decisão de princípio para 26 reatores na Polônia e uma proposta de 14 unidades, com 4,2 GW, no Reino Unido — e não opera uma única usina 5610.
Esse contraste é justamente o ponto. O memorando de entendimento europeu assinado em 23 de setembro pela GE Vernova com a Hitachi e a Samsung C&T faz da SGE a desenvolvedora que costura a frota que a GEV quer vender 611. Com os próprios clientes carentes de capital, o fornecedor agora lhes fornece capital-semente.
Os comprovantes mostram de quem é o dinheiro que enche a carteira de pedidos
Os números do segundo trimestre da GEV mostram que a carteira de pedidos é real, mas opera com dinheiro de terceiros 3. Os pedidos somaram US$ 24,2 bilhões no trimestre, alta de 88% em termos orgânicos, ante uma carteira de US$ 176 bilhões. E a projeção de fluxo de caixa livre para 2026 saltou da faixa de US$ 6,5 bilhões a US$ 7,5 bilhões para US$ 11,5 bilhões a US$ 12,5 bilhões por uma razão declarada: os clientes pagam adiantamentos para garantir vagas de turbinas. A carteira de gás somada às reservas de vagas chega a 116 GW, ante meta de 125 GW para o fim do ano 3.
Fluxo de caixa livre saltou de menos de US$ 1 bilhão por trimestre para US$ 5,1 bilhões quando os clientes passaram a pagar adiantamentos
Data
| FCF da GEV | |
|---|---|
| 3T24 | 0.97B |
| 4T24 | 0.58B |
| 1T25 | 1.01B |
| 2T25 | 0.19B |
| 3T25 | 0.73B |
| 4T25 | 1.81B |
| 1T26 | 4.97B |
| 2T26 | 5.13B |
O lucro líquido do segundo trimestre foi de US$ 0,6 bilhão, enquanto o fluxo de caixa livre somou US$ 5,1 bilhões — a maior discrepância da curta trajetória da companhia como empresa listada 38. O caixa é um empréstimo da fila.
A distância entre o lucro reportado e o caixa recebido se escancarou em 2026
- Lucro líquido
- Fluxo de caixa livre
Data
| Lucro líquido | Fluxo de caixa livre | |
|---|---|---|
| 3T24 | -$0.1B | $0.97B |
| 4T24 | $0.48B | $0.58B |
| 1T25 | $0.25B | $1.01B |
| 2T25 | $0.51B | $0.19B |
| 3T25 | $0.45B | $0.73B |
| 4T25 | $3.66B | $1.81B |
| 1T26 | $4.75B | $4.97B |
| 2T26 | $0.67B | $5.13B |
O contraponto: o cliente é construído de propósito
A leitura contrária, em sua melhor versão: os adiantamentos só são pagos quando os clientes querem as turbinas, e o plano da SGE no Reino Unido foi desenhado para ser financiado com capital privado, num modelo de contrato por diferença, sem nenhum cheque do Estado, visando custos de £ 2,2 bilhões a £ 2,5 bilhões por reator no modo frota e a primeira geração de energia em 2034 10. Para o fundador da SGE, os PLN 500 milhões aportados pelos empreendedores são a validação mais forte que um projeto dessa escala pode receber: capital comprometido, não apoio declarado 5. A participação acionária da GEV reduz o risco justamente dos pedidos que sustentam sua carteira de pedidos 11.
Mas o relógio diz o contrário. Os papéis da GEV negociam a 65,6 vezes o lucro projetado, com valor de mercado de US$ 263 bilhões 11, e o balanço do terceiro trimestre, em 28 de outubro, testa agora algo novo: não se os pedidos existem, mas quem os financia — no gás, onde os adiantamentos seguram as vagas de turbinas, e no nuclear, onde eles mal existem 3. Onde os adiantamentos não encurtam a distância, é a própria GE Vernova que assina o cheque.
Nessa leitura, os acionistas da GEV passam a carregar um conversível estilo venture na estrutura acionária de uma desenvolvedora, dentro de um múltiplo industrial.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.