GE Vernova入股自家订单簿
10月1日的一份披露文件显示,GE Vernova向Synthos Green Energy注资4.36亿波兰兹罗提,而这家公司开发的,正是GE Vernova自家销售的BWRX-300反应堆。三天前,这款反应堆刚拿到美国首份建造许可证;四周后,GE Vernova将交出三季报,检验1760亿美元在手订单究竟由谁买单。
 Vincent Jiang · 3 min read
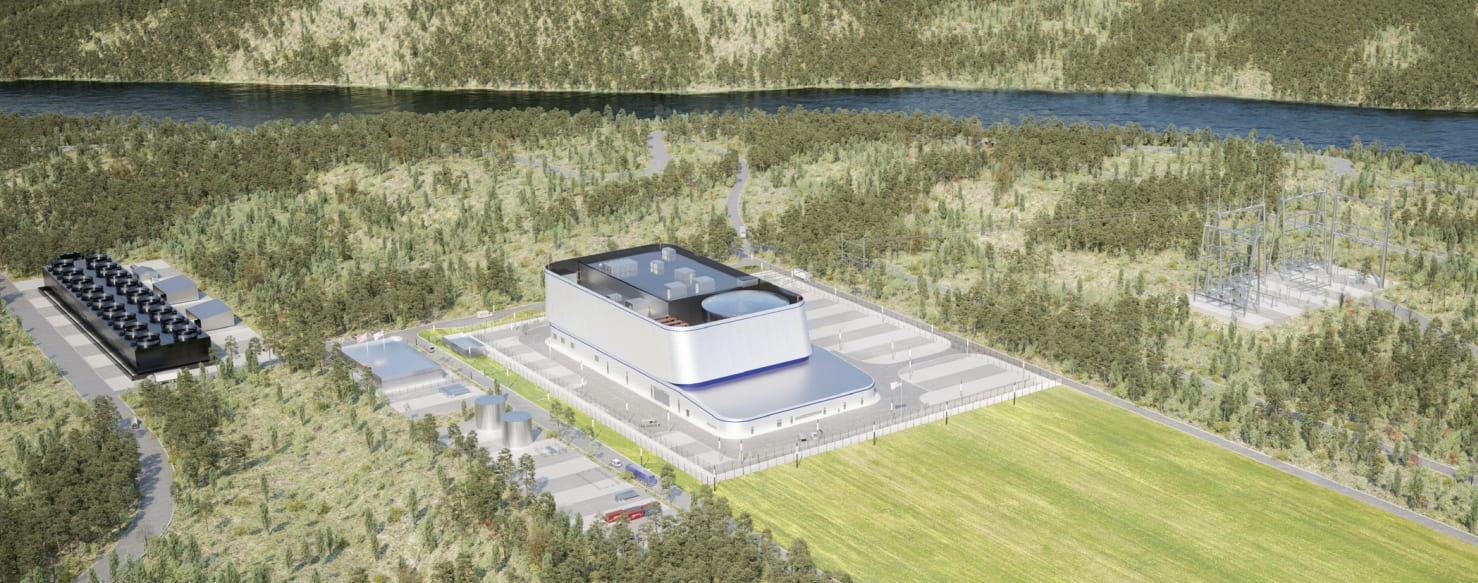
一份日期为2026年10月1日的监管披露文件里有一行字,整个核电行情中无人着墨:Synthos Green Energy的这轮融资将GE Vernova Inc.列为出资方,金额436,236,700兹罗提,约合1亿欧元;资金投向这家华沙开发商,而它开发的,正是GE Vernova自家销售的BWRX-300反应堆1。
这家设备商,刚刚入股了自家的需求。
这轮融资的盘子,远大于GEV那张支票。SGE正发行可转换优先股融资3,489,893,600兹罗提,约合8亿欧元,年底前完成交割1。十位波兰企业家合计投入5亿兹罗提,其中包括InPost的拉法乌·布佐斯卡(Rafał Brzoska)和ElevenLabs的联合创始人;SGE还握有13.5亿兹罗提的外资股权承诺15。几天前,GE Vernova Ventures宣布把旗下基金扩大到2.5亿美元,用于投资能源和数据中心公司2。两张支票,同一个方向:流向买方。
许可证带不来收入,股权投资或许可以
9月29日,美国核管理委员会(NRC)向TVA的克林奇河厂址颁发了BWRX-300在美国的首份建造许可证,技术评估比原计划提前四个月完成47。这是有条件的希望,而非收入:许可证只授权建造,并网发电前还须另行取得运行许可证,开工日期和项目造价均未披露7。TVA正就成本分摊安排谈判,以免用电户承担首堆风险9。
另一边,SGE手握波兰26台反应堆的原则性决定,以及英国14台机组、总装机4.2吉瓦的提案,却连一座在运电站都没有5610。
这一反差正是问题所在。GE Vernova 9月23日与日立、三星物产签署欧洲谅解备忘录,让SGE成了把GEV想卖出的机组群拼接起来的开发商611。自家客户普遍缺钱,设备商如今只能亲自下场培育。
账目显示,填满在手订单的究竟是谁的钱
GEV二季度业绩说明,订单簿是真实的,运转靠的却是别人的钱3。二季度订单242亿美元,有机增长88%,在手订单达1760亿美元;2026年自由现金流指引从65亿至75亿美元大幅上调至115亿至125亿美元,公司明确表示,上调正是因为客户支付定金、锁定燃气轮机产能位;燃气业务在手订单与产能位预订合计116吉瓦,年末目标为125吉瓦3。
客户开始支付定金后,单季自由现金流从不足10亿美元跃升至51亿美元
Data
| GEV自由现金流 | |
|---|---|
| 2024Q3 | 0.97B |
| 2024Q4 | 0.58B |
| 2025Q1 | 1.01B |
| 2025Q2 | 0.19B |
| 2025Q3 | 0.73B |
| 2025Q4 | 1.81B |
| 2026Q1 | 4.97B |
| 2026Q2 | 5.13B |
二季度净利润6亿美元,自由现金流却有51亿美元,在这家公司短短的上市历史中,两项指标的差距从未如此之大38。这笔现金,是排队客户的借款。
2026年,账面利润与实收现金之间的差距急剧拉大
- 净利润
- 自由现金流
Data
| 净利润 | 自由现金流 | |
|---|---|---|
| 2024Q3 | -$0.1B | $0.97B |
| 2024Q4 | $0.48B | $0.58B |
| 2025Q1 | $0.25B | $1.01B |
| 2025Q2 | $0.51B | $0.19B |
| 2025Q3 | $0.45B | $0.73B |
| 2025Q4 | $3.66B | $1.81B |
| 2026Q1 | $4.75B | $4.97B |
| 2026Q2 | $0.67B | $5.13B |
反方观点:客户是刻意培育出来的
平心而论,反方的解读站得住脚:客户只有在想要燃气轮机时,才会支付定金;而SGE的英国项目在设计上即由私人资本出资,采用差价合约模式,不依赖政府支票,目标是将批量化模式下每台反应堆造价控制在22亿至25亿英镑,2034年实现首次发电 10。SGE创始人称,企业家们投入的5亿波兰兹罗提,是这一体量的项目所能获得的最有力背书——资本实打实地到位,而不是支持停留在口头上 5。GEV的入股,恰恰是在为在手订单所依赖的订单降低风险 11。
但时间不这么看。GEV目前市值2630亿美元,远期市盈率65.6倍 11;10月28日发布的三季报,如今要检验的是一个新问题:不是订单是否存在,而是订单由谁来出资——在燃气业务里,定金锁住产能位;在核电业务里,定金几乎不存在 3。凡是定金填不平缺口的地方,GE Vernova都在自己开支票。
照这么看,GEV的股东如今等于以工业企业的估值倍数,持有一家开发商股权结构表上的风投式可转换优先股。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.